 PGB&CompanyTech Blog
SAP 판매후리스 회계처리 점검 — IFRS 16, 팔았지만 계속 쓰는 만큼은 이익이 아니다
사옥·창고를 팔고 다시 빌려 쓸 때, 사용권자산과 처분이익이 계속 쓰는 비율과 넘긴 권리 비율에 맞게 측정됐는지 자산·계약·원장 데이터로 먼저 확인해 둡니다
사옥을 리츠에 팔고 그대로 빌려 쓰는 거래는 겉으로는 매각이지만, 회사는 여전히 그 건물을 씁니다. IFRS 16 리스(K-IFRS 제1116호)는 먼저 그 이전이 IFRS 15 고객과의 계약에서 생기는 수익(K-IFRS 제1115호)의 판매에 해당하는지 봅니다. 해당하지 않으면 받은 돈은 금융부채입니다. 해당한다면 사용권자산은 계속 쓰는 비율만큼만 잡고, 처분이익은 실제로 넘긴 권리에 해당하는 부분만 인식합니다.
처분이익을 차익 전액으로 잡거나, 시가를 넘는 매각가격을 이익에 넣는 실수가 잦습니다. 표준 자산·계약·원장 구조를 그대로 이어받아 거래마다 유지 비율로 기준 측정액을 계산해 장부와 나란히 놓고, 이런 건을 가려내는 과정을 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 6종을 함께 공개합니다.
SAP 표준 기능을 그대로 이어받은 부분
- 자산 — 고정자산(
ANLA/ANLC)의 처분 직전 장부금액을 그대로 사용 - 계약 — 부동산 계약(
VICNCN)과 조건(VICDCOND)의 리스백 리스료를 그대로 사용 - 표준 화면 — 자산 매각(F-92) · 자산 탐색기(AW01N) · 계약 관리(RECN) · G/L 개별항목(FAGLL03)
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 리스 |
| 관련 기준서 | IFRS 16 리스(K-IFRS 제1116호) — 판매후리스 거래: 판매 여부 판단(IFRS 15 고객과의 계약에서 생기는 수익, K-IFRS 제1115호), 사용권자산 측정과 이전된 권리에 대한 차익 인식, 시가와 다른 조건의 조정 |
| Namespace | zui5.slback |
| 셸 구조 | 조회조건 영역(우측 조회) + 판매후리스 대사 요약 + 판매후리스 명세·자산 유형별·판매 요건별·매각월별·점검 예외 5개 탭, 상세 Dialog |
| 화면 수 | 조회 화면 1개 + 상세 다이얼로그 |
| SAP 표준 T-code | F-92 · AS03 · AW01N · RECN · FAGLL03(§7 참고) |
| 데이터 연동 방식 | OData V2 — 화면 블록마다 엔티티셋에 직접 바인딩 |
| 성격 | 조회·대사·점검형 — 처분·리스 인식 전표 기표는 화면 밖 프로세스 |
| UI 테마 | sap_horizon 단일 적용 |
실제 화면 6종 둘러보기
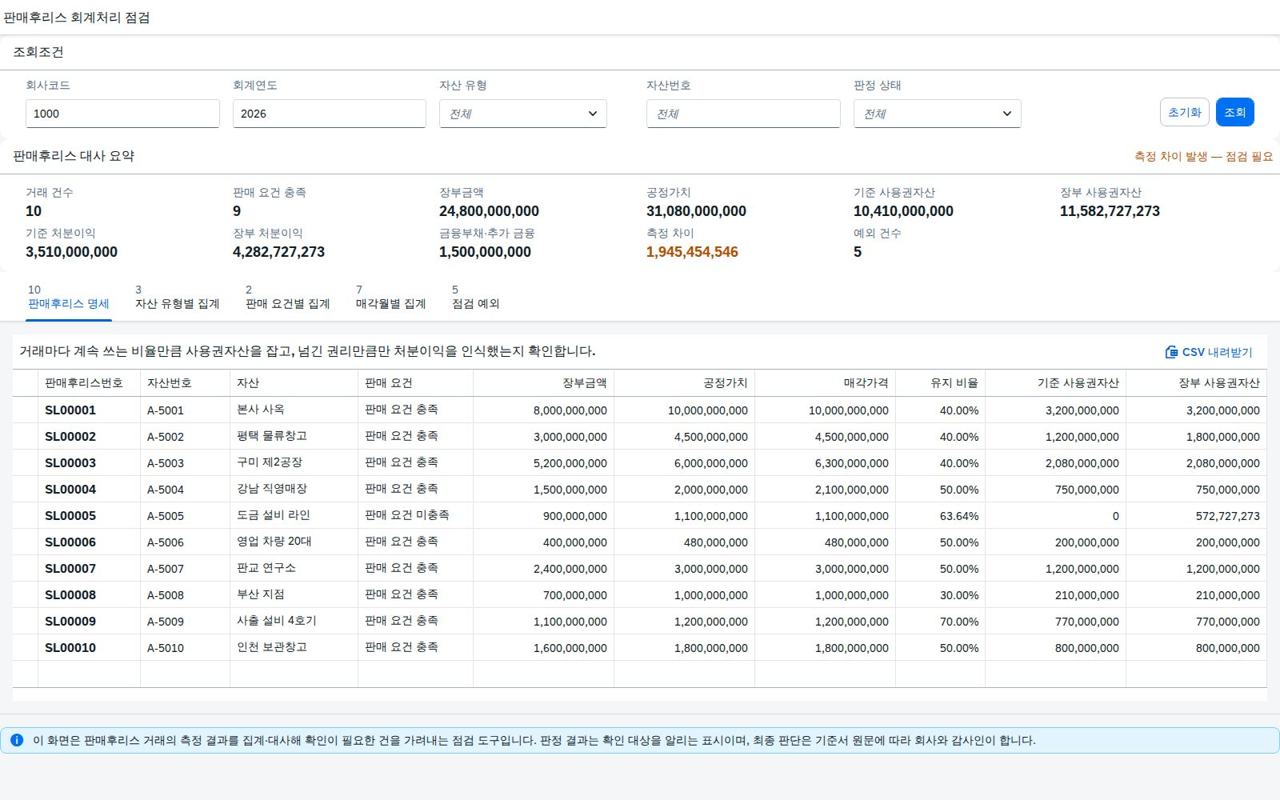
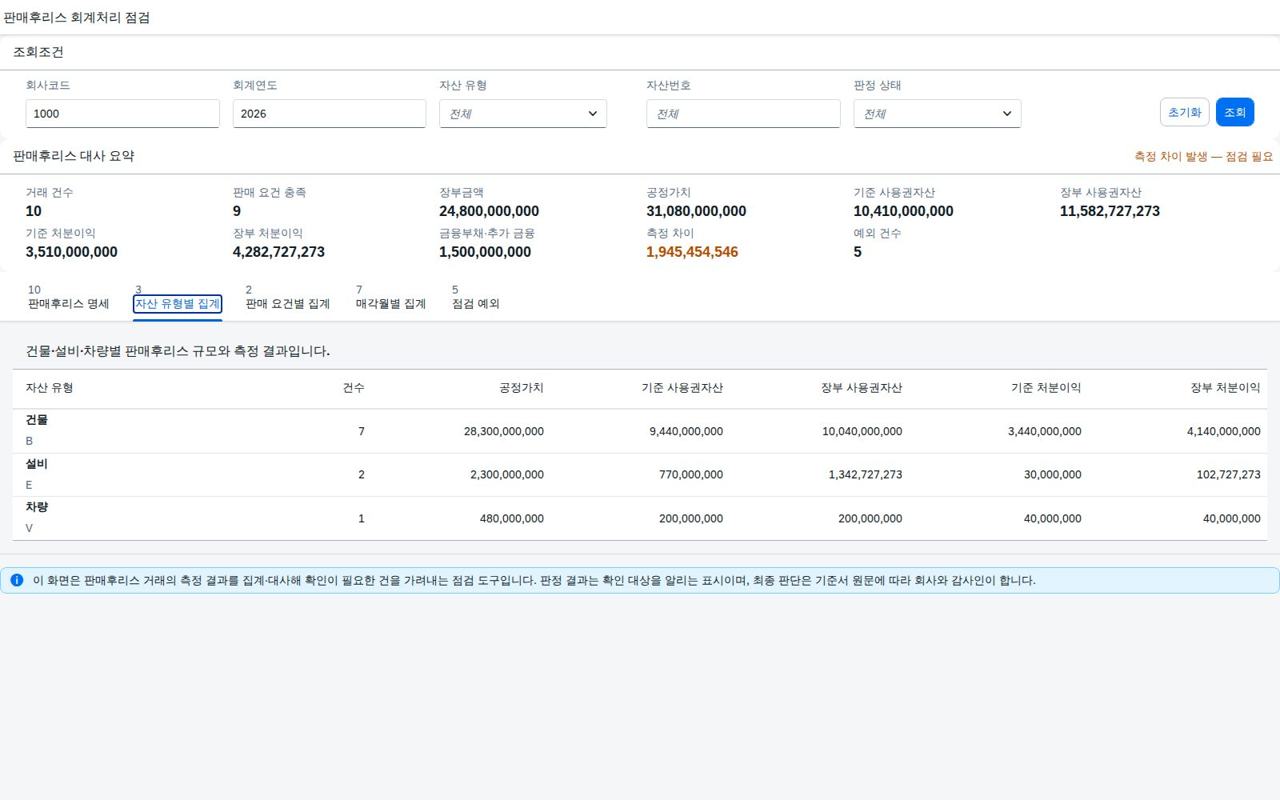
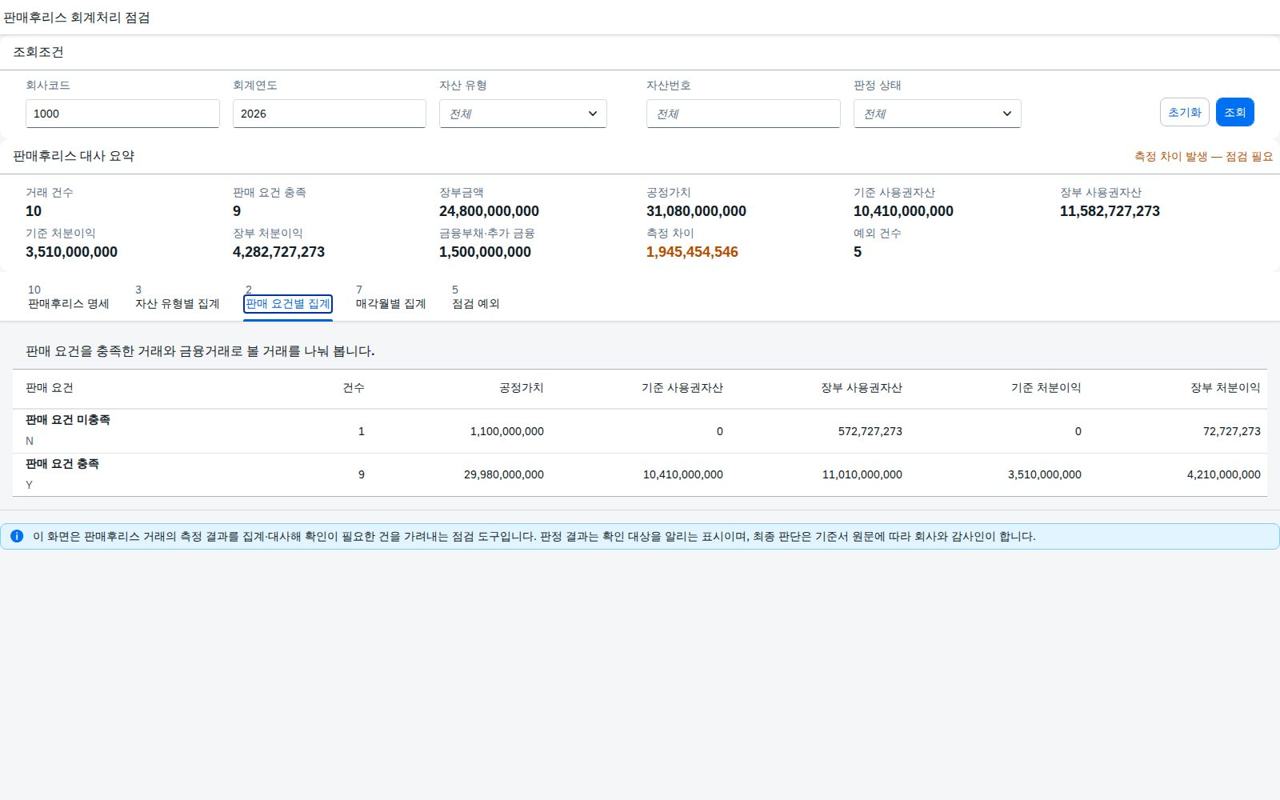
회사코드·회계연도를 넣고 조회하면 판매후리스 대사 요약과 명세가 한 화면에 뜹니다 → 탭을 옮겨 자산 유형별·판매 요건별·매각월별 집계를 보고 → 점검 예외에서 확인이 필요한 건만 추려 봅니다.
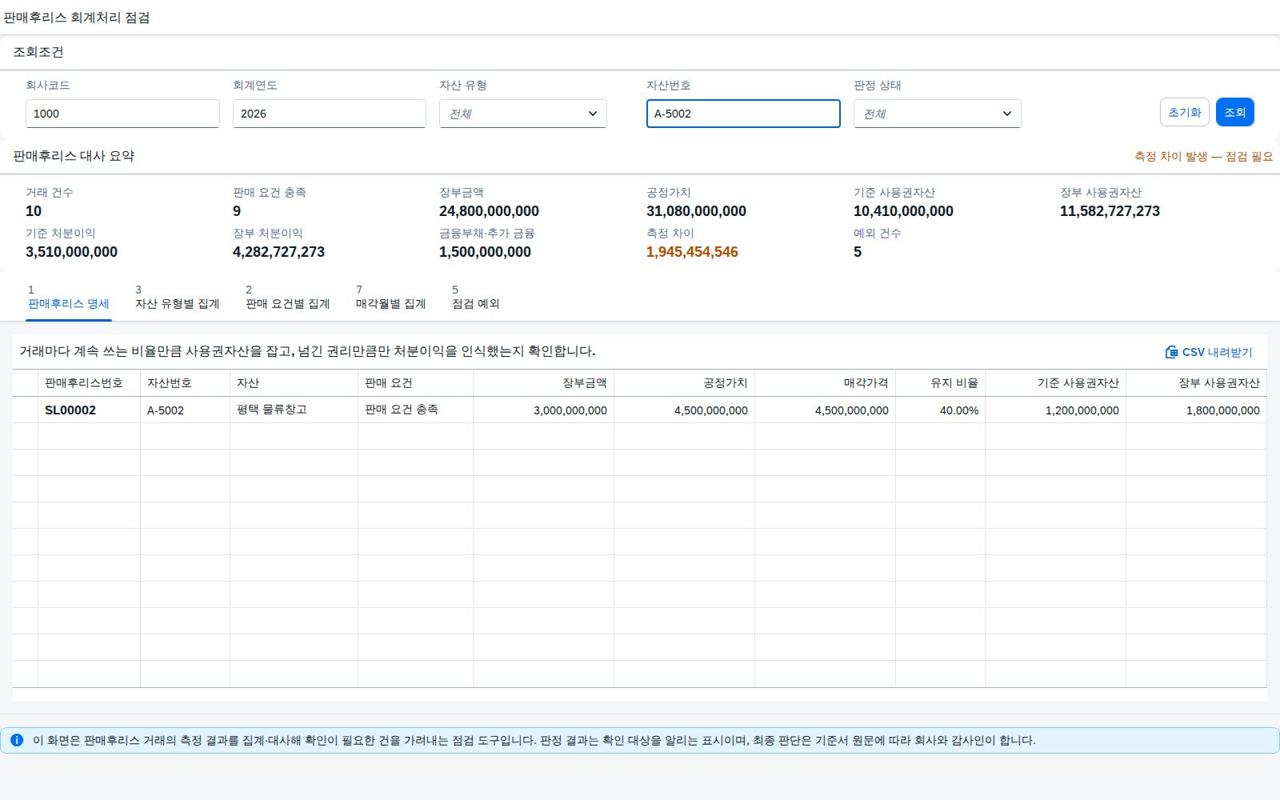
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
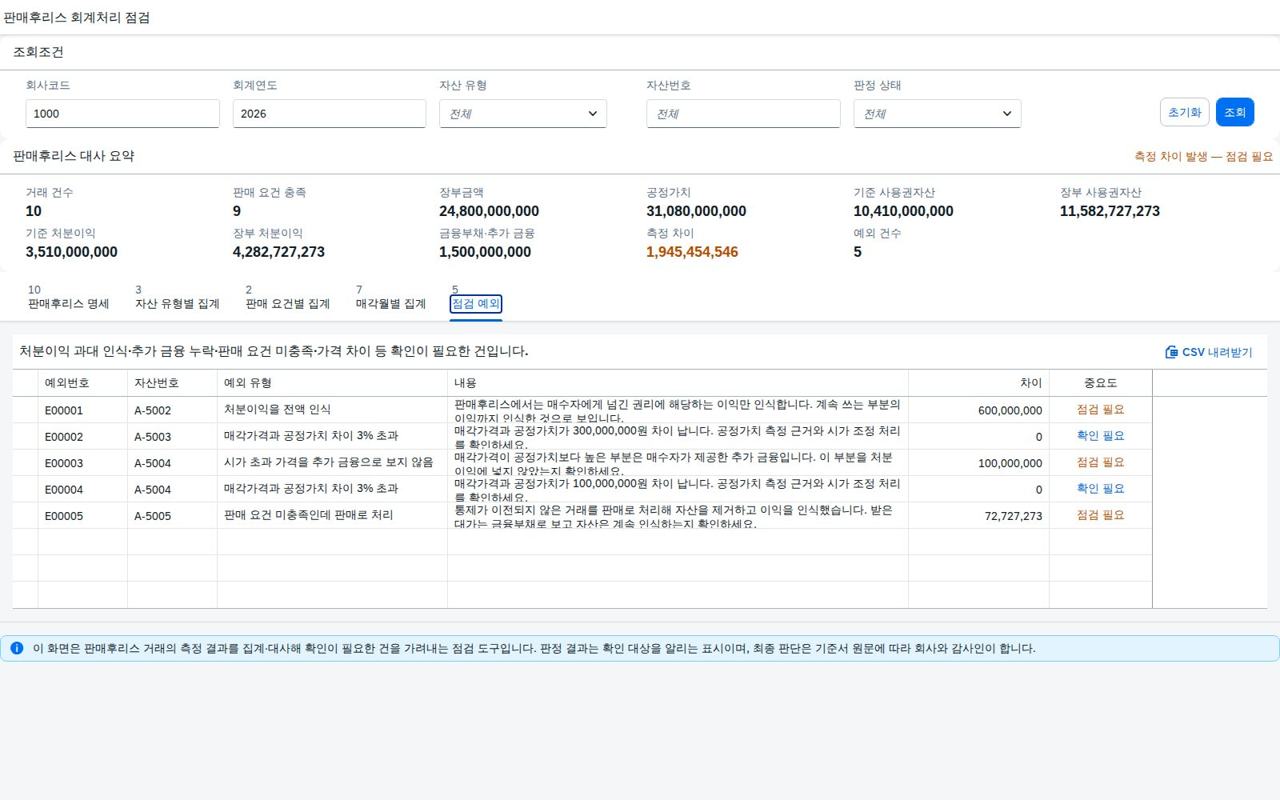
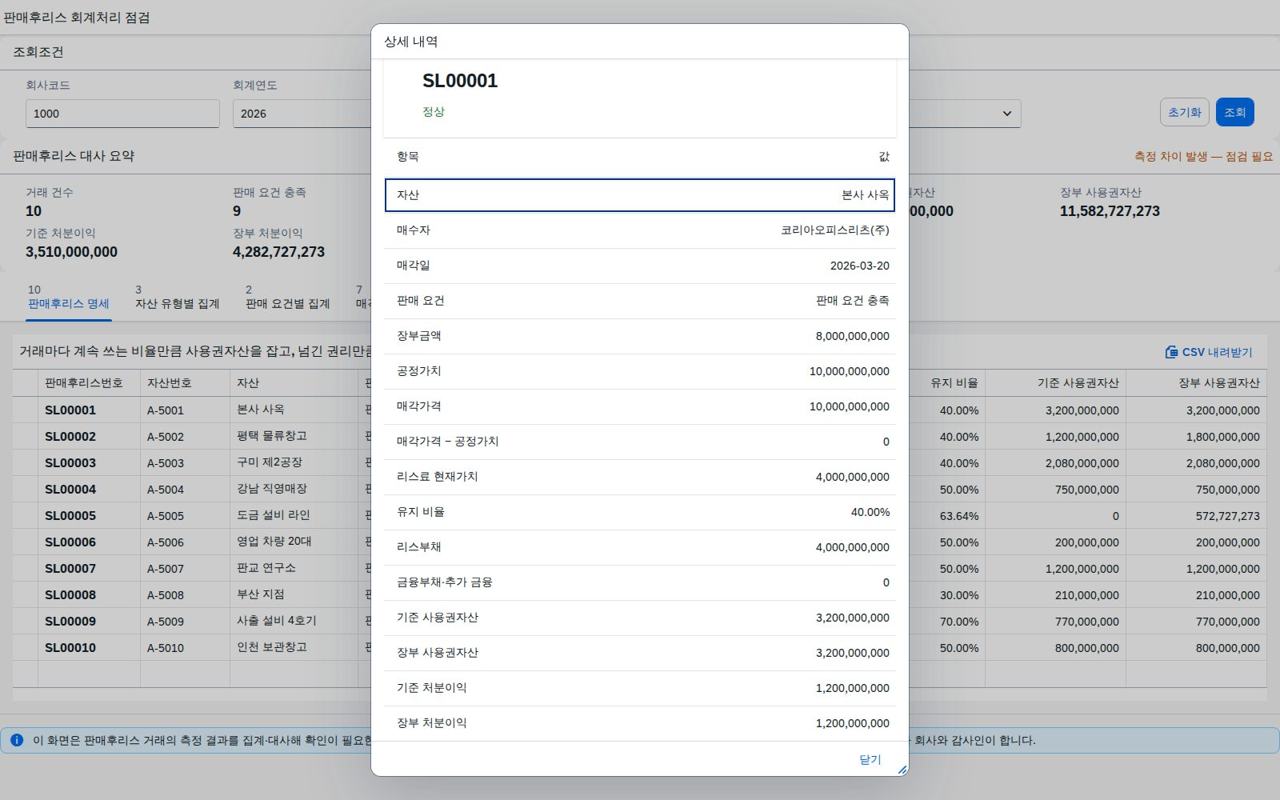
조작 방법
- 회사코드와 회계연도를 넣습니다. 자산 유형·자산번호·판정 상태는 비워 두면 전체가 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 입력 필드에서 Enter 키를 눌러도 같은 조회가 실행됩니다.
- 판매후리스 대사 요약에서 기준과 장부의 사용권자산·처분이익, 측정 차이를 먼저 확인합니다.
- 탭을 옮겨 가며 판매후리스 명세 → 자산 유형별 → 판매 요건별 → 매각월별 → 점검 예외 순으로 좁혀 봅니다.
- 행을 누르면 유지 비율·리스부채·추가 금융과 기준·장부 측정액이 상세 다이얼로그로 열립니다.
- 판매후리스 명세와 점검 예외 탭에서는 CSV 내려받기(UTF-8 BOM)로 결과를 저장할 수 있습니다.
판매인가, 금융인가 — 판매 요건과 측정 규칙
먼저 판매인지를 가르고, 판매라면 계속 쓰는 부분과 넘긴 부분을 나눠 사용권자산과 처분이익을 계산합니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| IFRS 15 판매 요건 충족 | 판매후리스 | 사용권자산 = 장부금액 × 유지 비율, 처분이익 = 차익 × (1 − 유지 비율) |
| IFRS 15 판매 요건 미충족 | 금융거래 | 자산을 계속 인식하고 받은 대가를 금융부채로 인식합니다. |
| 매각가격 > 공정가치 | 추가 금융 | 초과분을 금융부채로 인식하고 처분이익에 넣지 않습니다. |
| 처분이익을 차익 전액으로 인식 | 점검 필요 | 계속 쓰는 부분의 이익까지 잡지 않았는지 확인합니다. |
| 시가 초과분이 처분이익에 포함 | 점검 필요 | 추가 금융으로 분리했는지 확인합니다. |
| 판매 요건 미충족인데 자산 제거·이익 인식 | 점검 필요 | 재매입 약정 등 통제 이전을 막는 조건을 확인합니다. |
| 매각가격과 공정가치 차이 3% 초과 | 확인 필요 | 공정가치 측정 근거와 시가 조정 처리를 확인합니다. |
이 화면이 대신 정하지 않는 것
판정 결과는 확인 대상을 알리는 표시이며, 기준서 충족 여부를 단정하지 않습니다. 판매 요건 충족 여부와 공정가치 측정은 계약 조건과 평가 자료로 회사가 판단합니다. 화면의 3% 기준은 확인 대상을 고르는 참고값이며 기준서가 정한 수치가 아닙니다. 최종 판단은 기준서 원문에 따라 회사와 감사인이 합니다.
판매 판단에서 측정 대사까지 5단계 산출
| 단계 | 내용 |
|---|---|
| 1단계 | IFRS 15 판매 요건 충족 여부를 가른다 — 충족 → 판매후리스 / 미충족 → 금융거래 |
| 2단계 | 계속 쓰는 비율을 구한다 — 유지 비율 = 리스료 현재가치 ÷ 공정가치 |
| 3단계 | 사용권자산을 측정한다 — 사용권자산 = 장부금액 × 유지 비율 |
| 4단계 | 넘긴 권리만큼 처분이익을 인식한다 — 처분이익 = (공정가치 − 장부금액) × (1 − 유지 비율) |
| 5단계 | 분개 균형과 장부를 대사한다 — 매각대가 + 사용권자산 = 장부금액 + 리스부채 + 추가 금융 + 처분이익 |
조회조건
| 필드 | 필수 | 설명 |
|---|---|---|
| 회사코드 | 필수 | 대사 요약 단건 조회의 키로도 씁니다. |
| 회계연도 | 필수 | 대사 요약 단건 조회의 키로도 씁니다. |
| 자산 유형 | 선택 | 전체 / 건물 / 설비 / 차량 |
| 자산번호 | 선택 | 한 거래만 좁혀 볼 때 씁니다. |
| 판정 상태 | 선택 | 전체 / 정상 / 점검 필요 / 확인 필요 |
결과 컬럼
| 영역 | 컬럼 · 표시 |
|---|---|
| 판매후리스 대사 요약 | 거래 건수 · 판매 요건 충족 · 장부금액 · 공정가치 · 기준/장부 사용권자산 · 기준/장부 처분이익 · 금융부채·추가 금융 · 측정 차이 · 예외 건수 |
| 판매후리스 명세 | 판매후리스번호 · 자산번호 · 자산 · 판매 요건 · 장부금액 · 공정가치 · 매각가격 · 유지 비율 · 기준/장부 사용권자산 · 기준/장부 처분이익 · 판정 |
| 자산 유형별 · 판매 요건별 · 매각월별 집계 | 구분 · 건수 · 공정가치 · 기준/장부 사용권자산 · 기준/장부 처분이익 |
| 점검 예외 | 예외번호 · 자산번호 · 예외 유형 · 내용 · 차이 · 중요도 |
SAP 표준 기능 매핑
표준 실행은 SAP 표준 T-code 가 담당하고, 이 화면은 그 데이터에 판매후리스 측정 관점의 조회·검증을 더해 확장합니다.
| 표준 T-code | 표준 기능 | 이 화면이 더한 것 |
|---|---|---|
F-92 | 고객 매각에 의한 자산 처분 | 처분 전표의 장부금액·매각가격을 판매후리스 건으로 가져옵니다 |
AS03 | 고정자산 마스터 조회 | 처분 직전 장부금액을 확인합니다 |
AW01N | 자산 탐색기 | 처분·사용권자산 인식 전표를 건별로 대사합니다 |
RECN | 부동산 계약 관리 | 리스백 계약의 리스료와 기간을 가져옵니다 |
FAGLL03 | G/L 개별항목 조회 | 처분손익·금융부채 계정 금액을 집계와 대사합니다 |
IFRS 요구사항 매핑표
| 기준서 | 요구사항 | 이 화면의 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IFRS 16 (K-IFRS 제1116호) | 판매후리스의 이전이 IFRS 15 의 판매에 해당하는지 판단 | 판매 요건 표시와 요건 미충족 처리 검출 | ANLA · VICNCN | 통제 이전 판단은 사용자 몫입니다. |
| IFRS 16 (K-IFRS 제1116호) | 사용권자산은 기존 장부금액 중 계속 보유하는 사용권 비율로 측정 | 유지 비율 산출과 기준 사용권자산 대사 | ANLC · VICDCOND | 리스료 현재가치 산정은 화면 밖 절차입니다. |
| IFRS 16 (K-IFRS 제1116호) | 매수자에게 이전된 권리에 대한 차익만 인식 | 기준 처분이익 산출과 전액 인식 검출 | ACDOCA | 차손이 나는 경우 손상 검토가 먼저입니다. |
| IFRS 16 (K-IFRS 제1116호) | 시가보다 높은 매각가격은 매수자의 추가 금융으로 회계처리 | 시가 초과분 분리 여부 검출 | ACDOCA | 시가보다 낮은 가격(선급 리스료)은 이 화면 샘플에 포함하지 않았습니다. |
| IFRS 15 (K-IFRS 제1115호) | 통제 이전 여부로 판매 인식 | 판매 요건별 집계 | VICNCN | 재매입 약정 등 조건은 계약으로 확인합니다. |
참고 CDS 뷰
| 원천 테이블 | 주요 필드 | 쓰임 |
|---|---|---|
ANLA / ANLC | ANLN1 · ANLKL · KANSW · KNAFA | 처분 자산의 장부금액 |
VICNCN / VICDCOND | RECNNR · RECNBEG · CONDTYPE · UNITPRICE | 리스백 계약과 리스료 |
BSEG | BUKRS · BELNR · ANLN1 · DMBTR · BWASL | 자산 처분 전표 |
ACDOCA | RBUKRS · GJAHR · RACCT · HSL | 처분손익·금융부채·사용권자산 전표 |
KNA1 | KUNNR · NAME1 | 매수자 표기 |
define view entity ZC_SaleLeasebackItem
  as select from    ZI_SaleLeaseback as sl
    inner join      I_FixedAsset     as fa on fa.FixedAsset = sl.AssetNo
{
  key sl.TransactionId     as SlbId,
      sl.AssetNo           as AssetNo,
      fa.FixedAssetDescription as AssetName,
      sl.SaleTestFlag      as SaleTest,
      sl.CarryingAmount    as CarryAmt,
      sl.FairValue         as FairValue,
      sl.SalePrice         as SalePrice,
      sl.LeasePaymentPv    as LeasePv,
      sl.Currency          as Waers
}
표준 CDS 뷰 이름과 필드는 시스템 릴리스에 따라 다를 수 있으므로, 도입 시 실제 시스템에서 확인해 확정합니다.
OpenUI5 구성
| 기능 | 사용 컨트롤 · 구성 |
|---|---|
| 화면 골격 | sap.m.Page + 조회조건 패널 · 대사 요약 패널 · sap.m.IconTabBar 5개 탭 |
| 데이터 연동 | manifest.json dataSources.mainService(OData V2, 상대 경로) — 화면 블록마다 엔티티셋에 직접 바인딩합니다. 모델 설정은 useBatch:false · defaultBindingMode:"OneWay" · defaultCountMode:"Inline" |
| 조회조건 | sap.m.Input · sap.m.ComboBox — 우측 끝에 조회·초기화 버튼, Enter 키로 즉시 재조회, sap/ui/model/Filter로 조회조건을 조립합니다. "전체"를 고른 조건은 필터를 만들지 않습니다 |
| 정렬 · 페이징 | sap/ui/model/Sorter와 모델의 페이징 기능으로 처리 — 전체를 받아 화면에서 걸러내지 않습니다 |
| 명세·예외 표 | sap.ui.table.Table — 행 클릭 시 상세 다이얼로그 |
| 집계 표 | sap.m.Table — sap.m.ObjectStatus로 판정 상태를 표준 ValueState 로만 표시 |
| 공통 처리 | CSV 다운로드 공통 컨트롤러(UTF-8 BOM), 전역 오류 처리기 — 메타데이터 로드 실패·요청 실패·빈 응답을 구분해 안내 |
파일 구성
| 경로 | 역할 |
|---|---|
index.html | OpenUI5 부트스트랩 — sap_horizon · lodash · moment, OData 서비스에 연결 |
Component.js | 화면 상태·조회조건 모델 초기화, 전역 오류 처리기 연결 |
manifest.json | 앱 디스크립터 — zui5.slback · ko 로케일, OData 서비스와 모델 선언 |
view/Main.view.xml | 조회조건 · 대사 요약 · 5개 탭 |
view/DetailDialog.fragment.xml | 상세 내역 다이얼로그 |
controller/Main.controller.js | 조회조건 조립 · 바인딩 · 다이얼로그 · CSV 다운로드 |
controller/BaseController.js | CSV 다운로드 공통 처리 |
model/ErrorHandler.js | 전역 오류 처리 |
model/formatter.js | 금액 · 비율 · 상태 표시 서식 |
i18n/i18n_ko.properties | ko 로케일 리소스 |
운영 데이터는 OData 서비스가 제공하며, 검증용 샘플 데이터는 화면과 완전히 분리해 별도로 둡니다. 화면과 판정 로직은 그대로 씁니다.
검증 결과
화면 구성에 쓴 검증용 샘플 데이터는 10건의 판매후리스를 기준으로 사용권자산·처분이익·금융부채가 원(KRW) 단위로 맞물리도록 구성했습니다.
| 검증 항목 | 결과 |
|---|---|
| 유지 비율 = 리스료 현재가치 ÷ 공정가치 | 통과(차이 0) |
| 사용권자산 = 장부금액 × 리스료 PV ÷ 공정가치 | 통과(차이 0) |
| 처분이익 = (공정가치 − 장부금액) × 넘긴 권리 비율 | 통과(차이 0) |
| 매각대가 + 사용권자산 = 장부금액 + 리스부채 + 추가금융 + 이익 (반올림 ±2원) | 통과(차이 0) |
| 판매 요건 미충족 건: 사용권자산 0 · 이익 0 · 금융부채 = 매각대가 | 통과(차이 0) |
| 장부 사용권자산 = 기준 | 통과(의도적 예외 제외 차이 0) |
| 장부 처분이익 = 기준 | 통과(의도적 예외 제외 차이 0) |
| 자산 유형별 집계 = 명세 집계 | 통과(차이 0) |
| 판매 요건별 집계 = 명세 집계 | 통과(차이 0) |
| 매각월별 집계 = 명세 집계 | 통과(차이 0) |
| 대사 요약행 = 실제 집계 결과 | 통과(차이 0) |
| 금액 차이 건 = 예외 등록 건 | 통과(의도적 예외 제외 차이 0) |
| 확인 대상 건 안내 | 처분이익 전액 인식 1건 · 시가 초과분 이익 포함 1건 · 판매 요건 미충족 처리 1건 · 가격 차이 3% 초과 2건(의도적으로 구성한 케이스) |
| 조회 조건 전달 — 10건 → 7건 필터 · top 3 · 내림차순 정렬 · __count 10 확인 | 확인 |
| 표시 금지 검사 — 커스텀 프로그램ID·앱 식별자·출처 표현 검출 | 0건 |
| 화면 렌더링 — 실브라우저에서 조회 → 탭 이동 → 행 클릭 상세까지 실동작 후 캡처 | 6/6 |
조회 버튼 위치 · sap_horizon 테마 · Enter 키 조회 · 서비스 미연결 시 오류 안내 | 확인 |
모든 데이터는 검증용으로 구성한 가상 데이터입니다.
자주 묻는 질문
이 화면의 판정이 곧 기준서 충족 여부인가요?
아닙니다. 이 화면은 판매후리스 거래의 측정 결과를 집계·대사해 확인이 필요한 건을 가려내는 점검 도구입니다. 최종 판단은 기준서 원문에 따라 회사와 감사인이 합니다.
적용 시기와 범위는 어떻게 되나요?
IFRS 16 리스(K-IFRS 제1116호)는 이미 시행 중인 기준서입니다. 이 화면은 자산을 팔고 다시 빌려 쓰는 판매자-리스이용자 쪽의 회계처리를 다룹니다. 판매후리스는 건수는 적어도 한 건의 금액이 크므로, 거래가 생긴 결산기에 반드시 점검할 대상입니다.
왜 처분이익을 전부 인식하지 않나요?
판매후리스 후에도 회사는 리스기간 동안 그 자산을 계속 씁니다. 계속 쓰는 부분은 사실상 넘기지 않은 것이므로, 그 부분에 해당하는 이익은 인식하지 않고 사용권자산을 줄이는 방식으로 반영됩니다. 그래서 차익 가운데 매수자에게 실제로 넘긴 권리에 해당하는 비율만 처분이익으로 인식합니다.
판매 요건을 채우지 못하는 대표적인 경우는 무엇인가요?
판매자가 자산을 다시 사들일 권리나 의무를 가진 재매입 약정이 있으면, 매수자가 자산을 통제한다고 보기 어려워 판매로 보지 않는 경우가 많습니다. 이때는 자산을 장부에서 지우지 않고 계속 인식하며, 받은 돈은 금융부채로 인식합니다.