 PGB&CompanyTech Blog
SAP 무형자산 재평가모형 점검 — IAS 38, 활성시장 요건에서 재평가 증감의 손익·기타포괄손익 구분까지 장부와 맞춰본다
활성시장 3요건 · 재평가차이의 손익·기타포괄손익 배분 · 분류별 재평가잉여금 증감을 자산 단위로 확인합니다
배출권, 어업권·운송 면허 같은 인허가권, 상표권처럼 외부에서 가격이 보이는 무형자산을 가진 회사는 IAS 38 무형자산(K-IFRS 제1038호)에서 후속측정을 원가모형으로 할지 재평가모형으로 할지 정해야 합니다. 재평가모형은 활성시장이 있는 자산에만 쓸 수 있고, 한 자산을 재평가하면 같은 분류의 다른 자산도 함께 재평가해야 하며, 재평가 증가·감소는 기타포괄손익(재평가잉여금)과 당기손익으로 나눠야 합니다.
실무에서는 자산별 공정가치, 이전 재평가 이력, 재평가잉여금 잔액이 엑셀과 전표에 흩어져 있어 증감을 어느 쪽으로 보냈는지 다시 따져 보기 어렵습니다. 이 화면은 자산 한 줄에 활성시장 요건, 환입·차감 한도, 산출 반영액과 장부 반영액을 모아 보고 분류별 재평가잉여금 증감까지 이어서 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 4종을 함께 공개합니다.
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) — 무형자산 |
| 관련 기준서 | IAS 38 무형자산(K-IFRS 제1038호) — 재평가모형의 활성시장 요건·분류 단위 적용·재평가 증감 처리 |
| Namespace | zui5.intreval |
| 셸 구조 | 단일 페이지 + 3개 탭 |
| 화면 수 | 메인 1 · 상세 팝업 1 |
| SAP 표준 T-code | AW01N · AS03 |
| 데이터 연동 방식 | OData V2 (조회조건 전부 $filter) |
| 성격 | 조회·산출·대사·점검형 |
| 테마 | sap_horizon · 한국어 |
| 요약 | 내용 |
|---|---|
| 점검 대상 | 자산별 활성시장 3요건, 재평가 전 장부금액·공정가치, 당기손익 감소 미환입 잔액, 재평가잉여금 전·후, 기타포괄손익·당기손익 반영의 산출과 장부 |
| 핵심 산식 | 재평가차이 = 공정가치 − 재평가 전 장부금액 · 증가 시 당기손익 = min(차이, 감소 미환입 잔액) · 감소 시 기타포괄손익 차감 = min(|차이|, 재평가잉여금) |
| 결과 표시 | 정상 / 점검 필요 |
실제 화면 4종 둘러보기
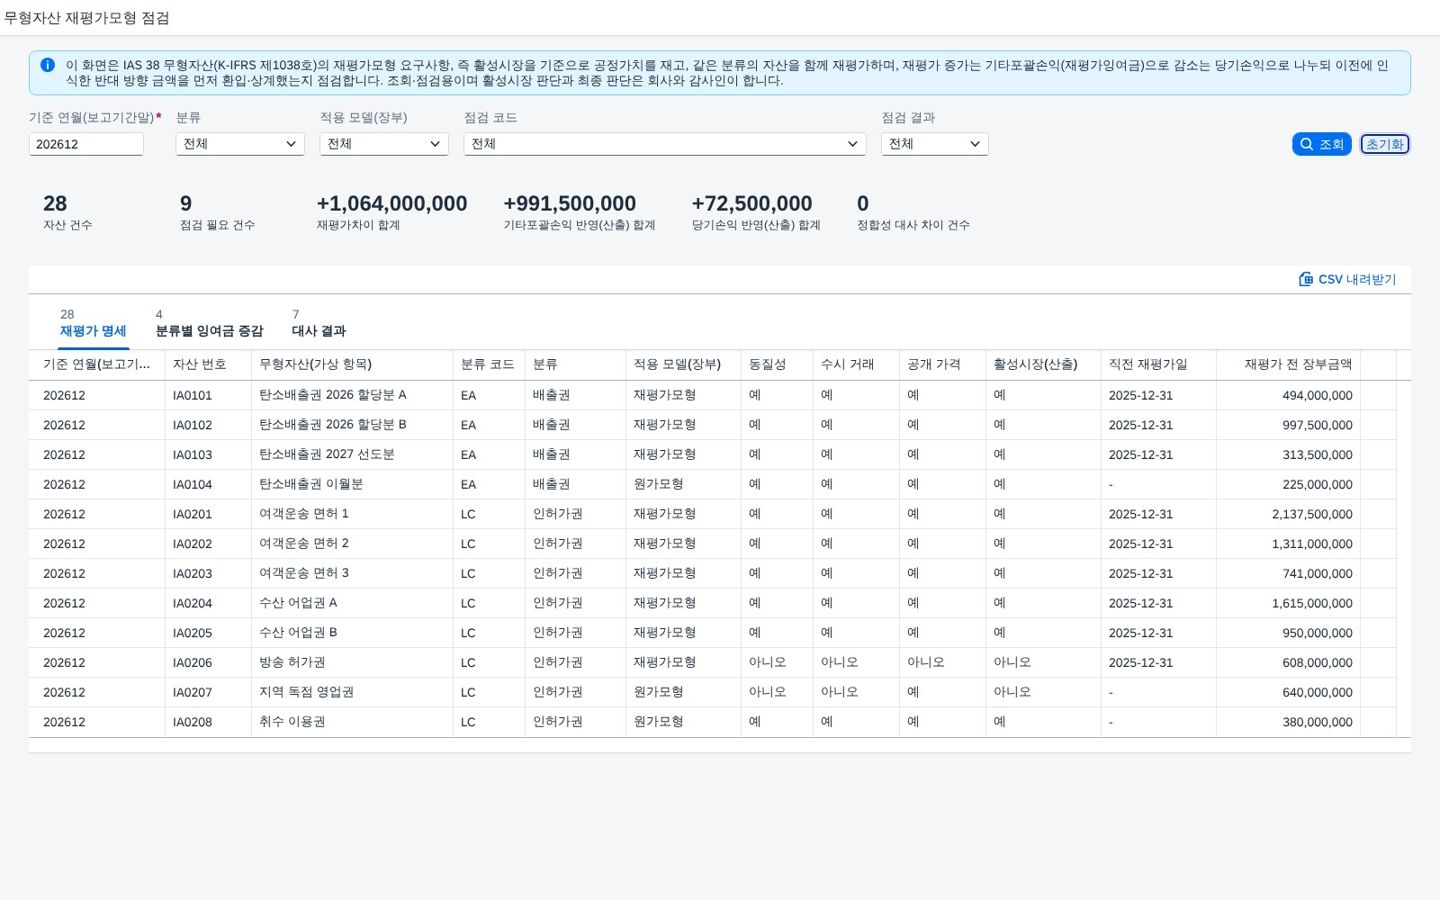
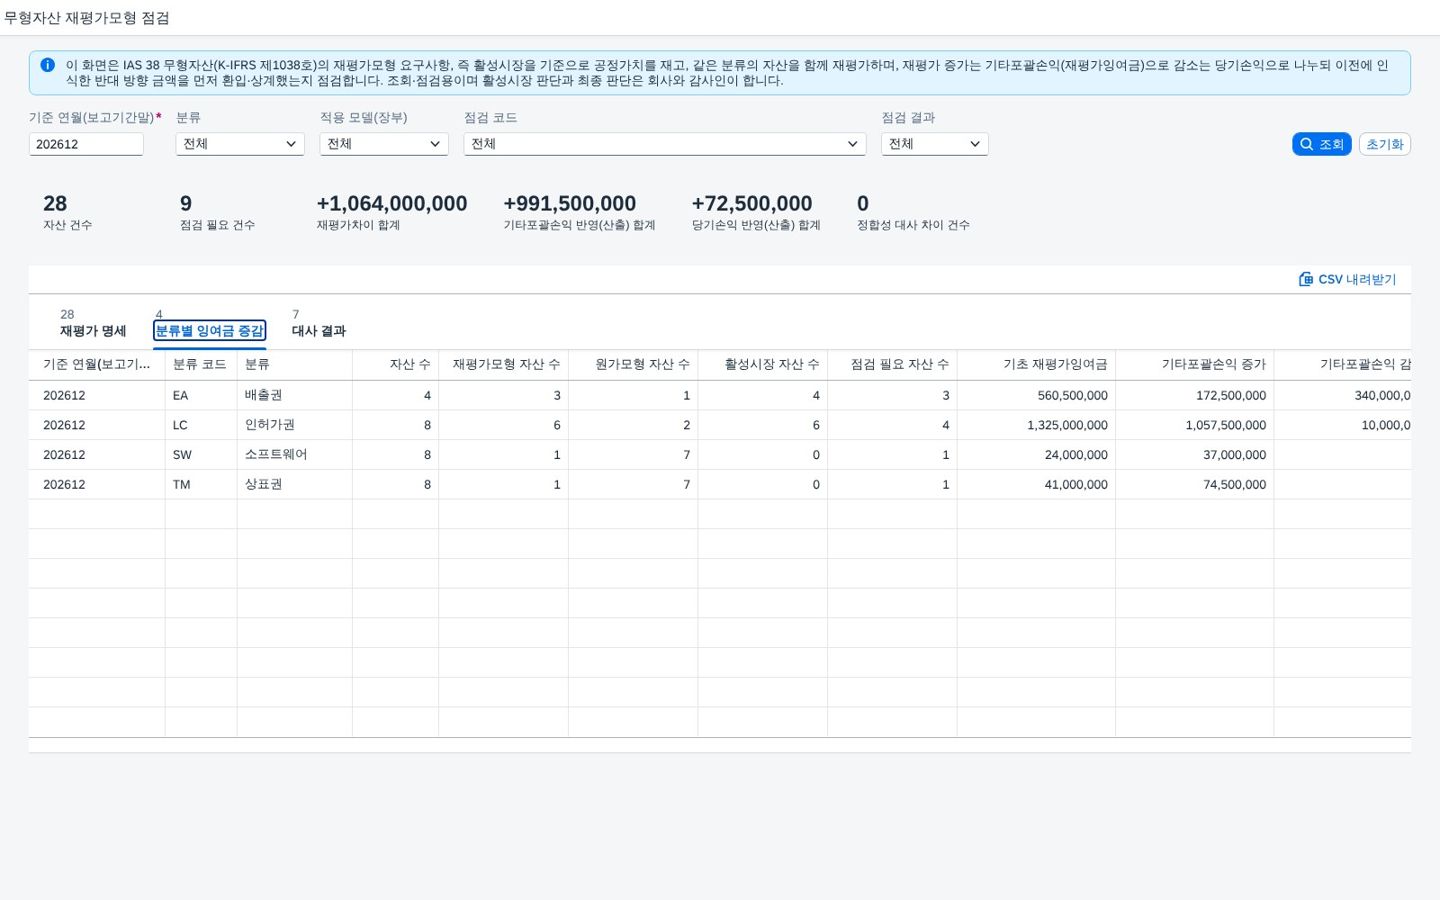
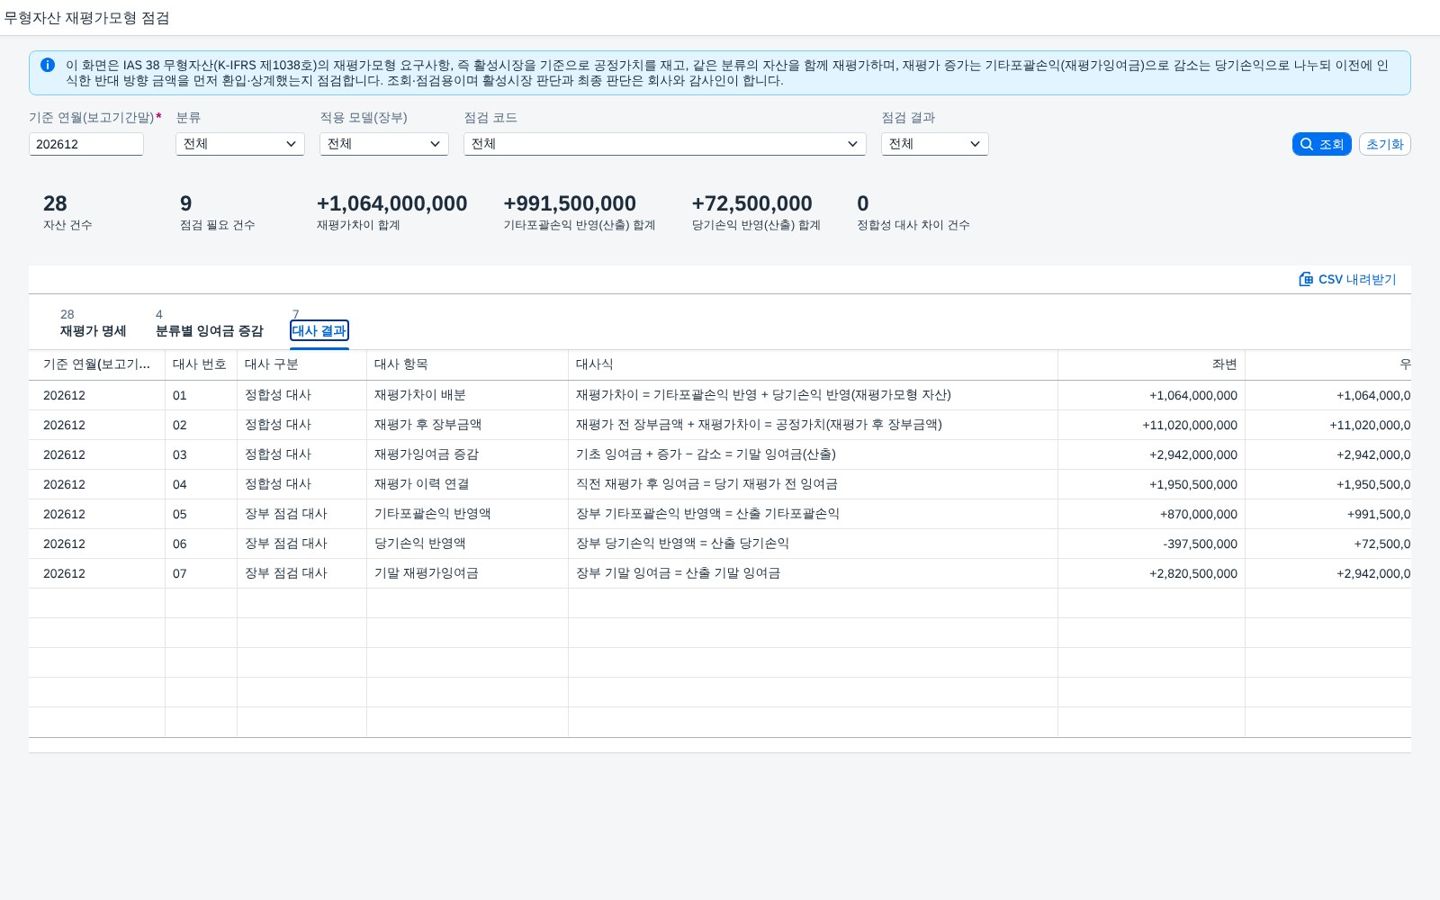
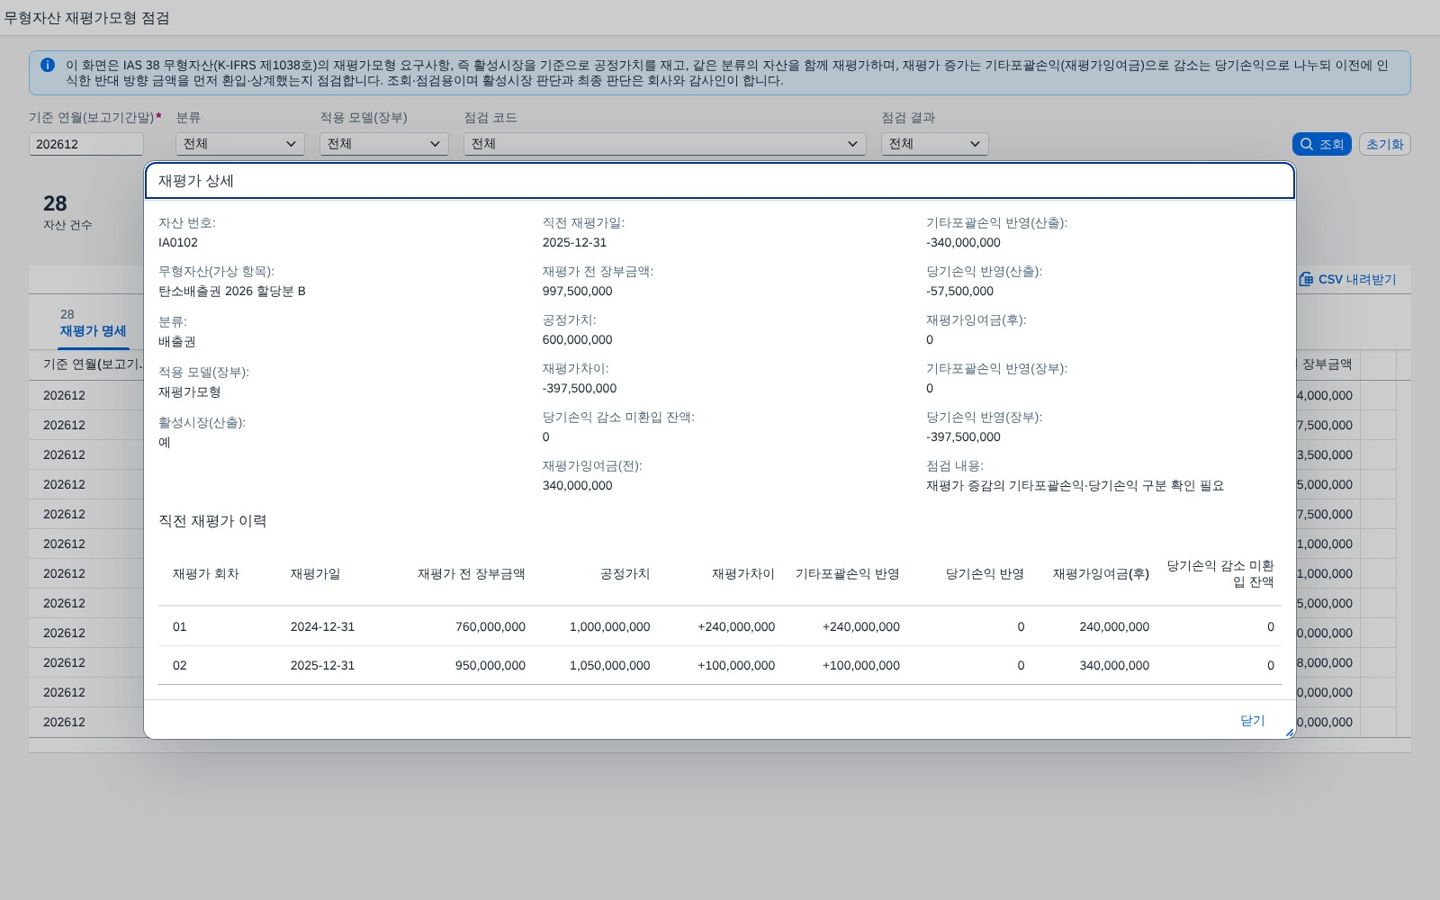
사용 방법
- 기준 연월을 넣고, 분류·적용 모델(장부)·점검 코드·점검 결과는 필요할 때만 고릅니다. "전체"를 고르면 해당 조건 없이 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 입력란에서 Enter 키를 눌러도 같은 조회가 실행됩니다. 화면을 열면 기본 조건(기준 연월 202612)으로 자동 조회됩니다.
- 요약 지표에서 자산 건수, 점검 필요 건수, 재평가차이 합계, 기타포괄손익·당기손익 반영(산출) 합계, 정합성 대사 차이 건수를 확인합니다.
- 재평가 명세 → 분류별 잉여금 증감 → 대사 결과 탭 순서로 이동합니다.
- 재평가 명세에서 행을 누르면 계산 내역과 직전 재평가 이력 팝업이 열립니다.
- CSV 내려받기로 현재 탭의 결과를 UTF-8(BOM) 파일로 받습니다.
활성시장 요건과 재평가 증감 점검 코드 판정 규칙
위에서부터 차례로 보며 먼저 걸리는 코드가 붙습니다. 결과는 원인을 단정하지 않고 확인을 요청하는 표시입니다.
| 판정 조건 | 점검 코드 | 결과 | 사용자 조치 |
|---|---|---|---|
| 재평가모형 자산인데 동질성·수시 거래·공개 가격 중 하나라도 충족하지 않음 | A01 | 점검 필요 | 활성시장 요건 근거 확인, 없으면 원가모형 적용 여부 검토 |
| 활성시장 요건을 모두 충족하는 원가모형 자산이 재평가모형 자산과 같은 분류 | A02 | 점검 필요 | 같은 분류를 함께 재평가해야 하는지 확인 |
| 장부의 재평가 증감 전체는 산출과 같은데 기타포괄손익·당기손익 구분이 다름 | A03 | 점검 필요 | 환입 한도와 재평가잉여금 차감 한도 적용 여부 확인 |
| 활성시장 요건을 충족하는 재평가모형 자산인데 장부 반영이 0 이고 재평가차이가 재평가 전 장부금액의 10% 이상 | A04 | 점검 필요 | 재평가 누락과 재평가 주기 확인 |
| 그 밖 | A00 | 정상 | 조치 없음 |
A04 의 10% 는 샘플 화면의 점검 기준일 뿐이며 유의성 판단은 회사와 감사인이 합니다.
활성시장 판정에서 분류별 잉여금 증감까지의 산출 순서
- 활성시장(산출) = 동질성 예 AND 수시 거래 예 AND 공개 가격 예
- 재평가차이 = 공정가치 − 재평가 전 장부금액
- 차이 ≥ 0 이면 당기손익 반영 = min(차이, 감소 미환입 잔액), 기타포괄손익 반영 = 나머지
- 차이 < 0 이면 기타포괄손익 차감 = min(|차이|, 재평가잉여금 전), 당기손익 반영 = 나머지의 음수
- 재평가잉여금 후 = 전 + 기타포괄손익 반영
- 분류별 기말(산출) = 기초 + 기타포괄손익 증가 − 기타포괄손익 감소, 장부 기말과 비교
조회조건
| 조건 | 필수 | 설명 |
|---|---|---|
| 기준 연월(보고기간말) | 필수 | YYYYMM 6자리 |
| 분류 | 선택 | 배출권·인허가권·상표권·소프트웨어 |
| 적용 모델(장부) | 선택 | 재평가모형·원가모형 |
| 점검 코드 | 선택 | A00~A04 |
| 점검 결과 | 선택 | 정상·점검 필요 |
결과 컬럼
재평가 명세 25개 컬럼, 분류별 잉여금 증감 15개 컬럼, 대사 결과 10개 컬럼으로 구성됩니다.
| 탭 | 주요 컬럼 |
|---|---|
| 재평가 명세 | 자산 번호·분류·적용 모델, 활성시장 3요건과 산출 판정, 직전 재평가일, 재평가 전 장부금액·공정가치·재평가차이, 당기손익 감소 미환입 잔액, 재평가잉여금 전·후, 기타포괄손익·당기손익 반영(산출·장부·차이), 점검 결과·코드·내용 |
| 분류별 잉여금 증감 | 자산 수 구성, 기초·증가·감소 재평가잉여금, 기말 산출·장부와 차이, 점검 결과 |
| 대사 결과 | 대사 번호·구분·항목·대사식, 좌변·우변, 검사·차이 건수, 최대 차이 |
SAP 표준 기능 매핑
표준 T-code
| T-code | 표준 기능 | 이 화면과의 관계 |
|---|---|---|
| AW01N | 자산 탐색기 | 자산별 가치와 거래를 확인한 뒤 이 화면에서 재평가 처리를 점검 |
| AS03 | 자산 마스터 조회 | 자산 분류 등 마스터 정보 확인 |
IFRS 요구사항 매핑
| 기준서 | 요구사항 | 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 38 무형자산(K-IFRS 제1038호) | 재평가모형은 활성시장이 있는 무형자산에만 적용 | 활성시장 3요건 판정(A01) | 자산 마스터, 시장 거래 정보(확인 필요) | 활성시장 판단은 회사와 감사인 |
| IAS 38 무형자산(K-IFRS 제1038호) | 재평가하는 자산이 속한 분류 전체를 재평가 | 분류 단위 점검(A02) | 자산 마스터, 장부 적용 모델 | 분류 정의는 회사 정책 |
| IAS 38 무형자산(K-IFRS 제1038호) | 재평가 증가는 기타포괄손익, 이전 당기손익 감소분 환입 한도까지는 당기손익 | 재평가차이 배분(A03) | 원장 금액, 재평가 이력 | 환입 한도는 미환입 잔액으로 산출 |
| IAS 38 무형자산(K-IFRS 제1038호) | 재평가 감소는 당기손익, 재평가잉여금 잔액 한도까지는 기타포괄손익에서 차감 | 재평가차이 배분(A03) | 원장 금액, 재평가 이력 | 분류별 잉여금 증감 탭에서 확인 |
| IAS 38 무형자산(K-IFRS 제1038호) | 장부금액이 공정가치와 유의적으로 다르지 않도록 충분한 주기로 재평가 | 재평가 누락 점검(A04) | 재평가 이력, 공정가치 | 유의성 기준은 회사 정책 |
참고 CDS 뷰
원천테이블
| 테이블 | 내용 | 사용 필드 |
|---|---|---|
| ANLA | 자산 마스터 | ANLN1, ANLKL, TXT50 |
| ANLC | 자산 가치 필드 | BUKRS, GJAHR, KANSW, KNAFA |
| ACDOCA | 유니버설 저널 | RBUKRS, GJAHR, POPER, RACCT, HSL |
CDS 뷰 스케치
@AbapCatalog.viewEnhancementCategory: [#NONE]
@EndUserText.label: 'Intangible revaluation basis'
define view entity IntangibleRevalBasis
  as select from IntangibleAssetValue
{
  key AssetId,
      AssetClass,
      CarryingAmount,
      // 재평가차이 = 공정가치 - 재평가 전 장부금액
      // 증가 : 당기손익 = min(차이, 감소 미환입 잔액), 기타포괄손익 = 나머지
      // 감소 : 기타포괄손익 차감 = min(|차이|, 재평가잉여금), 당기손익 = 나머지
      FairValue - CarryingAmount as RevaluationDifference
}
OpenUI5 구성
- 데이터는 OData V2 모델 하나로 받으며, 서비스 선언은 앱 설정 파일의 데이터 소스에만 둡니다.
- 탭마다 별도의 데이터 집합에 바인딩해 화면 블록이 각자 필요한 행만 받고, 한 번에 받아 컨트롤러에서 쪼개지 않습니다.
- 조회조건은 필터 객체로 만들어 $filter 로만 전달하고, "전체"는 필터를 만들지 않습니다.
- 정렬·페이징은 테이블의 sorter 와 threshold 로 $orderby · $top · $skip 을 호출하고, 총건수는 $inlinecount 로 받습니다.
- 요약 지표의 합산식은 컨트롤러 한 곳에 모았습니다.
- 서비스에 연결되지 않으면 ErrorHandler 가 메타데이터 실패와 요청 실패를 구분해 안내 창을 띄웁니다.
- 테이블은 sap.ui.table, 상세는 sap.m Dialog 로 구성했습니다.
파일 구성
index.html          앱 진입점
Component.js · manifest.json
controller/         BaseController.js · Main.controller.js
view/               Main.view.xml · DetailDialog.fragment.xml
model/              formatter.js · ErrorHandler.js
css/style.css · i18n/i18n_ko.properties
서비스 정의 폴더     메타데이터 · 서비스 로직 · 데이터 파일
검증 결과
검증용 샘플 데이터(기준 연월 1개, 가상 무형자산 28건, 재평가 이력 22행, 분류 4종)로 실제 브라우저에서 렌더링하고, 원천 행에서 독립 재계산한 값과 화면 요약 지표를 대조했습니다.
| 대사(기준 연월 202612) | 검사 건수 | 차이 건수 | 최대 차이 |
|---|---|---|---|
| R01 재평가차이 = 기타포괄손익 반영 + 당기손익 반영 | 11 | 0 | 0 |
| R02 재평가 전 장부금액 + 재평가차이 = 공정가치 | 11 | 0 | 0 |
| R03 기초 + 증가 − 감소 = 기말 재평가잉여금 | 4 | 0 | 0 |
| R04 직전 재평가 후 잉여금 = 당기 재평가 전 잉여금 | 11 | 0 | 0 |
장부 점검 대사 3종(기타포괄손익·당기손익·기말 재평가잉여금)은 점검 화면이라 의도적으로 넣은 예외 건이 있습니다 — 점검 필요 9건(A01 3건 · A02 2건 · A03 2건 · A04 2건, 정상 19건). 이 건수는 정합성 대사의 차이 건수와 분리해 기록했습니다. 조회 버튼 위치, Enter 조회, 테마 sap_horizon, 행 클릭 상세 팝업, 연결 실패 안내까지 실제 브라우저에서 확인했습니다.
자주 묻는 질문
이 점검은 어떤 기준서의 어떤 요구사항에 근거하며 적용 시기는 어떻게 되나요?
IAS 38 무형자산(K-IFRS 제1038호)은 무형자산 후속측정에서 원가모형과 재평가모형 중 회계정책으로 선택하게 하며, 재평가모형은 활성시장이 있는 자산에만 허용하고 같은 분류의 자산을 함께 재평가하도록 합니다. 재평가 증가와 감소는 기타포괄손익과 당기손익으로 나눠 처리합니다. 이미 시행 중인 기준서이며 이 화면은 그 요구사항을 자산별로 정리해 장부와 맞춰 보는 도구입니다. 세부 요건과 최근 개정 여부는 기준서 원문과 회사 적용 현황으로 확인 필요합니다.
활성시장은 이 화면이 판단해 주나요?
아닙니다. 동질성, 매입자·매도자를 언제든 찾을 수 있는지, 가격이 공개되는지 세 가지 요건을 입력값으로 받아 모두 충족하는 자산을 활성시장이 있는 것으로 계산해 보여줄 뿐입니다. 실제 판단은 시장 자료를 근거로 회사와 감사인이 합니다.
"점검 필요"는 회계처리가 잘못됐다는 뜻인가요?
아닙니다. 산출한 값과 장부가 다르거나 확인할 사항이 있는 자산을 골라 보여주는 표시입니다. 원인은 재평가 보고서와 전표를 함께 보아야 알 수 있고, 최종 판단은 회사와 감사인이 합니다.
재평가 증감을 왜 손익과 기타포괄손익으로 나누나요?
재평가 증가는 원칙적으로 기타포괄손익(재평가잉여금)으로 쌓지만 이전에 당기손익으로 인식한 감소분이 남아 있으면 그 한도까지는 당기손익으로 환입합니다. 재평가 감소는 원칙적으로 당기손익이지만 재평가잉여금 잔액이 있으면 그 한도까지는 기타포괄손익에서 먼저 차감합니다. 화면은 이 순서대로 산출해 장부와 비교하며, 적용 판단은 회사와 감사인이 합니다.
무형자산 재평가 처리를 결산 전에 한 화면으로 점검하세요
자산별 공정가치와 재평가 이력, 재평가잉여금 잔액이 흩어져 있다면 증감 구분을 결산 단계에서 다시 확인하느라 시간이 듭니다. 우리 회사 계정 체계에 맞춘 점검 화면이 필요하다면 문의해 주세요.