 PGB&CompanyTech Blog
SAP 충당부채 변제권 인식 점검 — IAS 37, 받을 게 거의 확실할 때만 자산이다
보험금과 구상으로 돌려받을 돈을 자산으로 잡았는지, 충당부채를 넘지 않는지, 재무상태표에서 상계하지 않았는지 원장 데이터로 먼저 확인해 둡니다
제품을 리콜하거나 소송에서 지거나 오염된 땅을 되살려야 하면 회사는 충당부채를 잡습니다. 그 돈의 일부를 보험사가 보상해 주거나 결함 부품을 납품한 협력업체가 물어주기로 한 경우, IAS 37 충당부채, 우발부채 및 우발자산(K-IFRS 제1037호)은 그 변제를 충당부채에서 빼지 않고 변제가 거의 확실할 때에만 별도 자산으로 인식하게 합니다. 받을 가능성이 높다는 정도로는 자산이 되지 않습니다.
실무에서는 보험 접수만 해 두고 자산을 미리 잡거나, 보험금이 손해액보다 많은데 전액을 자산으로 올리거나, 충당부채에서 변제액을 바로 빼 재무상태표를 순액으로 만드는 일이 생깁니다. 원장 데이터를 그대로 이어받아 건마다 기준 변제 자산을 계산해 장부와 나란히 놓는 과정을 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 6종을 함께 공개합니다.
실제 화면 6종 둘러보기
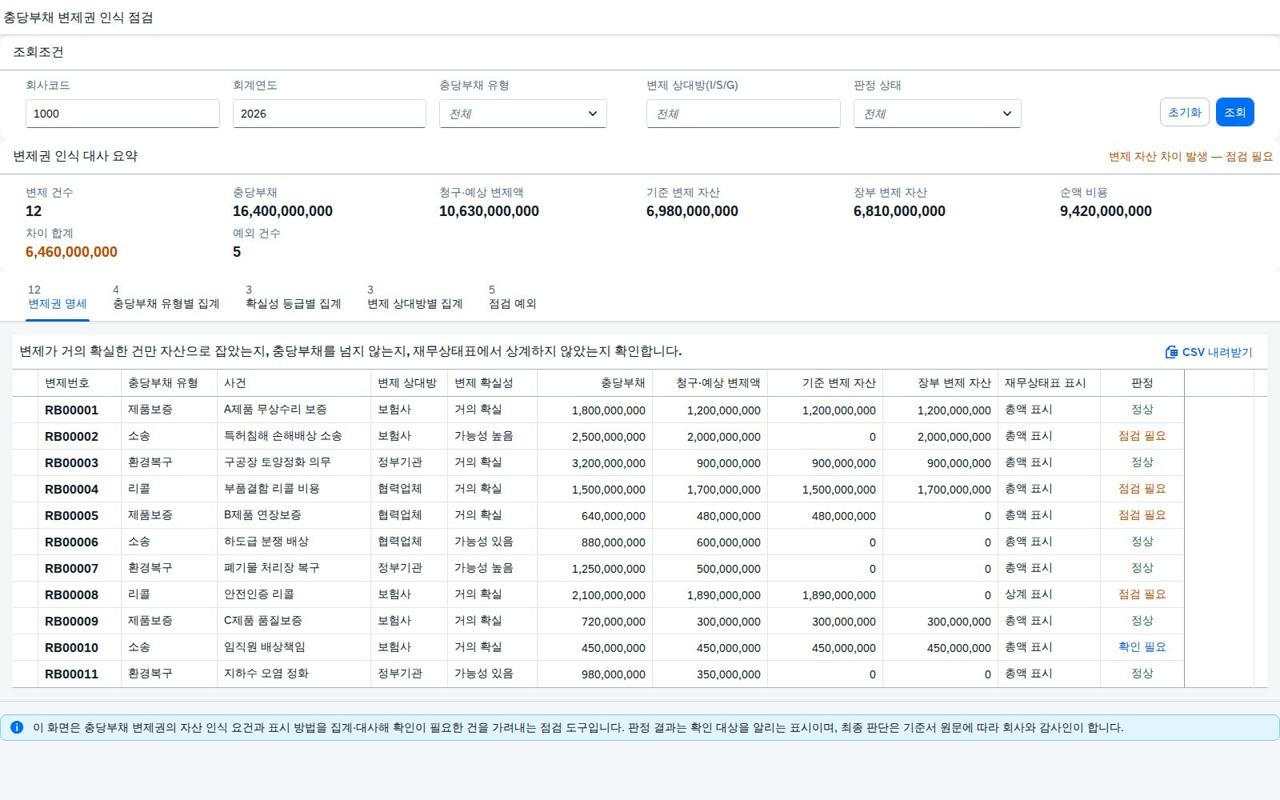
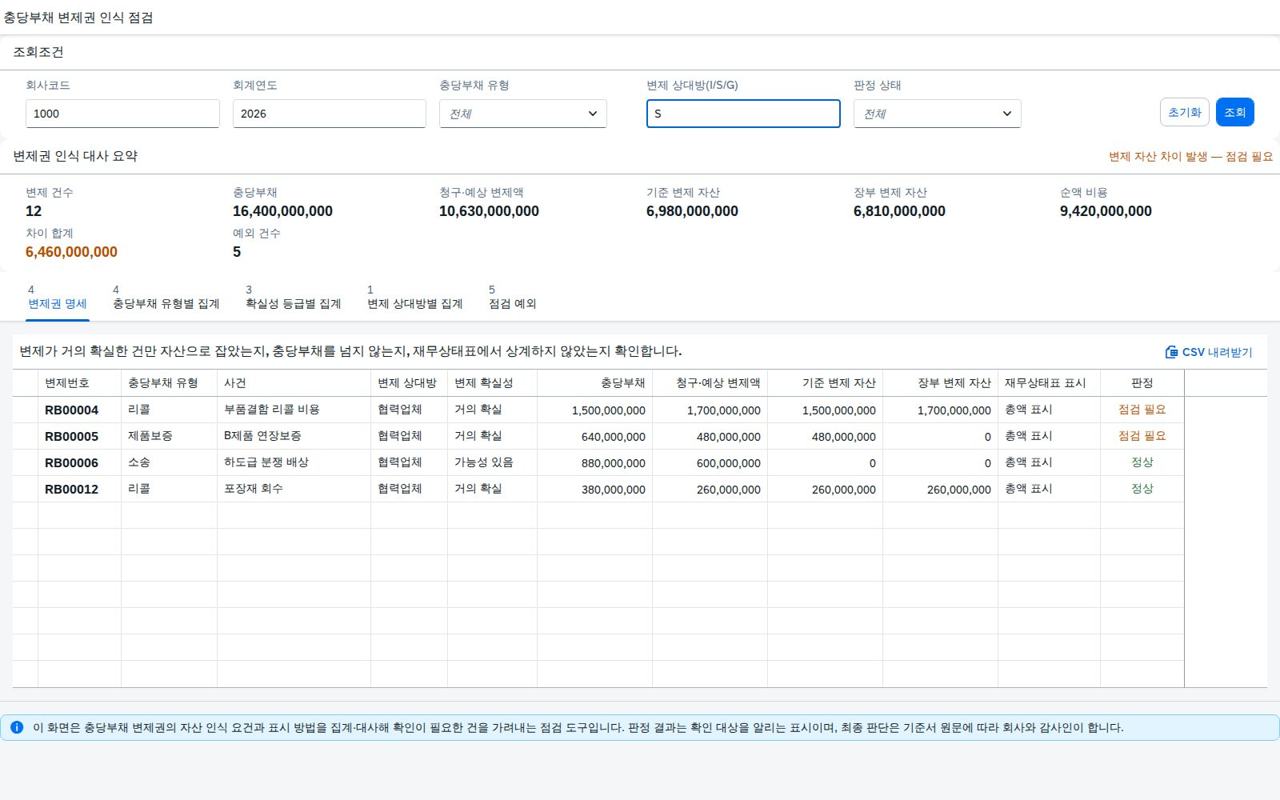
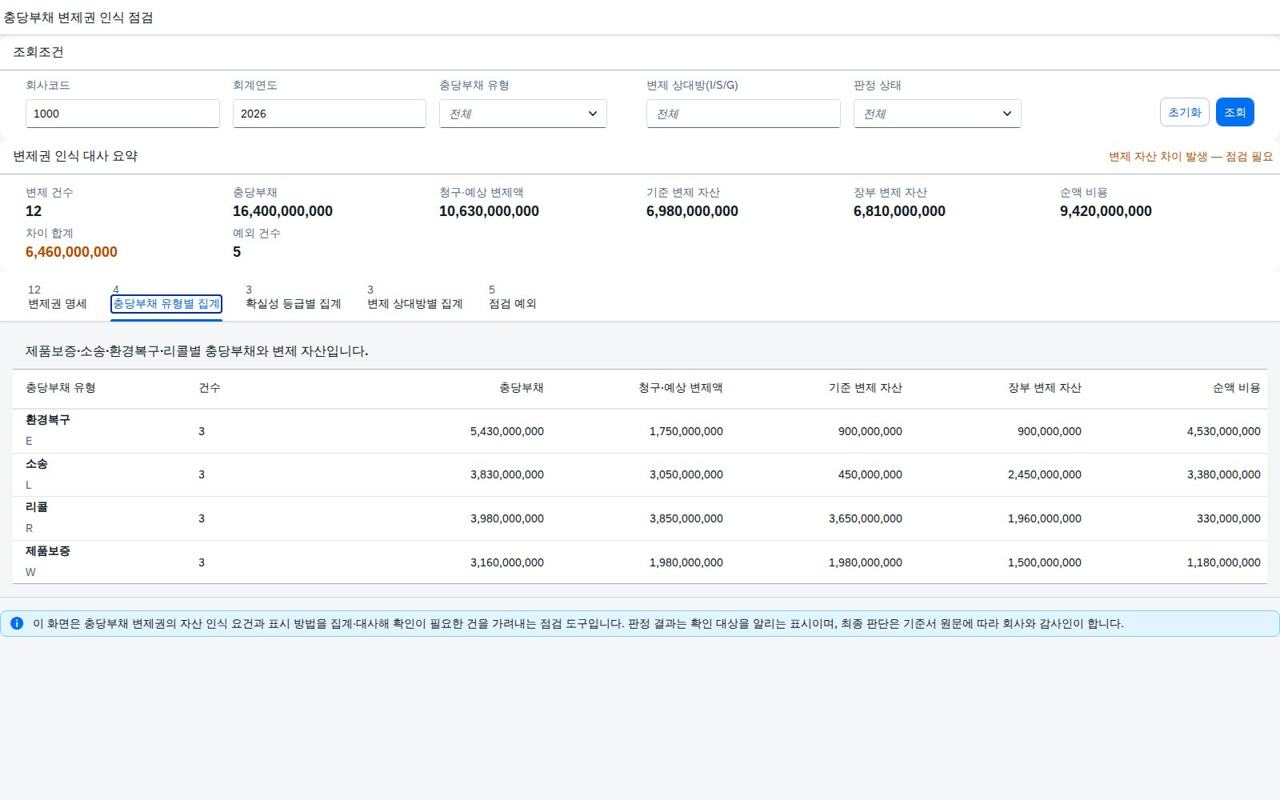
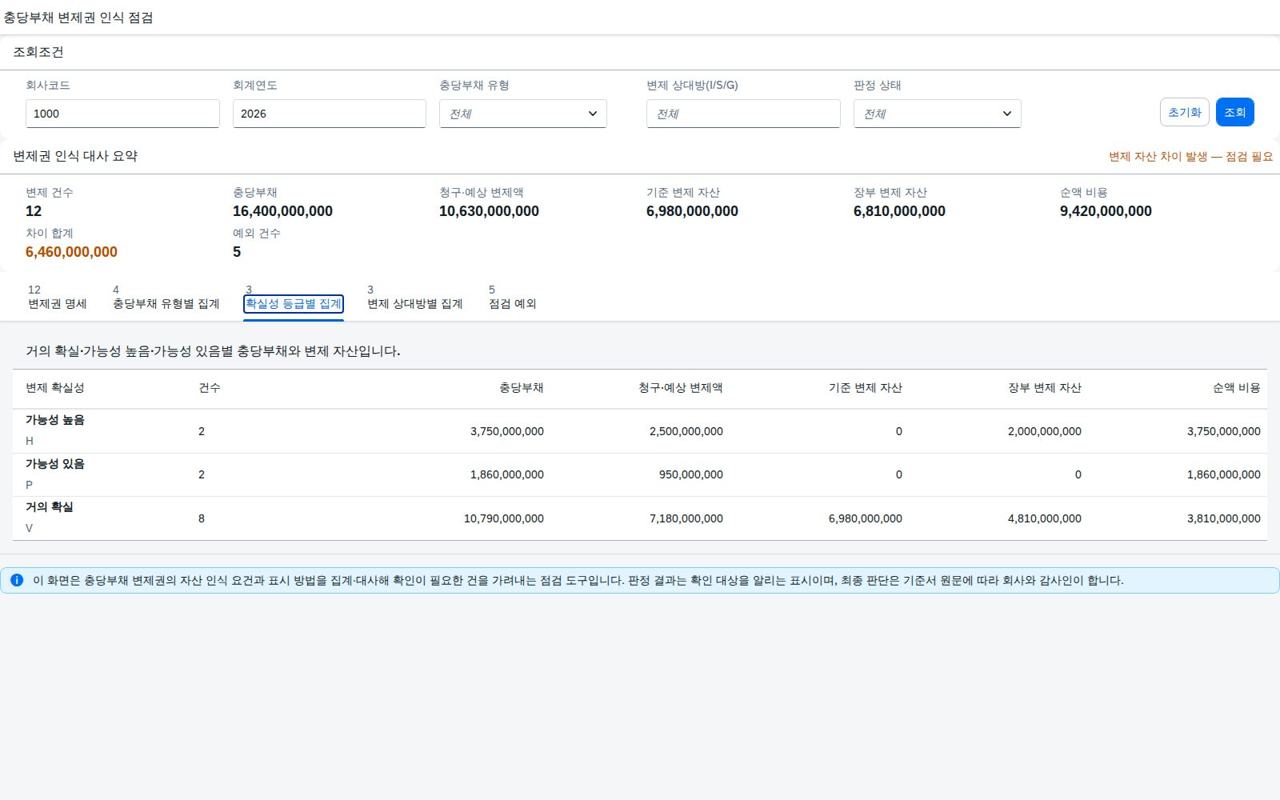
사용 방법
- 회사코드와 회계연도를 넣습니다. 충당부채 유형·변제 상대방·판정 상태는 비워 두면 전체가 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 입력 필드에서 Enter 키를 눌러도 같은 조회가 실행됩니다.
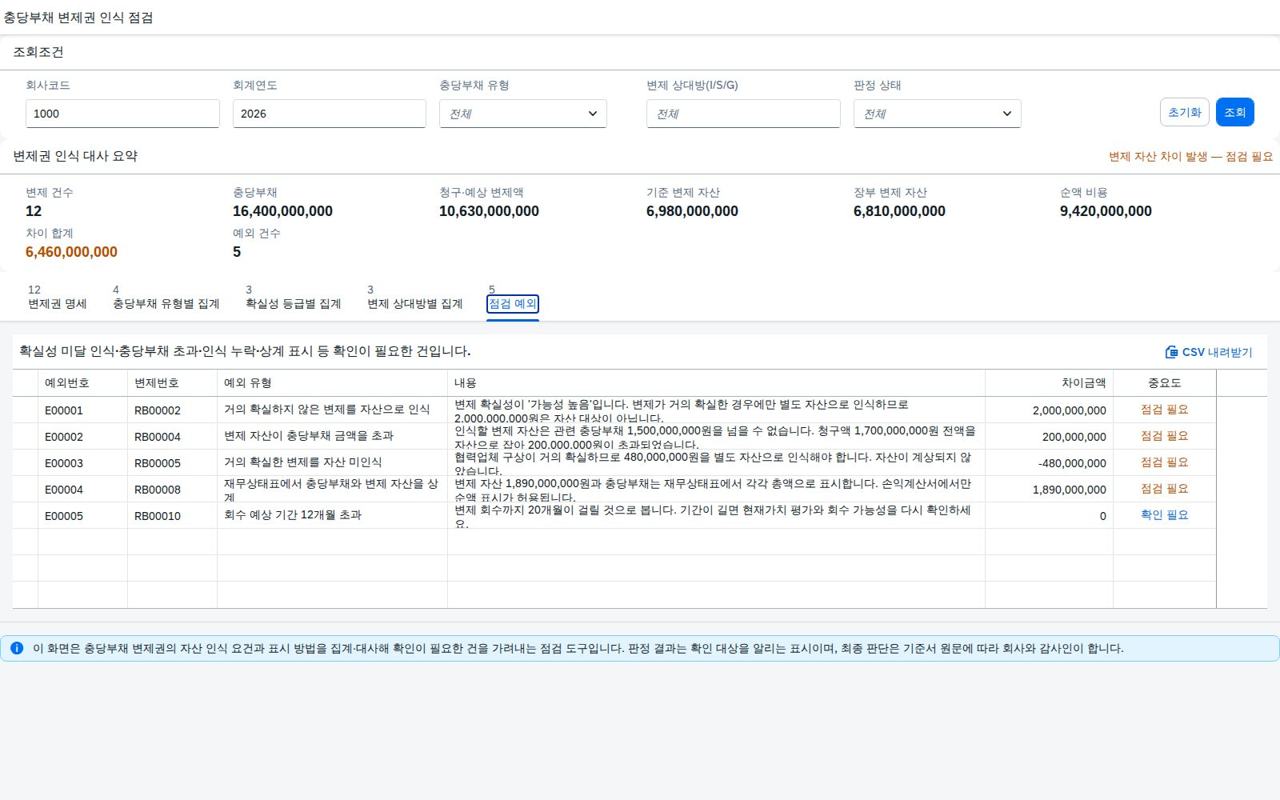
- 변제권 인식 대사 요약에서 충당부채와 청구액, 기준·장부 변제 자산, 순액 비용과 차이 합계를 먼저 확인합니다.
- 탭을 옮겨 가며 변제권 명세 → 충당부채 유형별 → 확실성 등급별 → 변제 상대방별 → 점검 예외 순으로 좁혀 봅니다.
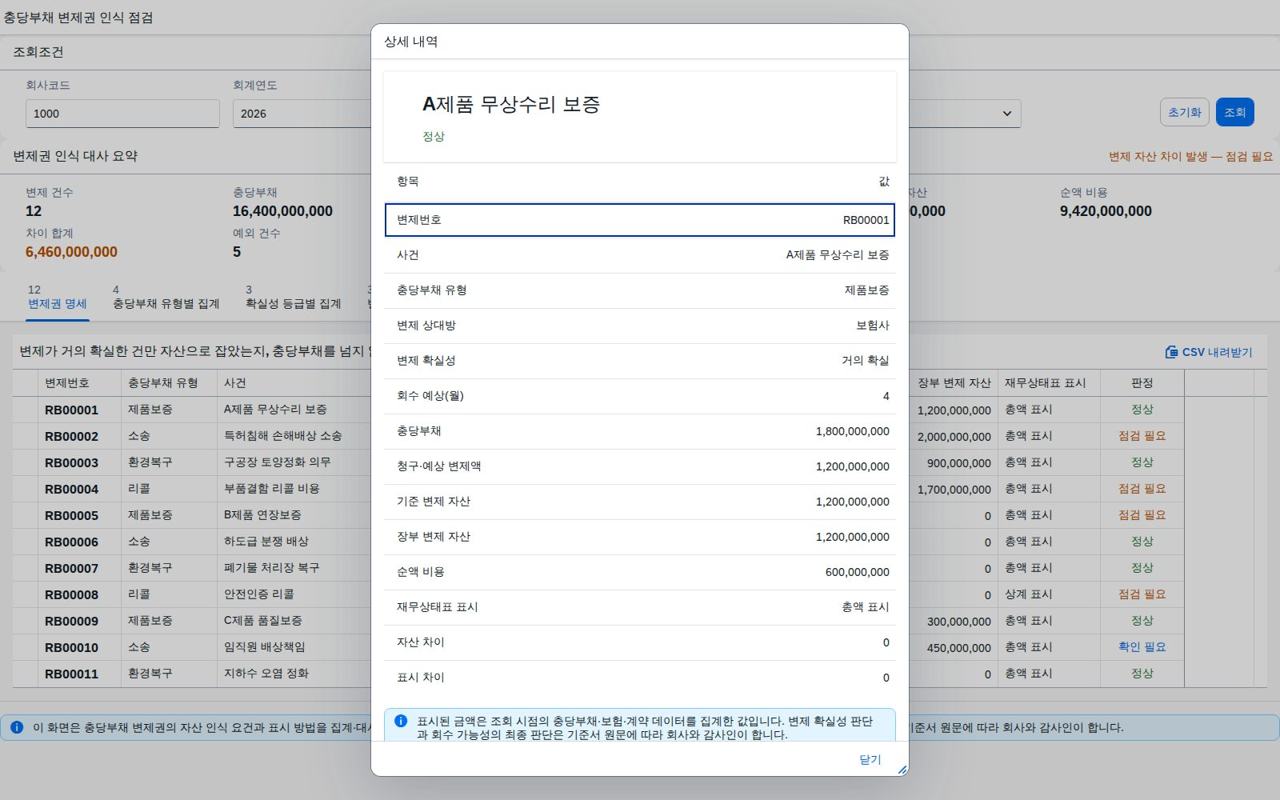
- 행을 누르면 회수 예상 기간·순액 비용·재무상태표 표시와 자산·표시 차이가 상세 다이얼로그로 열립니다.
- 변제권 명세와 점검 예외 탭에서는 CSV 내려받기(UTF-8 BOM)로 결과를 저장할 수 있습니다.
거의 확실할 때만 자산 — 확실성별 인식·표시 규칙
거의 확실할 때만 자산입니다. 그것도 충당부채까지만이고, 재무상태표에서는 서로 빼지 않습니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 거의 확실 · 청구액 ≤ 충당부채 | 청구액을 자산으로 | 변제 자산으로 인식합니다. |
| 거의 확실 · 청구액 > 충당부채 | 충당부채까지만 | 초과분은 자산으로 잡지 않습니다. |
| 가능성 높음 · 가능성 있음 | 자산 없음 | 우발자산으로 주석에 공시합니다. |
| 재무상태표 | 총액 표시 | 충당부채와 변제 자산을 각각 표시합니다. |
| 거의 확실하지 않은데 자산 인식 | 점검 필요 | 자산을 제거하고 주석 공시로 돌립니다. |
| 변제 자산이 충당부채 초과 | 점검 필요 | 초과분을 자산에서 뺍니다. |
| 거의 확실한데 자산 미인식 | 점검 필요 | 변제 자산을 인식합니다. |
| 재무상태표에서 상계 표시 | 점검 필요 | 총액으로 나눠 표시합니다. |
| 거의 확실 · 회수 12개월 초과 | 확인 필요 | 현재가치 평가와 회수 가능성을 확인합니다. |
| 청구액이 충당부채의 90% 이상인데 확실성 미달 | 확인 필요 | 확실성 근거를 다시 확인합니다. |
판정 결과는 확인 대상을 알리는 표시이며, 기준서 충족 여부를 단정하지 않습니다. '거의 확실'은 보험증권·합의서·판결 등 근거를 종합해 회사가 판단하며, 이 화면은 회사가 부여한 확실성 등급을 그대로 씁니다. 12개월·90% 는 확인 대상을 고르는 참고값입니다. 최종 판단은 기준서 원문에 따라 회사와 감사인이 합니다.
충당부채에서 변제 자산 대사까지 5단계 산출
- 충당부채와 변제 청구를 짝짓는다 —
사건별 충당부채 · 청구·예상 변제액 - 변제 확실성을 확인한다 —
거의 확실 / 가능성 높음 / 가능성 있음 - 기준 변제 자산을 구한다 —
거의 확실 = min(청구액, 충당부채), 그 외 = 0 - 순액 비용을 구한다 —
순액 비용 = 충당부채 − 기준 변제 자산 (손익 표시용) - 장부와 대사한다 —
자산 차이 = 장부 − 기준 · 재무상태표는 총액 표시
조회조건
| 조회조건 | 필수 | OData 프로퍼티 | 설명 |
|---|---|---|---|
| 회사코드 | 필수 | Bukrs | 대사 요약 단건 조회의 키로도 씁니다. |
| 회계연도 | 필수 | Gjahr | 대사 요약 단건 조회의 키로도 씁니다. |
| 충당부채 유형 | 선택 | ProvType | 전체 / 제품보증 / 소송 / 환경복구 / 리콜 |
| 변제 상대방 | 선택 | CpType | I 보험사 · S 협력업체 · G 정부기관 |
| 판정 상태 | 선택 | Status | 전체 / 정상 / 점검 필요 / 확인 필요 |
결과 컬럼
| 영역 | 내용 |
|---|---|
| 변제권 인식 대사 요약 | 변제 건수 · 충당부채 · 청구·예상 변제액 · 기준/장부 변제 자산 · 순액 비용 · 차이 합계 · 예외 건수 |
| 변제권 명세 | 변제번호 · 충당부채 유형 · 사건 · 변제 상대방 · 변제 확실성 · 충당부채 · 청구액 · 기준/장부 변제 자산 · 재무상태표 표시 · 판정 |
| 충당부채 유형별 · 확실성 등급별 · 변제 상대방별 집계 | 구분 · 건수 · 충당부채 · 청구액 · 기준/장부 변제 자산 · 순액 비용 |
| 점검 예외 | 예외번호 · 변제번호 · 예외 유형 · 내용 · 차이 · 중요도 |
SAP 표준 기능 매핑
- 원장 — 충당부채·변제 자산·관련 비용 전표(
ACDOCA·BSEG)를 그대로 사용 - 계정 — 계정 마스터(
SKA1)로 충당부채·변제 자산 계정을 구분 - 문서 — 보험증권·구상 합의서(
DRAW)를 확실성 근거로 참조 - 표준 화면 — G/L 개별항목(FBL3N) · G/L 잔액(FS10N) · 전표 조회(FB03) · 재무제표(F.01)
| T-code | 이름 | 쓰임 |
|---|---|---|
FBL3N | G/L 개별항목 조회 | 충당부채·변제 자산 계정의 전표를 건별로 확인합니다 |
FS10N | G/L 계정 잔액 조회 | 충당부채와 변제 자산 계정 잔액을 기준과 대사합니다 |
FB03 | 전표 조회 | 변제 자산 인식 전표의 계정 조합을 확인합니다 |
CV04N | 문서 검색 | 보험증권·구상 합의서 등 확실성 근거 문서를 확인합니다 |
F.01 | 재무제표 조회 | 재무상태표 총액 표시와 손익 순액 표시를 확인합니다 |
| 기준서 | 요구사항 | 화면 반영 |
|---|---|---|
| IAS 37 (K-IFRS 제1037호) | 변제가 거의 확실한 경우에만 별도 자산으로 인식 | 확실성 미달 인식·인식 누락 검출 |
| IAS 37 (K-IFRS 제1037호) | 인식하는 자산 금액은 관련 충당부채 금액을 초과할 수 없음 | 충당부채 초과 자산 검출 |
| IAS 37 (K-IFRS 제1037호) | 재무상태표에서 충당부채와 변제 자산은 상계하지 않음 | 상계 표시 검출 |
| IAS 37 (K-IFRS 제1037호) | 포괄손익계산서는 충당부채 관련 비용을 변제액과 상계해 순액 표시 가능 | 순액 비용 산출 |
참고 CDS 뷰
define view entity ZC_ProvisionReimbursement
  as select from    ZI_ProvisionBalance   as pv
    left outer join ZI_ReimbursementClaim as rc on rc.CaseId = pv.CaseId
{
  key pv.CaseId              as ClaimId,
      pv.ProvisionType       as ProvType,
      pv.ProvisionAmount     as ProvAmt,
      rc.CounterpartyType    as CpType,
      rc.CertaintyLevel      as CertLevel,
      rc.ClaimAmount         as ClaimAmt
}
OpenUI5 구성
| 구성 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 충당부채 |
| 화면 구성 | 조회조건 영역(우측 조회) + 변제권 인식 대사 요약 + 변제권 명세·충당부채 유형별·확실성 등급별·변제 상대방별·점검 예외 5개 탭, 상세 Dialog |
| 성격 | 조회·대사·점검형 — 변제 자산 인식·환입 전표 기표는 화면 밖 프로세스 |
| 데이터 | OData V2 — 조회조건은 전부 $filter |
| 테마 | sap_horizon · 한국어 |
회사코드·회계연도를 넣고 조회하면 변제권 인식 대사 요약과 명세가 한 화면에 뜹니다 → 탭을 옮겨 충당부채 유형별·확실성 등급별·변제 상대방별 집계를 보고 → 점검 예외에서 확인이 필요한 건만 추려 봅니다.
파일 구성
| 구분 | 내용 |
|---|---|
| 앱 본체 | index.html · manifest.json · Component.js · controller · view · model · i18n · css |
| OData 서비스 | odata/reimburse_srv/ (metadata.xml · json) |
| 검증 전용 | test/ (mockserver.js · mockdata) |
| 설명서 | readme.html (13개 절) |
검증 결과
화면 구성에 쓴 검증용 샘플 데이터는 변제 건 12건을 기준으로 기준 변제 자산과 순액 비용이 충당부채와 원(KRW) 단위로 맞물리도록 구성했습니다.
| 대사식 | 검사 | 결과 | 의도적 예외 |
|---|---|---|---|
| 기준 변제 자산 = 거의 확실이면 min(청구액, 충당부채), 아니면 0 | 12 | 일치 | 0 |
| 거의 확실하지 않은 건의 기준 자산 = 0 | 4 | 일치 | 0 |
| 기준 변제 자산 ≤ 충당부채 | 12 | 일치 | 0 |
| 순액 비용 = 충당부채 − 기준 변제 자산 | 12 | 일치 | 0 |
| 재무상태표 표시 = 총액(상계 금지) | 12 | 일치 | 1 |
| 장부 변제 자산 = 기준 | 12 | 일치 | 4 |
| 충당부채 유형별 집계 = 명세 집계 | 4 | 일치 | 0 |
| 확실성 등급별 집계 = 명세 집계 | 3 | 일치 | 0 |
| 변제 상대방별 집계 = 명세 집계 | 3 | 일치 | 0 |
| 대사 요약행 = 실제 집계 결과 | 6 | 일치 | 0 |
| 금액·표시 차이 건 = 예외 등록 건 | 1 | 일치 | 4 |
확실성 미달 인식 1건 · 충당부채 초과 1건 · 인식 누락 1건 · 상계 표시 1건 · 장기 회수 1건(의도적으로 구성한 케이스)
자주 묻는 질문
이 화면의 판정이 곧 기준서 충족 여부인가요?
아닙니다. 이 화면은 충당부채 변제권의 자산 인식 요건과 표시 방법을 집계·대사해 확인이 필요한 건을 가려내는 점검 도구입니다. 최종 판단은 기준서 원문에 따라 회사와 감사인이 합니다.
적용 시기와 범위는 어떻게 되나요?
IAS 37 충당부채, 우발부채 및 우발자산(K-IFRS 제1037호)은 이미 시행 중인 기준서입니다. 이 화면은 이미 인식한 충당부채 가운데 보험금이나 구상으로 제3자에게서 돌려받을 것으로 보는 건을 다룹니다. 충당부채를 다시 보는 결산마다 점검할 대상입니다.
'거의 확실'은 어느 정도인가요?
기준서는 숫자로 못박지 않았습니다. 다만 '가능성이 높다'보다 훨씬 강한 수준으로, 보험사가 보상을 확정했거나 구상 합의서에 서명했거나 판결이 확정된 경우처럼 사실상 다툼의 여지가 없을 때를 말합니다. 그 전까지는 우발자산이므로 자산으로 잡지 않고 주석에 공시합니다.
보험금이 손해액보다 많으면 어떻게 하나요?
변제 자산은 관련 충당부채 금액까지만 인식합니다. 초과분은 아직 실현되지 않은 이익이므로 자산으로 잡지 않고, 실제로 받게 되는 시점에 처리합니다.
재무상태표에서 왜 상계하면 안 되나요?
충당부채를 갚을 의무와 변제받을 권리는 상대방이 다른 별개의 항목입니다. 상계하면 회사가 지고 있는 의무의 크기가 가려집니다. 다만 손익계산서에서는 비용과 변제액을 상계해 순액으로 보일 수 있습니다.
보험금과 구상, 결산 전에 자산 요건부터 맞춰보세요
건마다 보험 접수 상태와 합의 여부를 전표로 다시 뒤지는 대신, 화면에서 기준 변제 자산을 장부와 미리 대사해 두면 결산과 감사 대응이 한결 가벼워집니다. 현재 SAP 환경 기준으로 어떻게 적용되는지 함께 확인해 드립니다.