 PGB&CompanyTech Blog
SAP 연구개발비 자산화 요건 점검 — IAS 38, 연구비와 개발비를 여섯 가지 기준으로 가른다
연구개발 과제 지출을 6개 인식기준으로 판정해 비용처리와 자산화 대상을 가르고, 개발비 자산의 증감까지 대사합니다
연구개발 과제는 착수 시점에는 자산인지 비용인지가 뚜렷하지 않습니다. IAS 38 무형자산(K-IFRS 제1038호)은 연구단계 지출을 전액 비용으로 처리하도록 하는 한편, 개발단계 지출은 여섯 가지 인식기준을 모두 충족해야만 무형자산(개발비)으로 자산화하도록 요구합니다. 문제는 과제가 여러 부서에 걸쳐 동시에 진행되다 보니, 결산 시점에 어느 과제가 여섯 기준을 실제로 충족했는지, 자산화된 개발비가 부서별로 어떻게 늘고 줄었는지를 한눈에 파악하기 어렵다는 점입니다.
과제별 누적 지출을 여섯 가지 인식기준으로 판정해 연구비(비용)와 자산화 대상 개발비를 가려내고, 자산화 판정 과제의 개발비를 부서별로 합산해 기초·당기증가·상각·조정·기말로 재구성한 뒤 대사하도록 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 4종을 함께 공개합니다.
SAP 표준 기능을 그대로 이어받은 부분
- 프로젝트 원가 — 프로젝트/WBS 실적원가(
CJI3) 라인아이템 구조를 그대로 사용 - 정산 — 프로젝트 정산(
CJ88)으로 원가를 자산·비용 계정에 반영하는 흐름을 그대로 참고 - 표준 화면 — 자산 마스터 조회(AS03) · 자산이력 조회(AW01N)
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 결산·공시 |
| 관련 기준서 | 무형자산(K-IFRS 제1038호) — 개발비 자산화 인식기준 판정, 개발비 자산 증감 대사 |
| Namespace | zui5.rndcap |
| 셸 구조 | 조회조건 영역(우측 조회) + 연구개발 과제·자산화 판정기준·개발비 자산 증감 3개 탭, 과제 상세 Dialog |
| 화면 수 | 조회 화면 1개 + 과제 상세 다이얼로그 |
| SAP 표준 T-code | CJI3 · CJ88 · AS03 · AW01N |
| 데이터 연동 방식 | OData V2 — 화면 블록마다 엔티티셋에 직접 바인딩 |
| 성격 | 조회·판정·대사형 — 자산화 여부의 최종 판단은 화면 밖 회사·감사인 |
| UI 테마 | sap_horizon 단일 적용 |
실제 화면 4종 둘러보기
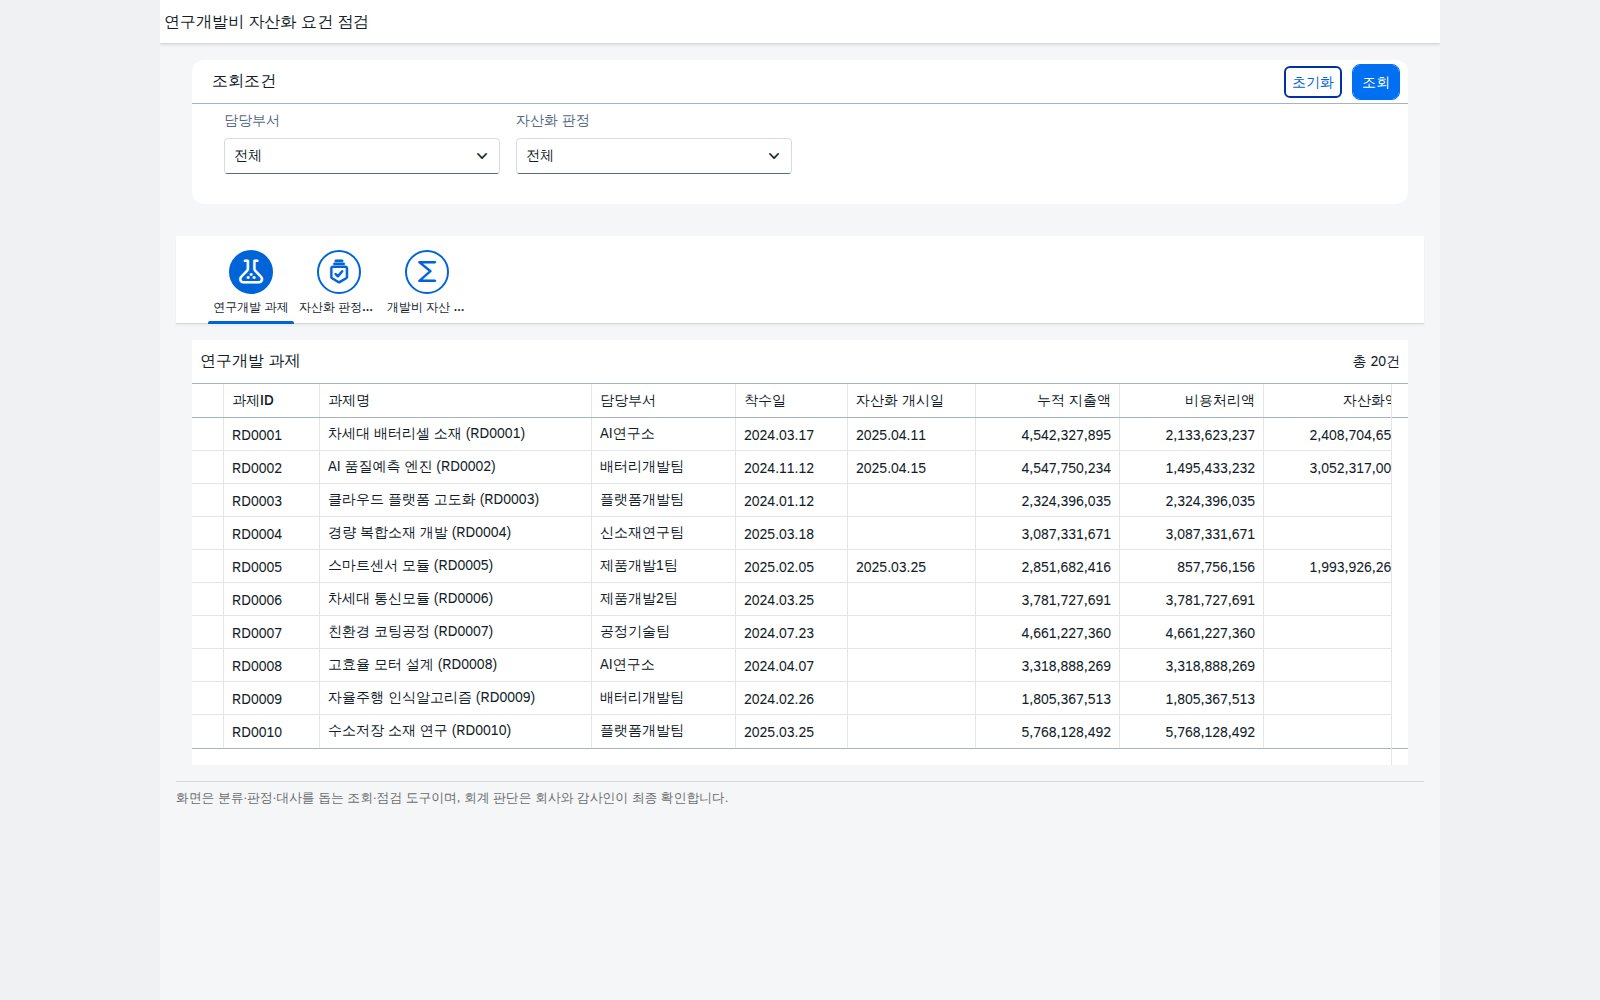
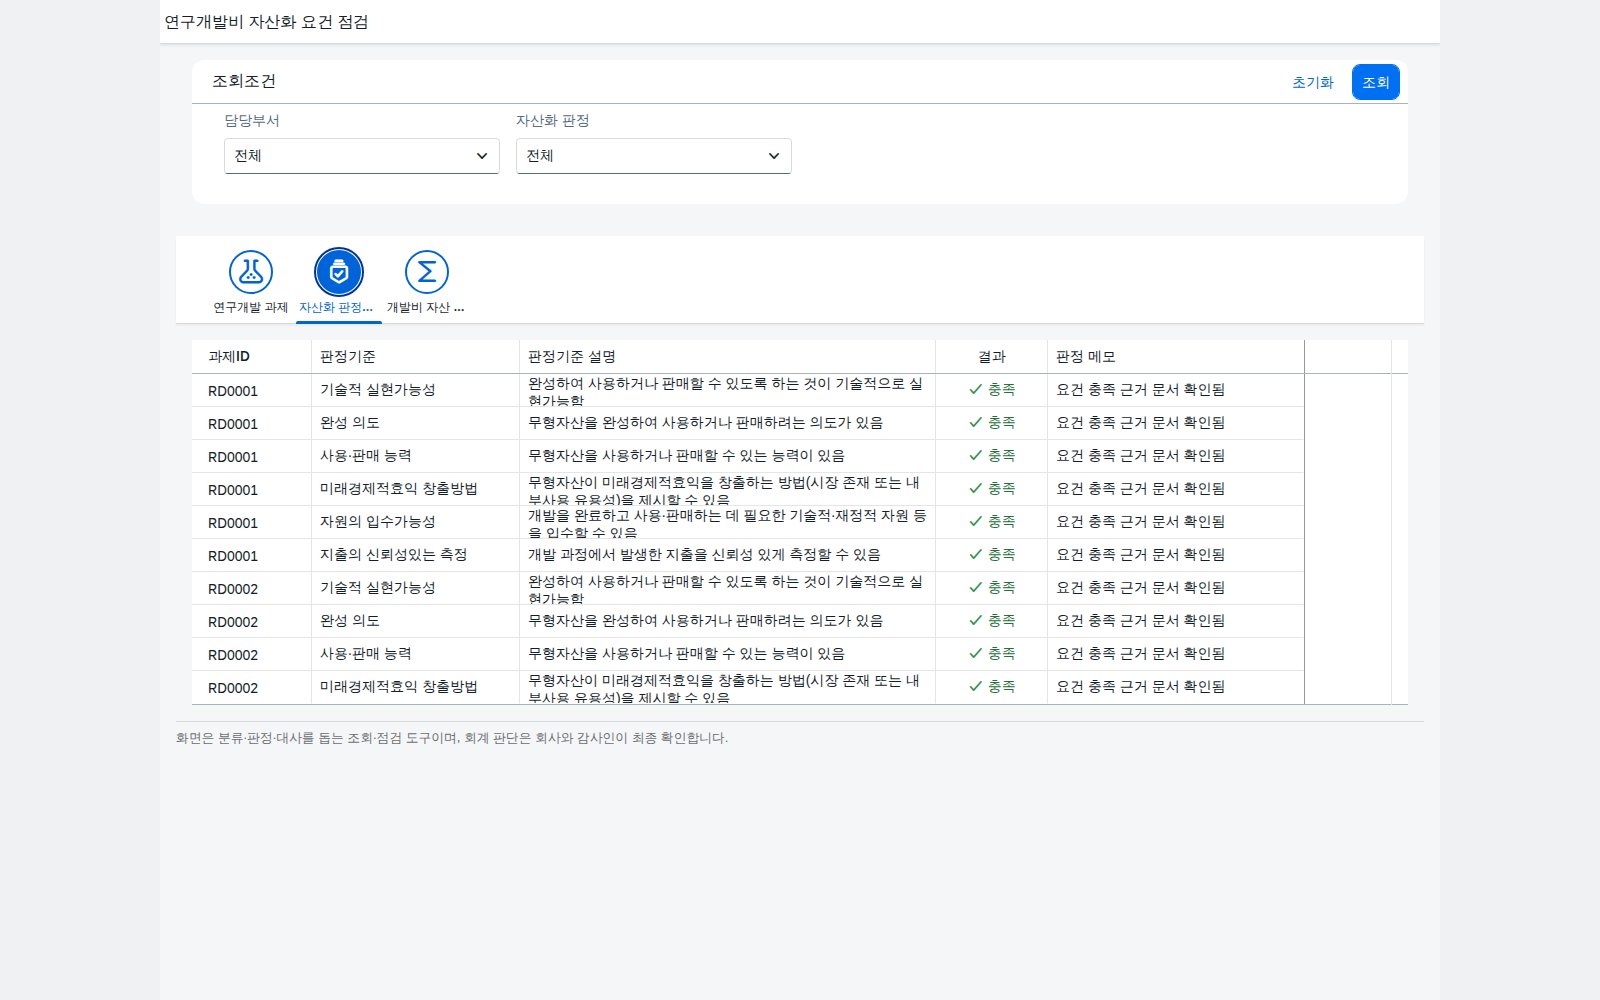
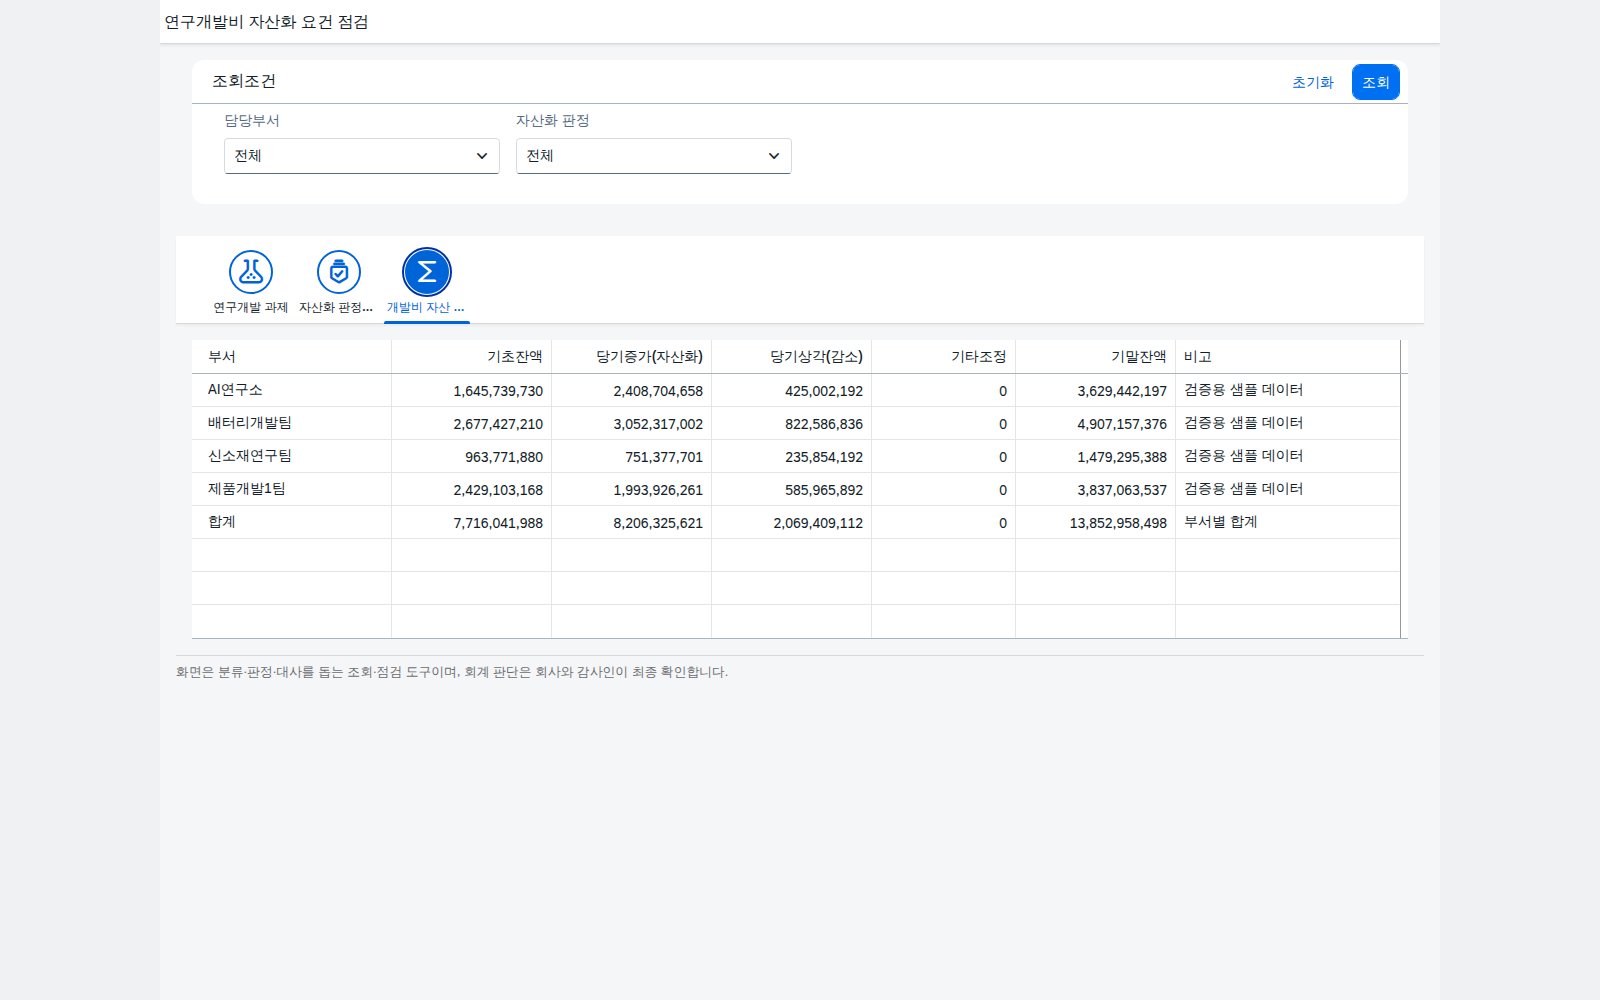
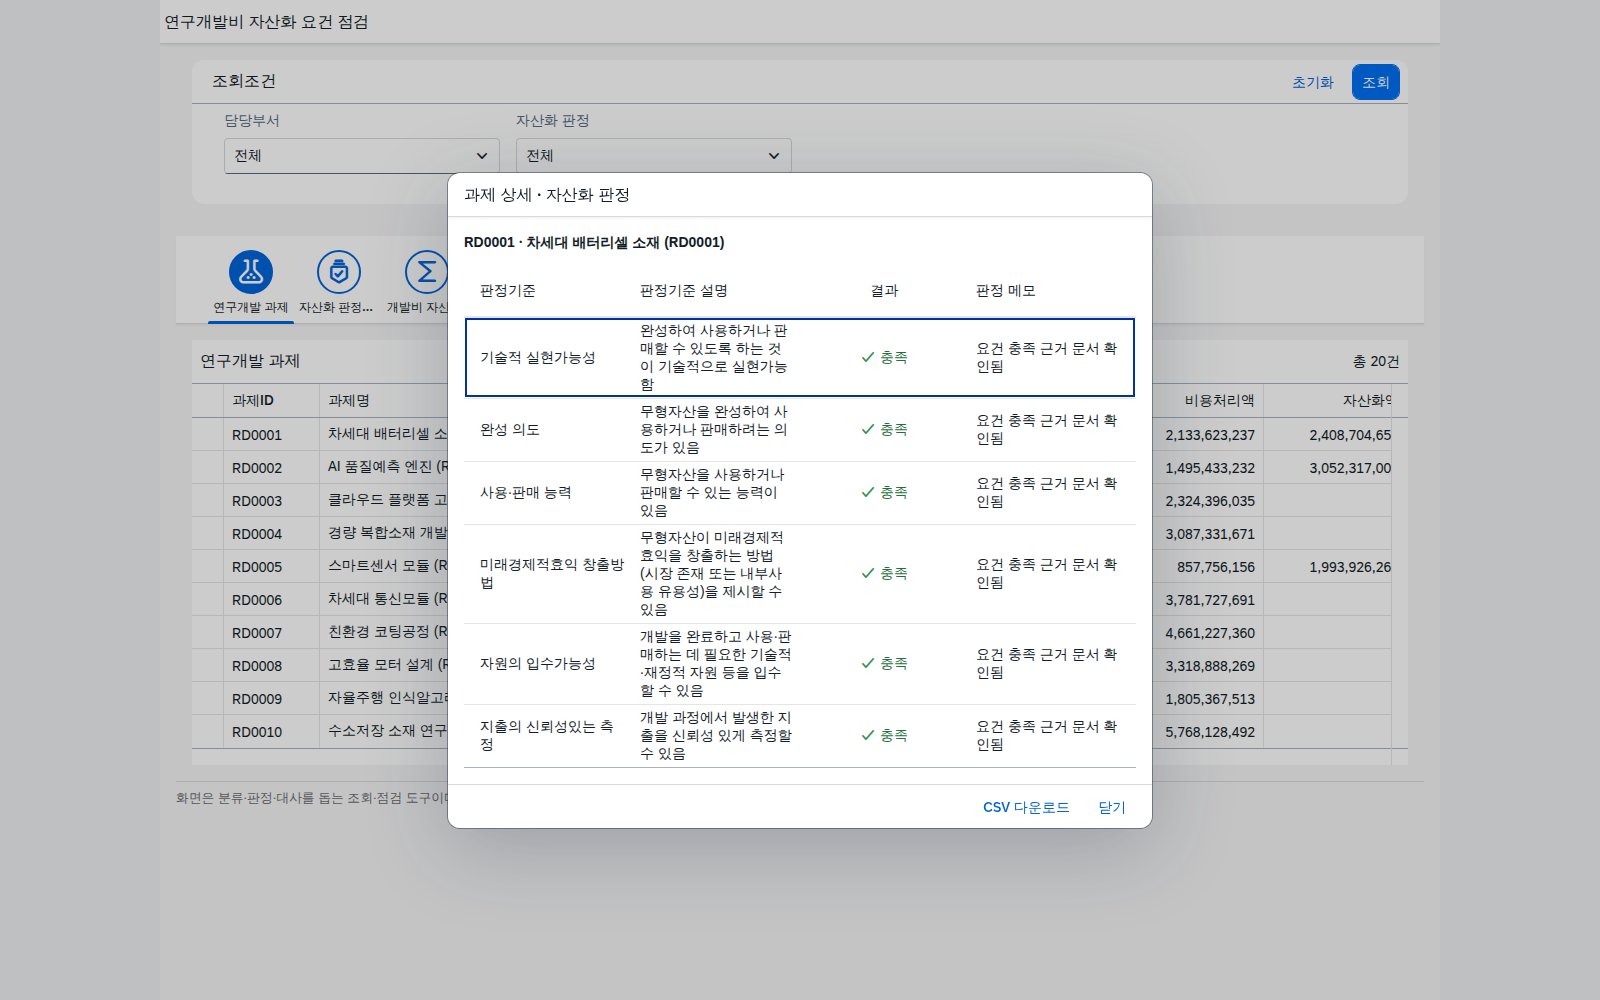
담당부서·자산화 판정을 골라 조회하면 연구개발 과제별 지출·판정 결과가 뜹니다 → 자산화 판정기준 탭에서 6개 항목별 충족 여부를 확인합니다 → 개발비 자산 증감 탭에서 부서별 기초~기말 재구성을 대사합니다 → 과제 행을 클릭하면 판정 상세가 다이얼로그로 열립니다.
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
조작 방법
- 조회조건 영역에서 담당부서·자산화 판정을 선택합니다. "전체"를 선택하면 조건 없이 전체를 조회합니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 입력 필드에서 Enter 키를 눌러도 같은 조회가 실행됩니다.
- 상단 탭으로 연구개발 과제·자산화 판정기준·개발비 자산 증감 화면을 전환합니다.
- 연구개발 과제 표의 행을 클릭하면 해당 과제의 6개 판정기준 상세가 다이얼로그로 열립니다.
- 다이얼로그 하단의 CSV 다운로드로 판정기준 상세를 내려받을 수 있습니다. 초기화 버튼으로 조회조건을 비울 수 있습니다.
자산화·비용처리를 가르는 판정 로직
과제별 지출을 여섯 가지 인식기준(기술적 실현가능성·완성 의도·사용·판매 능력·미래경제적효익 창출방법·자원의 입수가능성·지출의 신뢰성 있는 측정)에 대해 각각 충족·미충족·검토중으로 판정하고, 그 결과를 아래 규칙으로 종합합니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 6개 기준 전부 충족 | 자산화 | 자산화 개시일부터 해당 지출을 개발비(무형자산)로 인식하고 상각 스케줄로 관리합니다. |
| 검토중 없이 1개 이상 미충족 | 비용처리 | 해당 과제 지출 전액을 연구비 등 당기 비용으로 처리합니다. |
| 미충족 없이 1개 이상 검토중 | 점검 필요 | 근거자료를 보완해 재판정이 필요합니다 — 자동으로 자산화·비용 여부를 확정하지 않습니다. |
이 화면이 대신 정하지 않는 것
인식기준 각 항목의 충족 여부에 대한 최초 판단과 근거자료 확보는 과제 담당 부서가 수행하며, 자산화 여부에 대한 최종 회계 판단은 회사와 감사인이 합니다.
지출 집계에서 증감 대사까지 6단계 처리
| 단계 | 내용 |
|---|---|
| 1단계 | 과제별 연구개발 지출을 누적 지출액으로 집계합니다. |
| 2단계 | 여섯 가지 자산화 인식기준을 항목별로 판정합니다. |
| 3단계 | 판정 결과에 따라 지출을 비용처리액과 자산화액으로 분리합니다 — 누적 지출액 = 비용처리액 + 자산화액 |
| 4단계 | 자산화 판정 과제의 자산화액을 담당부서별로 합산해 당기증가로 반영합니다. |
| 5단계 | 기초잔액에 당기증가를 더하고 당기상각·기타조정을 반영합니다. |
| 6단계 | 대사합니다 — 기초 + 당기증가 − 당기상각 ± 기타조정 = 기말잔액, 부서별 합계는 전체 합계행과 일치합니다. |
조회조건
| 필드 | 필수 | 설명 |
|---|---|---|
| 담당부서 | 선택 | 전체 · 연구개발 과제를 수행하는 부서 중 선택 |
| 자산화 판정 | 선택 | 전체 · 자산화 · 비용처리 · 검토중 |
결과 컬럼
| 패널 | 컬럼 · 표시 |
|---|---|
| 연구개발 과제 | 과제ID·과제명·담당부서·착수일·자산화 개시일·누적 지출액·비용처리액·자산화액·판정결과 |
| 자산화 판정기준 | 과제ID·판정기준·판정기준 설명·결과·판정 메모(6개 항목 × 과제) |
| 개발비 자산 증감 | 부서·기초잔액·당기증가(자산화)·당기상각(감소)·기타조정·기말잔액·비고(합계행 포함) |
SAP 표준 기능 매핑
표준 실행은 SAP 표준 T-code 가 담당하고, 이 화면은 그 원가 데이터에 자산화 인식기준 판정·증감 대사 관점을 더해 확장합니다.
| 표준 T-code | 표준 기능 | 이 화면이 더한 것 |
|---|---|---|
CJI3 | 프로젝트 실제원가 라인아이템 조회 | 과제별 실적원가를 누적 지출액으로 재구성 |
CJ88 | 프로젝트 정산 | 정산 결과를 자산화·비용 판정과 연계해 조회 |
AS03 | 자산 마스터 조회 | 자산화된 개발비의 마스터 정보 확인용 표준 경로 |
AW01N | 자산이력(Asset Explorer) 조회 | 개발비 자산의 취득·상각 이력 확인용 표준 경로 |
IFRS 요구사항 매핑표
| 기준서 | 요구사항 | 이 화면의 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 38 (K-IFRS 제1038호) | 개발비 자산화 인식기준 6개 항목 충족 여부 판정 | 과제별 6개 기준 체크리스트 및 판정 결과 표시 | 프로젝트/내부오더 원가 집계 | 자산화 개시일부터 인식 |
| IAS 38 (K-IFRS 제1038호) | 연구단계 지출과 개발단계 지출의 구분 인식 | 과제별 비용처리액·자산화액 분리 표시 | 원가요소별 실적 집계 | 연구단계 지출은 전액 당기 비용 |
| IAS 38 (K-IFRS 제1038호) | 개발비(무형자산) 장부금액의 기간별 증감 내역 공시 | 부서별 개발비 자산 증감표, 합계행 대사 | 무형자산 마스터·상각 실적 | 재무상태표 무형자산과 대사 |
도입 시 확인이 필요한 부분
인식기준 각 항목의 충족 여부를 뒷받침하는 근거자료 체계, 자산화 개시일 확정 기준, 개발비 상각내용연수 정책은 회사의 회계 정책과 감사인 협의를 거쳐 확정해야 합니다.
참고 CDS 뷰
운영 서비스로 연결할 때를 가정해 새로 스케치한 집계 뷰 예시입니다(운영 반영 시 권한 체크를 추가해야 합니다).
@AbapCatalog.sqlViewName: 'ZCRNDCAPPRJ'
define view Z_I_RndCapProject
  as select from prps
    association to ACDOCA as _Cost on _Cost.psposid = prps.pspid
{
  key prps.pspnr    as ProjectId,
      prps.post1    as ProjectName,
      prps.vernr    as DeptCode,
      sum(_Cost.wsl) as TotalCost
}
group by prps.pspnr, prps.post1, prps.vernr
표준 CDS 뷰 이름과 필드는 시스템 릴리스에 따라 다를 수 있으므로, 도입 시 실제 시스템에서 확인해 확정합니다.
OpenUI5 구성
| 기능 | 사용 컨트롤 · 구성 |
|---|---|
| 화면 골격 | sap.m.Page + 조회조건 패널 · 3개 탭(IconTabBar) |
| 데이터 연동 | manifest.json 에 OData V2 서비스를 상대 경로로 선언 — 화면 블록마다 엔티티셋에 직접 바인딩 |
| 조회조건 | sap.m.Select — 우측 끝에 조회·초기화 버튼, Enter 키로 즉시 재조회, sap/ui/model/Filter로 조건을 조립합니다. "전체"를 고른 조건은 필터를 만들지 않습니다 |
| 과제·판정기준·증감 표 | sap.ui.table.Table — 과제 행 클릭 시 상세 다이얼로그(rowBindingContext 로 컨텍스트 전달) |
| 상세 표 | sap.m.Table — sap.m.ObjectStatus로 판정결과를 표준 ValueState 로만 표시 |
| 공통 처리 | CSV 다운로드 공통 컨트롤러(UTF-8 BOM), 전역 오류 처리기 — 메타데이터 로드 실패·요청 실패를 구분해 안내 |
파일 구성
| 경로 | 역할 |
|---|---|
index.html | OpenUI5 부트스트랩 — sap_horizon, OData 서비스에 연결 |
Component.js | 화면 상태 모델 초기화, 전역 오류 처리기 연결 |
manifest.json | 앱 디스크립터 — zui5.rndcap · ko 로케일, OData 서비스와 모델 선언 |
view/Main.view.xml | 조회조건 · 3개 탭 표 |
view/DetailDialog.fragment.xml | 과제 상세 판정 다이얼로그 |
controller/Main.controller.js | 조회조건 조립 · 바인딩 · 다이얼로그 · CSV 다운로드 |
controller/BaseController.js | CSV 다운로드 공통 처리 |
model/ErrorHandler.js | 전역 오류 처리 |
model/formatter.js | 금액·날짜·상태 표시 서식 |
i18n/i18n_ko.properties | ko 로케일 리소스 |
운영 데이터는 OData 서비스가 제공하며, 검증용 샘플 데이터는 화면과 완전히 분리해 별도로 둡니다. 화면과 판정 로직은 그대로 씁니다.
검증 결과
화면 구성에 쓴 검증용 샘플 데이터는 20개 연구개발 과제 × 6개 판정기준(120행), 부서별 증감 5행을 기준으로 지출·자산화·상각 금액이 원(KRW) 단위로 맞물리도록 구성했습니다.
| 검증 항목 | 결과 |
|---|---|
| 누적 지출액 = 비용처리액 + 자산화액 (20건) | 통과(차이 0) |
| 판정 일치성 — 6개 기준 결과 → 판정결과 (20건) | 통과(차이 0) |
| 개발비 자산 증감표 — 기초+증가-상각±조정=기말 (5행) | 통과(차이 0) |
| 부서별 합계 = 합계행 (5개 항목) | 통과(차이 0) |
| 표시 금지 검사 — 커스텀 프로그램ID·앱 식별자·출처 표현 검출 | 0건 |
| 화면 렌더링 — 실브라우저에서 조회 → 필터 → 과제 상세 실동작 후 캡처 | 4/4 |
| 조회 버튼 위치 · sap_horizon 테마 · Enter 키 조회 · 서비스 미연결 시 오류 안내 | 확인 |
| 검토중(점검 필요) 판정 과제 | 20건 중 8건 |
모든 과제명·부서명·금액은 검증용으로 구성한 가상 데이터입니다.
자주 묻는 질문
IAS 38(K-IFRS 제1038호)은 언제부터 적용되는 기준서인가요?
IAS 38 무형자산은 이미 시행 중인 기준서이며, 이 화면이 다루는 개발비 자산화 인식기준에 별도의 향후 시행일은 없습니다. 연구단계 지출과 개발단계 지출을 구분해 인식하는 요구사항을 다룹니다.
이 화면의 자산화 판정이 최종 회계처리인가요?
아니오. 이 화면은 6개 인식기준 충족 여부를 판정해 자산화·비용처리 대상을 가려내는 조회·점검 도구이며, 자산화 여부에 대한 최종 회계 판단은 회사와 감사인이 확인합니다.
연구단계 지출과 개발단계 지출은 어떻게 구분하나요?
6개 인식기준(기술적 실현가능성·완성 의도·사용판매 능력·미래경제적효익 창출방법·자원의 입수가능성·지출의 신뢰성 있는 측정) 중 하나라도 미충족이면 해당 지출은 연구단계로 보아 전액 비용처리하고, 6개 기준을 모두 충족해야 개발단계 지출로 보아 자산화 대상이 됩니다.
검토중으로 표시된 과제는 어떻게 처리하나요?
화면은 검토중 과제를 자동으로 자산화나 비용처리로 확정하지 않습니다. 근거자료를 보완해 재판정이 필요하다는 점검 필요 상태로만 안내합니다.