SAP 유형자산 제거 손익 점검 — IAS 16, 처분·폐기 때 인식한 손익을 순처분대가와 장부금액으로 다시 계산해 장부와 맞춰본다
건별 장부금액 · 순처분대가 재계산 · 이연 대금 현재가치 · 장부 인식 손익과의 대조 · 점검 코드 P01~P05
소개 영상블로그 목차 순서대로 · 자막 포함9개 장면소개 → 화면 7종 → 정리
도입 포인트 — 이 앱을 사용해야 하는 이유
자산을 팔거나 버린 달의 결산에서 반복되는 질문은 세 가지입니다. 장부금액을 얼마로 꺼냈는가, 처분대가는 얼마로 보았는가, 그래서 남은 제거손익이 장부에 인식된 손익과 같은가. 지금 이 세 답은 자산대장 · 전표 조회 · 매각 계약서에 흩어져 있습니다. 이 앱은 세 답을 제거 한 건 단위로 한 화면에 붙입니다.
핵심 포인트 여섯 가지
| 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 제거 한 건에서 손익을 다시 계산 | 장부금액 = 취득원가 − 감가상각누계 − 손상누계, 제거손익 = 순처분대가 − 장부금액을 건마다 계산합니다. 매각과 폐기를 같은 규칙으로 봅니다. | 자산대장을 내려받아 엑셀에서 건별로 계산하고, 폐기는 따로 정리합니다. |
| ② 열 단계로 보이는 계산 과정 | 취득원가에서 제거손익까지 열 단계를 한 창에서 순서대로 보여 줍니다. 어느 단계에서 장부와 갈라졌는지 바로 압니다. | 결과 숫자만 비교하고, 틀리면 처음부터 다시 계산합니다. |
| ③ 장부 인식 손익과 바로 대조 | 재계산 제거손익과 장부 인식 손익이 다르면 차이 금액과 점검 코드를 붙입니다. 이 사례에서는 30건 중 9건입니다. | 합계만 맞춰 보고 넘어가거나, 맞지 않으면 전표를 처음부터 뒤집습니다. |
| ④ 점검 코드는 단정하지 않는다 | P01 장부금액 불일치 · P02 처분원가 미반영 · P03 감가상각 미반영 · P04 이익의 수익 계정 기표 · P05 이연 대금 현재가치 미반영. 모두 "점검 필요"로만 표시합니다. | 원인을 짐작해 수정 분개부터 만들고 나중에 되돌립니다. |
| ⑤ 이연 대금도 같은 화면에서 | 대금을 나눠 받는 건은 할인율과 기간으로 현금가격상당액을 다시 구해 명목 금액과 비교합니다. | 이연 건은 계약서를 열어 따로 계산하거나 아예 명목 금액으로 둡니다. |
| ⑥ 감사인에게 보여 줄 근거 | 대사 결과 탭과 CSV 내려받기로 계산 근거를 그대로 넘깁니다. 대사식과 검사 건수가 숫자와 함께 남습니다. | 설명용 자료를 결산 때마다 새로 만듭니다. |
사례로 보는 효과 — 합계 차이 속에 숨은 한 건
비품 PC 단말 일괄(제거 번호 028)은 9월 16일에 매각했습니다. 계약상 대가는 54,840,000원이지만 즉시 받은 돈은 16,450,000원이고 나머지 38,390,000원은 2년 뒤에 받습니다. 할인율 6%로 현재가치를 구하면 이연액은 34,166,963원이고 현금가격상당액은 50,616,963원입니다. 그런데 장부에는 명목 대가를 기준으로 손익 −34,919,000원이 인식되어 있습니다. 다시 계산한 제거손익은 −39,142,037원이고 차이는 −4,223,037원입니다. 점검 코드 P05 — 이연 대금 현재가치 미반영입니다.
전체 합계로 보면 재계산 −317.2백만 원, 장부 −309.8백만 원, 차이 −7.4백만 원뿐입니다. 이 가운데 한 건이 −4.2백만 원이고, 나머지 차이는 반대 방향으로 서로 상쇄됩니다. 더 조심할 건은 차이가 0 인 건입니다. CNC 선반 7호(010)는 장부 인식 손익이 재계산과 같지만 감가상각이 두 달 덜 반영된 채 제거되어 손실 106.5백만 원이 부풀려졌을 수 있습니다. 합계나 금액 차이만 보면 이런 건이 그대로 지나갑니다.
제거 건마다
장부금액 = 취득원가 − 감가상각누계액 − 손상차손누계액 · 순처분대가 = 현금가격상당액 − 직접 처분원가
제거손익 = 순처분대가 − 장부금액 · 차이 = 재계산 제거손익 − 장부 인식 손익
이연 대금이 있으면 현금가격상당액 = 즉시 수취액 + 이연액 ÷ (1 + 할인율)기간 입니다. 이연 대금이 없으면 명목 대가가 그대로 현금가격상당액입니다.
도입하면 달라지는 것
- 결산 점검 시간 — 건별 재계산과 장부 대조가 한 번의 조회로 끝나 엑셀 취합이 사라집니다.
- 회의의 주제 — 합계가 맞느냐가 아니라 어느 건의 어느 단계가 어긋났느냐를 이야기합니다.
- 자산대장과 원장의 연결 — 재계산 장부금액과 원장의 제거 전 장부금액을 같은 화면에서 비교합니다.
- 감사 대응 — 점검 코드와 대사식, CSV 가 근거로 남습니다.
이런 회사에 맞습니다
설비 교체 · 사업장 정리 · 차량 매각 등으로 유형자산을 해마다 여러 건 제거하고, 제거손익을 엑셀과 전표 조회로 맞춰 보는 재무 조직에 맞습니다. 특히 이연 조건으로 대금을 받는 매각이나 월중 제거 자산의 감가상각 반영 기준이 사람마다 다른 회사라면 효과가 큽니다. 반대로 제거 건이 거의 없다면 쓸 일이 많지 않습니다.
사용 방법
- 회계연도(필수, 4자리, 기본 2026)를 넣고 조회를 누릅니다. 제거일 · 자산군 · 제거 유형 · 자산명 · 점검 코드 · 점검 결과는 선택 조건이며, 화면이 열릴 때 한 번 자동 조회됩니다.
- 위쪽 요약 지표 여덟 개를 먼저 봅니다 — 제거 건수, 장부금액, 순처분대가, 재계산 제거손익, 장부 인식 손익, 차이, 점검 필요 건수, 정합성 대사 차이 건수.
- 탭을 제거 건별 명세 → 자산군별 집계 → 이연 대금 현재가치 → 대사 결과 순으로 넘기며 넓은 곳에서 좁은 곳을 거쳐 대사까지 봅니다.
- 점검 결과를 점검 필요로 두고 조회하면 어긋난 건만 남습니다.
- 행을 누르면 제거 건 상세가 열려 열 단계 계산과 점검 내용을 보여 줍니다.
- 보고 있는 탭은 CSV로 내려받아 감사 자료에 붙입니다.
숫자를 믿을 수 있는가 — 검증 결과
가장 비싼 질문은 “이 숫자 맞아?” 입니다. 그래서 대사식을 먼저 세워 두고 전수로 돌렸습니다. 01~06은 재계산이 서로 맞물리는지, 07~11은 장부와 같은지 보는 식입니다.
| 대사식 | 검사 건수 | 차이 건수 | 최대 차이 |
|---|---|---|---|
| R01 장부금액 = 취득원가 − 감가상각누계 − 손상누계 | 30 | 0 | 0 |
| R02 순처분대가 = 현금가격상당액 − 직접 처분원가 | 30 | 0 | 0 |
| R03 제거손익 = 순처분대가 − 장부금액 | 30 | 0 | 0 |
| R04 현금가격상당액 = 즉시 수취액 + 이연액 현재가치 | 5 | 0 | 0 |
| R05 자산군 집계 = 건별 합계 | 5 | 0 | 0 |
| R06 처분이익 합계 + 처분손실 합계 = 순 제거손익 | 5 | 0 | 0 |
| B01 재계산 장부금액 = 원장 제거 전 장부금액 | 30 | 2 | 1,200,000원 |
| B02 재계산 제거손익 = 장부 인식 손익 | 30 | 6 | 4,223,037원 |
| B03 제거일이 속한 달까지 감가상각 반영 | 30 | 2 | 미반영 2개월 |
| B04 제거이익은 수익(매출) 계정이 아닌 기타 손익 | 30 | 1 | 1건 |
| B05 이연 대가 현금가격상당액 = 장부 인식 대가 | 5 | 2 | 4,223,037원 |
정합성 대사 여섯 가지는 차이 0 입니다. 장부 점검 대사의 차이는 의도적으로 넣은 예외 건 9건(P01 2건 · P02 2건 · P03 2건 · P04 1건 · P05 2건)에서 나온 것이며, 이 앱이 그것을 실제로 찾아내는지를 확인하는 것이 검증의 목적이었습니다.
무엇으로 만들었나
| 구분 | 내용 |
|---|---|
| 화면 | OpenUI5 1.120 · sap_horizon 테마 · 표준 컨트롤만 사용(외부 차트 라이브러리 없음) |
| 데이터 | OData V2 — 엔티티셋 5개(DispSet · ClassSet · DeferSet · StepSet · ReconSet). 화면은 조회조건을 $filter · $orderby · $top 으로만 서비스에 보냅니다. |
| 서비스 구현 | service.js — Node 로 구현한 서비스 엔진. 필터 · 정렬 · 건수 · 키 조회와 생성·수정·삭제를 처리합니다. |
| 설명서 | 앱 안의 설명서(readme) — 화면 · 규칙 · 대사식 · OData 계약 · 검증 결과 |
| 소개 영상 | 1분 22초 · 장면 9개 · 자막 문장 18개 · 용량 약 3MB |
도입 후 쓰는 순서
- 결산 마감 직후 회계연도로 조회하고 요약 지표의 정합성 대사 차이가 0 인지 먼저 봅니다.
- 점검 필요로 좁혀 차이가 큰 건부터 상세를 엽니다.
- 점검 코드가 가리키는 대로 AW01N · S_ALR_87011963 · FAGLL03 에서 자산 값, 이력 시트, 손익 계정 전표를 확인합니다.
- 원인이 확인되면 정정 분개는 SAP 표준 거래(F-92 · ABAVN 계열)에서 입력하고, 이 앱은 다시 조회해 차이가 줄었는지 봅니다.
- 마지막으로 대사 결과 탭과 CSV 를 감사 자료로 넘깁니다.
실행 화면
실제로 돌아가는 화면 7종을 순서대로 싣습니다. 그림을 누르면 크게 볼 수 있고, 화면마다 무엇을 하는 자리이고 왜 그렇게 두었는지를 아래에 적었습니다.
처음 열었을 때
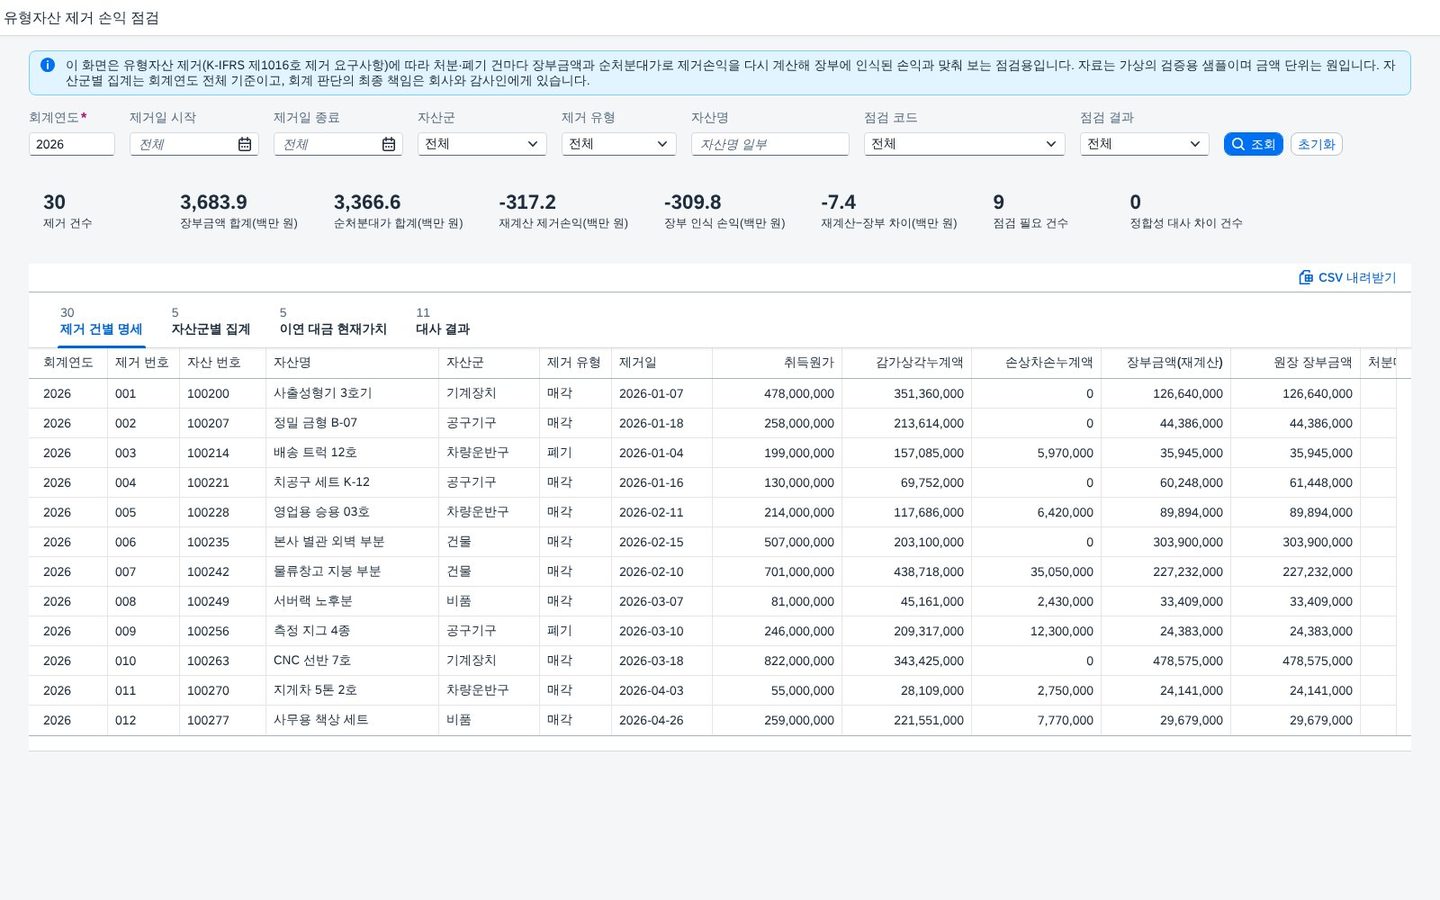
숫자 여덟 개를 먼저 보여 주는 이유는 "장부와 맞는가"가 가장 먼저 나오는 질문이기 때문입니다. 재계산 −317.2와 장부 −309.8의 차이 −7.4백만 원이 이 화면이 찾는 대상이고, 정합성 대사 차이 0건은 재계산 자체는 흔들리지 않는다는 뜻입니다.
점검이 필요한 건만 보기
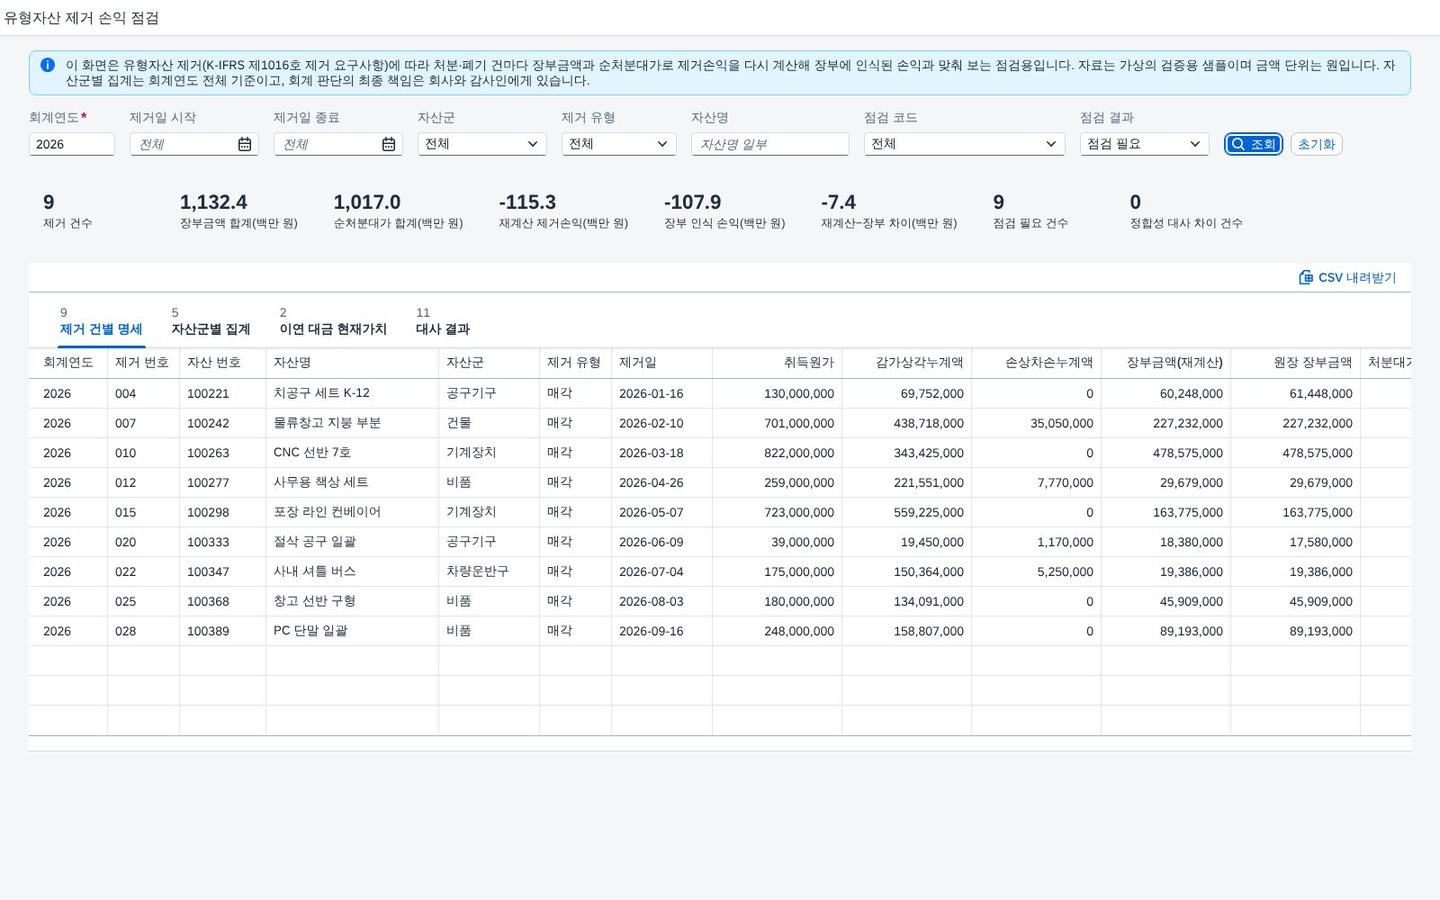
장부금액 불일치(P01) 2건, 직접 처분원가 미반영(P02) 2건, 감가상각 미반영(P03) 2건, 이익의 수익 계정 기표(P04) 1건, 이연 대금 현재가치 미반영(P05) 2건이 남습니다. 30건을 눈으로 훑는 대신 확인할 9건부터 시작합니다.
표를 옆으로 넘겨 장부와 비교하기
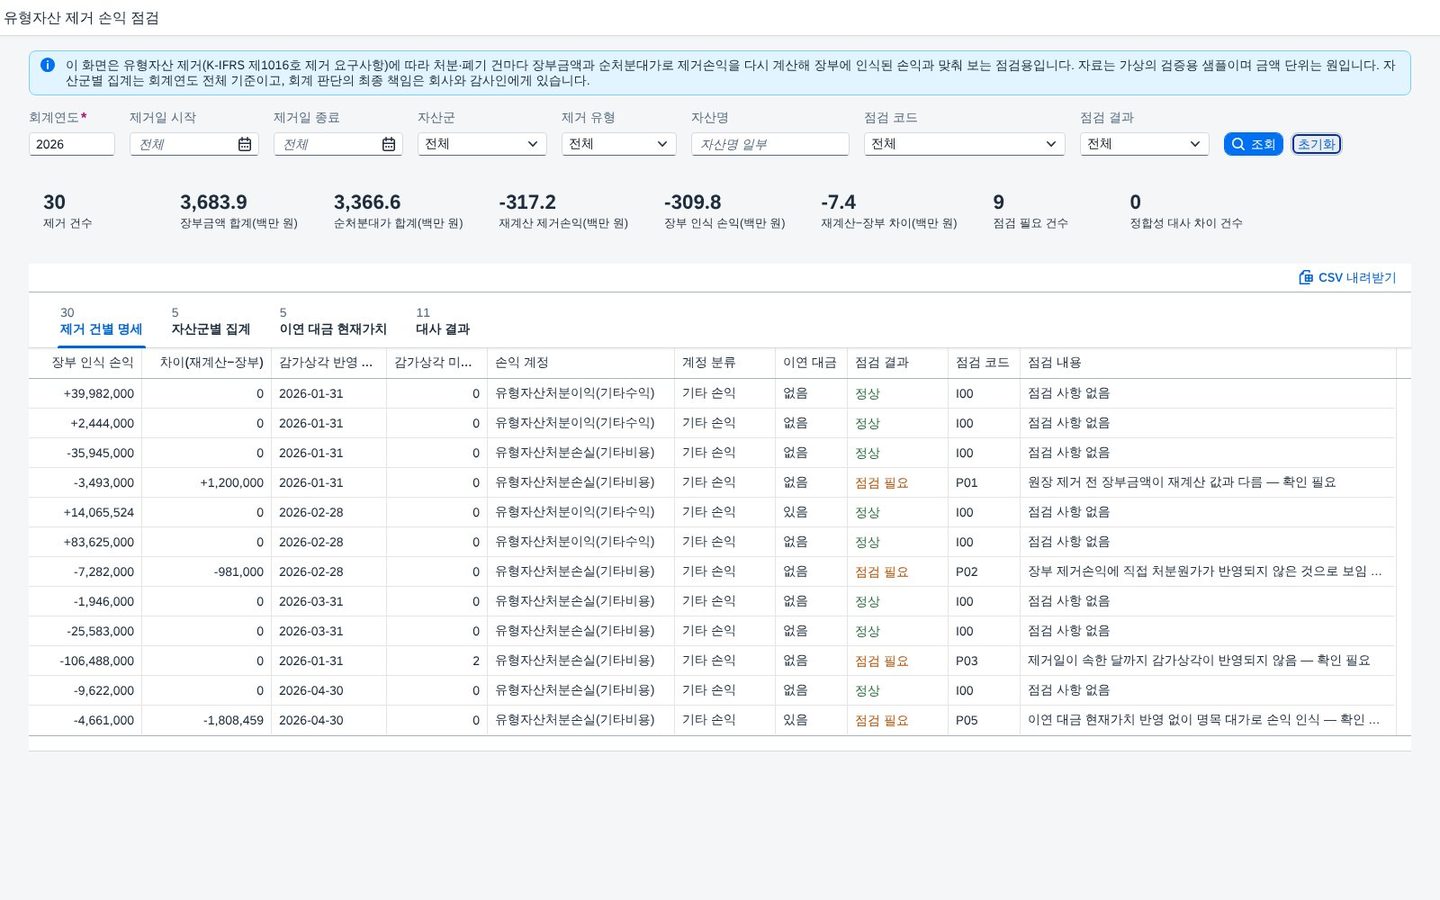
차이 열이 0 이어도 점검 필요로 남는 건이 있다는 점을 보여 주는 화면입니다. CNC 선반 7호는 장부 인식 손익과 재계산이 같지만 감가상각이 제거일이 속한 달까지 반영되지 않아 점검 필요입니다. 금액 차이만 보는 방식은 이런 건을 놓칩니다.
자산군 단위로 묶어 보기
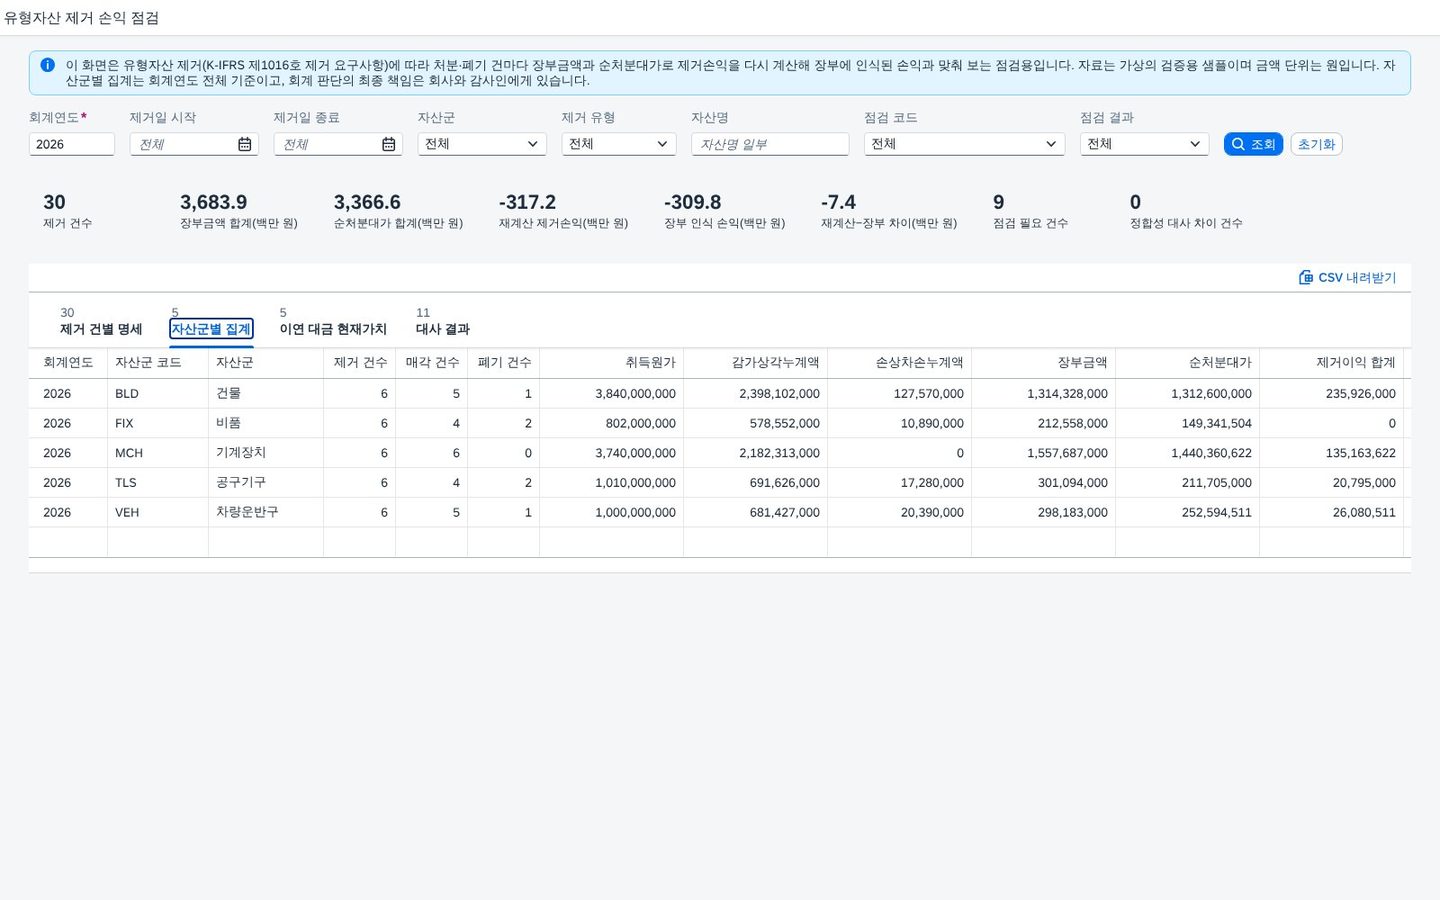
자산군별 합계는 건별 명세와 같은 데이터에서 나옵니다. 제거이익 합계 417.97백만 원과 제거손실 합계 −735.21백만 원을 더하면 순 제거손익 −317.25백만 원이 되고, 이 등식을 대사 05·06 이 매번 확인합니다.
이연 대금의 현재가치 보기
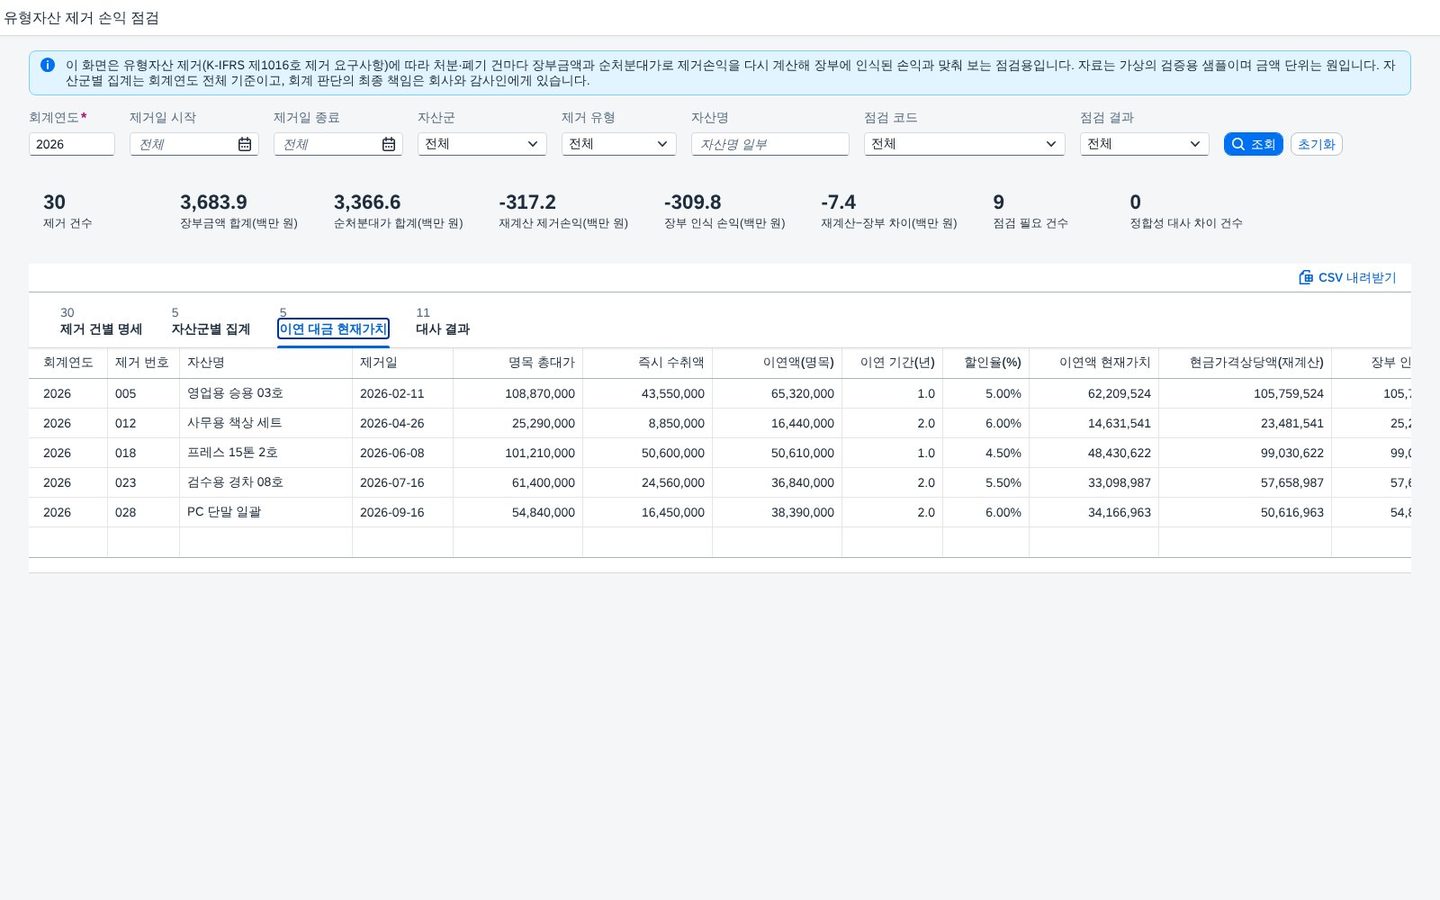
이연 대가는 명목 금액이 아니라 현금가격상당액으로 측정해야 합니다. PC 단말 일괄은 명목 54.84백만 원이 아니라 현재가치 반영 후 50.62백만 원이 처분대가이고, 그 차이 4.22백만 원이 이 화면의 가장 큰 차이입니다.
행 하나를 열어 열 단계 보기
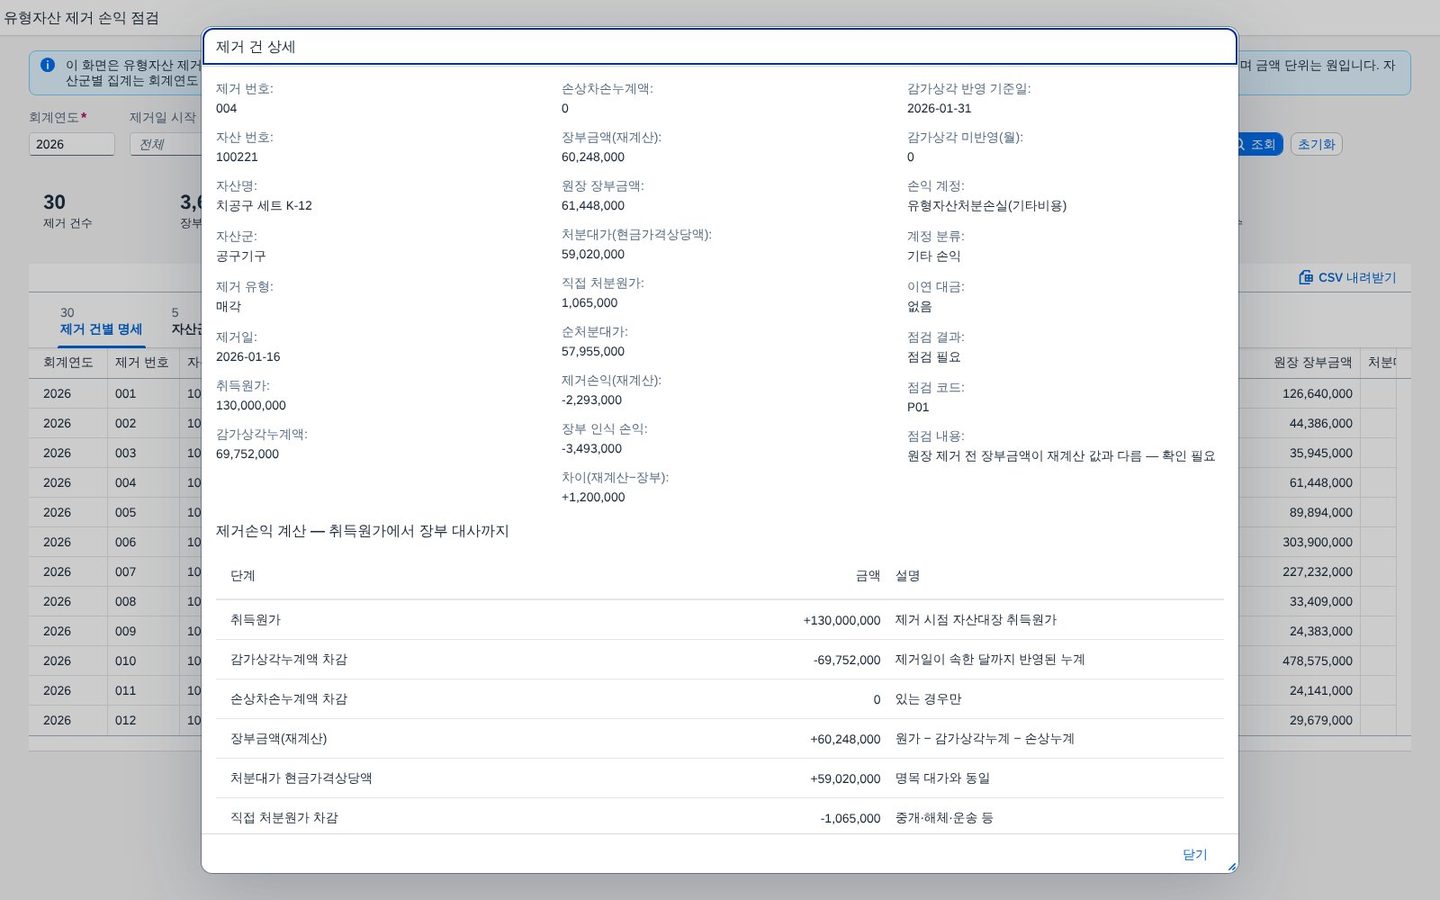
열 단계를 순서대로 보여 주고 마지막 단계에서 장부 인식 손익 −34.9백만 원과의 차이 −4.22백만 원을 보입니다. 점검 코드 P05 — 이연 대금의 현재가치 반영 없이 명목 대가로 손익을 인식한 모양입니다. 원인은 단정하지 않고 확인을 요청합니다.
숫자가 서로 맞는지 대사식으로 확인하기
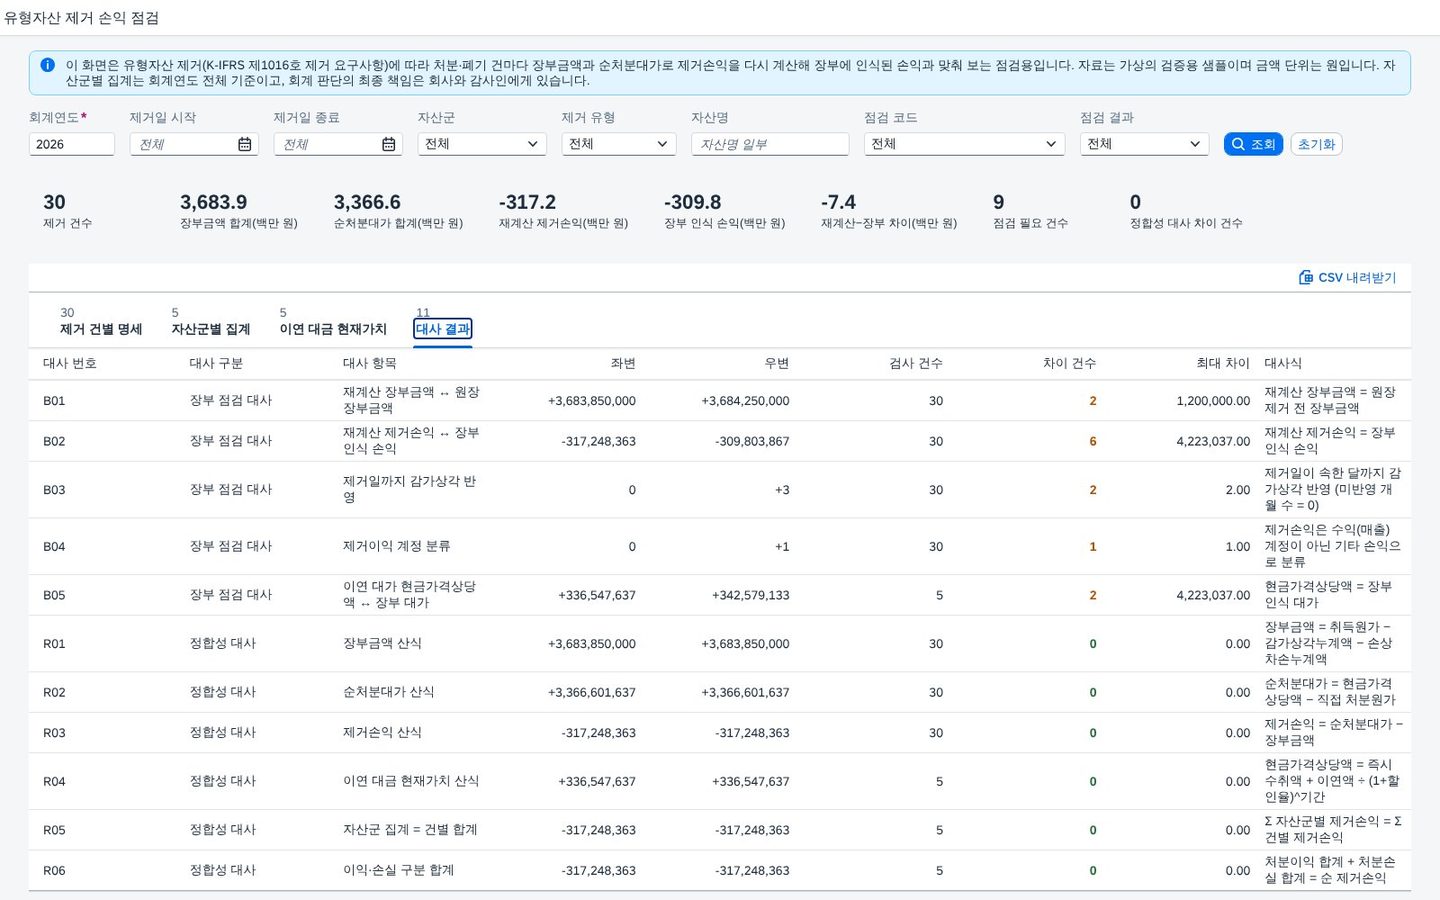
정합성 대사는 계산이 서로 맞물리는지를 보는 것이고, 장부 점검 대사는 계산 결과가 장부와 같은지를 보는 것입니다. 앞의 0은 "계산이 맞다"이고 뒤의 2·6·2·1·2는 "장부를 보라"는 뜻이라 같은 표에 두되 구분 열을 나눴습니다.
SAP 표준 기능 확장 포인트
이 앱은 SAP 표준을 대체하지 않습니다. 표준이 이미 잘하는 일은 표준에 맡기고, 표준에 없는 "제거손익의 재계산과 장부 대조"만 이어 붙이는 쪽으로 만들었습니다. 먼저 기준서가 요구하는 것을 적고, 그다음 표준 T-code 와의 관계를 적습니다.
기준서 요구사항과 대응 기능
| 기준서 | 요구사항 | 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 16 유형자산(K-IFRS 제1016호) | 제거 시 장부금액 산정 | 건별 장부금액 재계산과 원장 비교 | ANLA · ANLC · ACDOCA | P01 |
| IAS 16 (같은 기준서) | 제거손익 = 순처분대가 − 장부금액 | 제거손익 재계산과 장부 인식 손익 비교 | ANEP · ACDOCA | P02 |
| IAS 16 (같은 기준서) | 제거 시점까지 감가상각 반영 | 감가상각 반영 기준일과 제거일 비교 | ANLC · ACDOCA | P03, 회사 정책 확인 필요 |
| IAS 16 (같은 기준서) | 제거이익은 수익으로 분류하지 않음 | 손익 계정 분류 점검 | BSEG · ACDOCA | P04 |
| IAS 16 (같은 기준서) | 이연 대금은 현금가격상당액으로 측정 | 현금가격상당액 재계산과 이자수익 분리 | BSEG · ACDOCA | P05, 할인율은 회사 정책 확인 필요 |
문단번호는 원문을 직접 확인한 항목만 적어야 하므로 이 표에는 적지 않았습니다. IAS 16 은 이미 적용 중인 기준서이며, 이 화면은 새 시행일과 무관합니다.
표준으로 되는 것과 안 되는 것
| 하고 싶은 일 | SAP 표준 | 표준에서 걸리는 자리 | 이 앱이 하는 일 |
|---|---|---|---|
| 자산별 취득원가 · 누계 · 장부금액 확인 | AW01N | 자산 한 개씩 열어야 하고 제거 건과 묶어 볼 수 없습니다 | 제거 건마다 재계산한 장부금액을 나란히 둡니다 |
| 자산 번호 · 자산군 마스터 확인 | AS03 | 마스터만 보이고 제거 결과와 이어지지 않습니다 | 제거 건 행에서 자산 번호와 자산군을 함께 봅니다 |
| 제거 건의 기초 · 증감 · 기말 흐름 | S_ALR_87011963 | 자산군 단위 흐름이라 건별 손익은 직접 계산해야 합니다 | 건별 열 단계 계산을 보여 흐름과 맞춰 봅니다 |
| 제거손익 계정에 기표된 금액 확인 | FAGLL03 | 전표는 보이지만 "맞아야 할 금액"이 없습니다 | 재계산 제거손익과 장부 인식 손익을 한 행에 둡니다 |
| 매각 건 전기(고객 매각) | F-92 | 입력 단계의 점검이라 결산 때 사후 대사는 따로 해야 합니다 | 전기 결과를 사후에 다시 계산해 비교합니다 |
| 폐기 건 전기 | ABAVN | 폐기 손실 전기 방식이 설정에 따라 갈립니다 | 폐기 건도 같은 산식으로 점검합니다 |
| 제거손익 재계산과 장부 대조 | 없음 | 표준에 없습니다. 보통 엑셀로 만듭니다 | 순처분대가 − 장부금액 → 장부 대조 → 점검 코드 |
| 이연 대금 현재가치 점검 | 없음 | 이자수익 분리 여부를 사람이 확인합니다 | 현금가격상당액을 다시 구해 명목 금액과 비교 |
원천 테이블
| 원천 테이블 | 내용 |
|---|---|
| ANLA | 자산 마스터(자산 번호 · 자산군 · 취득일) |
| ANLC | 자산 가치(연도별 취득원가 · 감가상각 누계) |
| ANEP | 자산 전표 항목(처분 거래) |
| ACDOCA | 유니버설 저널(손익 계정 금액 · 제거 전 장부금액 집계) |
| BKPF · BSEG | 전표 헤더 · 항목(대가 수취 · 이연 대금) |
CDS 구성
이 사례의 화면은 샘플 30건을 서비스 엔진이 들고 있습니다. 데모라서 그렇게 했을 뿐 운영 데이터에서는 그렇게 하지 않습니다. 운영으로 올릴 때는 자산 · 제거 거래 · 장부 손익 세 원천을 CDS 로 읽어 같은 이름의 엔티티셋으로 내보냅니다.
코드는 스케치입니다. 필드 이름과 표준 뷰 이름은 릴리스·환경에 따라 다르므로, 그대로 붙여 쓰지 말고 View Browser(F2170) 로 실제 이름을 확인해야 합니다. 확인이 필요한 자리는 주석에 적어 두었습니다.
뷰 레이어 구성
| 레이어 | 뷰 | 하는 일 | 왜 나누나 |
|---|---|---|---|
| 기준 | ZI_PpeDisposalBase | 제거 거래 · 처분대가 · 직접 처분원가 · 이연 조건 | 표준에 처분 건의 이연 조건이 모여 있지 않으므로 고객 테이블로 둡니다. |
| 가치 | ZI_PpeAssetValue | 제거 시점의 취득원가 · 감가상각 · 손상 누계 | 장부금액 재계산의 입력을 한 곳에서만 읽습니다. |
| 장부 | ZI_PpeBookResult | 원장의 제거 전 장부금액 · 제거손익 계정 금액 · 계정 분류 | 장부 쪽 숫자를 한 곳에서만 읽습니다. |
| 계산 | ZI_PpeDisposalCalc | 장부금액 · 현금가격상당액 · 순처분대가 · 제거손익 | 화면과 CSV 가 같은 계산을 쓰게 합니다. |
| 점검 | ZC_PpeDisposalCheck | 재계산 − 장부 차이와 점검 코드(P01~P05) | 점검 규칙이 바뀌면 이 뷰만 고칩니다. |
| 권한 | ZI_PPEDISPOSAL (DCL) | 회사코드 기준 접근 제한 | 집계를 읽는 자리에 걸어야 합계로 새지 않습니다. |
① 제거 거래 기준 뷰
처분대가와 이연 조건이 한곳에 모여 있어야 현금가격상당액을 계산할 수 있습니다. 제거 계산의 출발점이라 가장 먼저 합의해야 하는 항목입니다.
@AbapCatalog.viewEnhancementCategory: [#NONE]
@AccessControl.authorizationCheck: #CHECK
@EndUserText.label: '유형자산 제거 거래 기준'
define view entity ZI_PpeDisposalBase
  as select from ztppe_disp as d     " 고객 테이블 — 실제 이름은 확인 필요
{
  key d.gjahr        as Gjahr,
  key d.disp_no      as DispNo,
      d.anln1        as AssetNo,
      d.disp_type    as DispType,       " SALE 매각 / SCRAP 폐기
      d.disp_date    as DispDate,
      d.nominal_amt  as NominalAmt,     " 계약상 명목 대가
      d.immed_amt    as ImmedAmt,       " 즉시 수취액
      d.defer_amt    as DeferAmt,       " 이연액
      d.defer_years  as DeferYears,
      d.disc_rate    as DiscRate,       " 할인율(%) — 정책 확인 필요
      d.disp_cost    as DispCost        " 직접 처분원가
}
② 자산 가치와 장부 결과
자산 가치는 취득원가 · 감가상각 누계 · 손상 누계를 읽고, 장부 결과는 원장의 제거 전 장부금액과 제거손익 계정 금액을 읽습니다. 둘을 나눠 두면 P01 과 P02 의 비교 대상이 분명해집니다.
define view entity ZI_PpeAssetValue
  as select from anla as a
    inner join   anlc as c on  c.bukrs = a.bukrs
                           and c.anln1 = a.anln1
                           and c.anln2 = a.anln2
{
  key a.anln1                         as AssetNo,
  key c.gjahr                         as Gjahr,
      a.anlkl                         as AssetClass,
      c.kansw                         as AcqCost,    " 취득원가 — 필드 확인 필요
      c.knafa                         as AccDepr,    " 감가상각 누계 — 필드 확인 필요
      cast( 0 as abap.curr(18,0) )    as AccImpair   " 손상 누계 — 회사 정책에 따라 별도 원천
}
define view entity ZI_PpeBookResult
as select from acdoca as g
{
key g.rldnr, key g.rbukrs, key g.gjahr, key g.belnr, key g.docln,
g.racct as GainAcct, " 제거손익 계정
g.hsl as BookGainLoss, " 장부 인식 손익
cast( 0 as abap.curr(18,0) ) as LedgCarry " 제거 전 장부금액 집계(스케치)
}
where g.rldnr = '0L' " 선행 원장 — 환경에 맞게 확인③ 제거손익 계산
이 앱의 핵심입니다. 현금가격상당액 · 순처분대가 · 제거손익을 한 곳에서 정의해 화면과 CSV 가 같은 값을 쓰게 합니다.
define view entity ZI_PpeDisposalCalc
  as select from ZI_PpeDisposalBase as d
    inner join   ZI_PpeAssetValue   as v on  v.AssetNo = d.AssetNo
                                         and v.Gjahr   = d.Gjahr
{
  key d.Gjahr, key d.DispNo, d.AssetNo, d.DispType, d.DispDate,
  ( v.AcqCost - v.AccDepr - v.AccImpair )                       as CarryAmt,
  case when d.DeferAmt > 0
       then d.ImmedAmt + d.DeferAmt / power( 1 + d.DiscRate / 100, d.DeferYears )
       else d.NominalAmt end                                    as ProceedsCash,
  d.DispCost,
  ( case when d.DeferAmt > 0
         then d.ImmedAmt + d.DeferAmt / power( 1 + d.DiscRate / 100, d.DeferYears )
         else d.NominalAmt end - d.DispCost )                   as NetProceeds
}
④ 점검 코드
재계산 제거손익과 장부 인식 손익을 비교해 점검 코드를 붙입니다. 어느 코드도 "틀렸다"가 아니라 "확인하라"입니다.
define view entity ZC_PpeDisposalCheck
  as select from ZI_PpeDisposalCalc as c
    left outer join ZI_PpeBookResult as b on b.belnr = c.DispNo   " 연결 키는 전표에 남기는 방식에 따라 결정
{
  key c.Gjahr, key c.DispNo,
  ( c.NetProceeds - c.CarryAmt )                                as GainLoss,
  b.BookGainLoss,
  ( c.NetProceeds - c.CarryAmt ) - b.BookGainLoss               as DiffAmt,
  case
    when c.CarryAmt <> b.LedgCarry                              then 'P01'
    when ( c.NetProceeds - c.CarryAmt ) - b.BookGainLoss
         = c.DispCost                                           then 'P02'
    when b.GainAcctType = 'REV'                                 then 'P04'
    else 'I00' end                                              as CheckCode
}   " P03(감가상각 기준일) · P05(현금가격 비교)는 같은 방식으로 추가
⑤ 접근 제어
집계를 읽는 자리에 걸어야 합니다. 상세 행에만 걸면 합계 차이로 다른 회사 숫자를 추정할 수 있습니다.
@EndUserText.label: '유형자산 제거 점검 접근 제어'
@MappingRole: true
define role ZI_PPEDISPOSAL {
  grant select on ZC_PpeDisposalCheck
    where ( CompanyCode ) = aspect pfcg_auth( F_BKPF_BUK, BUKRS, ACTVT = '03' );
}
운영 시점에 해야 할 일
| 해야 할 일 | 하지 않으면 | 결정 주체 |
|---|---|---|
| 제거 건 번호를 전표에 남기는 방식 | 장부 인식 손익을 건별로 읽을 수 없고 합계로만 비교하게 됩니다 | 회계팀 · 자산회계 |
| 감가상각 반영 기준(월 단위 · 일할) | P03 이 사람마다 다르게 판정됩니다 | 회계팀 |
| 이연 대금 할인율 정책 | 현금가격상당액이 추정치로 남아 감사인이 받아들이지 않습니다 | 회계팀 · 재무팀 |
| 직접 처분원가 범위 | 제거손익 산식(P02)의 기준이 달라집니다 | 회계팀 |
| 제거손익 계정 체계 | 이익이 수익(매출) 계정으로 새는 건(P04)을 가려낼 수 없습니다 | 회계팀 |
| 접근 권한 범위 | 합계 화면으로 다른 회사 숫자가 드러납니다 | 보안 · 권한 |
위 여섯 가지는 코딩이 아니라 합의입니다. 합의가 끝나면 기술 작업은 CDS 뷰를 만들고 manifest.json 의 서비스 주소만 바꾸면 됩니다.
자주 묻는 질문
도입 상담과 데모에서 받을 만한 질문을 네 묶음으로 나눠 적었습니다.
기준서와 범위
이 화면은 어떤 요구사항을 점검하나요?
IAS 16 유형자산(K-IFRS 제1016호)의 제거 요구사항입니다. 제거 시 장부금액 산정, 제거손익 산식(순처분대가 − 장부금액), 제거 시점까지의 감가상각, 이익의 수익 분류 금지, 이연 대금의 현금가격상당액 측정을 건별로 다시 계산해 장부와 대사합니다. 이미 적용 중인 기준서의 요구사항입니다.
매각과 폐기를 같이 봅니까?
같이 봅니다. 폐기는 처분대가가 0에 가깝고 직접 처분원가만 있는 건으로 같은 산식을 씁니다. 샘플 30건은 매각 24건, 폐기 6건입니다.
손상차손누계액도 반영합니까?
반영합니다. 장부금액은 취득원가 − 감가상각누계 − 손상차손누계로 계산합니다. 다만 손상 인식 자체의 타당성은 범위에 포함하지 않습니다.
매각예정자산 분류나 재평가는 봅니까?
보지 않습니다. 이 화면은 제거 시점의 제거손익 재계산과 장부 대사만 다룹니다.
투자부동산이나 무형자산도 됩니까?
구조는 같지만 이 사례의 범위는 유형자산입니다. 다른 자산 종류는 기준서 요구사항을 따로 확인하고 규칙을 추가해야 합니다.
계산과 점검 코드
제거손익은 어떻게 계산합니까?
순처분대가 − 장부금액입니다. 순처분대가는 현금가격상당액에서 직접 처분원가를 뺀 값이고, 장부금액은 취득원가에서 감가상각누계와 손상누계를 뺀 값입니다. 30건 모두 이 산식이 맞는지를 대사 R01~R03 이 확인합니다.
이연 대금은 왜 현재가치로 다시 계산합니까?
대금을 나중에 받는 거래의 대가는 명목 금액이 아니라 현금가격상당액으로 측정해야 하기 때문입니다. 현금가격상당액 = 즉시 수취액 + 이연액 ÷ (1 + 할인율)기간 입니다. 명목 금액과의 차이는 이자수익으로 따로 인식해야 하며, 어느 쪽으로 처리했는지가 P05 로 올라옵니다.
점검 코드 P01~P05 는 각각 무엇입니까?
P01 재계산 장부금액과 원장의 제거 전 장부금액이 다름, P02 손익 차이가 직접 처분원가와 같음(처분원가 미반영), P03 감가상각이 제거일이 속한 달까지 반영되지 않음, P04 제거이익이 수익(매출) 계정으로 기표됨, P05 이연 대금 건이 현금가격상당액이 아니라 명목 대가로 인식됨. 해당이 없으면 I00 입니다.
"점검 필요"가 나오면 장부가 틀린 것입니까?
아닙니다. 재계산 금액과 장부 금액이 다르다는 사실만 보여 주며 원인은 단정하지 않습니다. 재계산에 쓴 할인율이나 감가상각 정책이 회사와 다를 수도 있습니다. 최종 판단은 회사와 감사인이 합니다.
차이가 0 인데 왜 점검 필요가 됩니까?
P03(감가상각 미반영)과 P04(이익의 수익 계정 기표)는 금액 차이가 아니라 처리 방식의 문제이기 때문입니다. 장부와 재계산이 같은 방식으로 틀렸다면 차이는 0 이므로, 규칙 기반 점검이 필요합니다. 샘플에서도 3건이 차이 0 인 채 점검 필요입니다.
감가상각 반영 기준은 무엇입니까?
샘플은 회사 정책이 제거일이 속한 달까지 월 단위로 반영하는 것으로 가정했습니다. 일할 계산 같은 다른 정책은 확인이 필요하며, 정책에 맞춰 기준일을 바꿔 사용합니다.
합계 차이가 작은데 왜 건별로 봅니까?
차이가 서로 반대 방향으로 상쇄되기 때문입니다. 이 사례의 합계 차이는 −7.4백만 원이지만 한 건(PC 단말 일괄)만 −4.2백만 원이고, 다른 건은 +1.2백만 원, −1.8백만 원처럼 방향이 갈립니다. 건별로 보지 않으면 큰 오류가 작은 합계 차이에 숨습니다.
정합성 대사가 모두 0 이면 장부와도 맞는 것 아닙니까?
아닙니다. R01~R06 은 재계산 안에서 서로 맞물리는지를 보는 것이고, 장부와 같은지는 B01~B05 가 봅니다. 앞의 0은 "계산이 맞다"는 뜻이고 뒤의 차이는 "장부를 보라"는 뜻입니다.
데이터와 OData 서비스
데이터는 실제 회사의 것입니까?
아닙니다. 회사 · 자산 이름과 금액은 모두 가상입니다. 2026년 1~9월 제거 30건(매각 24 · 폐기 6), 자산군 5종 각 6건, 이연 대금 5건, 의도적 예외 9건으로 구성했습니다.
화면이 부르는 OData 는 무엇입니까?
엔티티셋 다섯 개입니다 — DispSet(제거 건별 명세 30) · ClassSet(자산군별 집계 5) · DeferSet(이연 대금 5) · StepSet(건별 열 단계) · ReconSet(대사 11). 조회조건은 sap.ui.model.Filter 로 만들어 $filter · $orderby · $top 으로만 보내고, "전체"는 조건을 보내지 않습니다. 제거일 범위는 BT 하나로 보냅니다.
service.js 는 무슨 일을 합니까?
Node 로 만든 서비스 엔진으로 $metadata 와 엔티티셋 응답을 만들고, 필터 · 정렬 · 건수 · 키 조회와 생성·수정·삭제를 처리합니다. 응답은 OData V2 JSON({"d":{"results":[…]}})입니다. 운영에서는 이 자리에 실제 서비스를 두면 됩니다.
운영 데이터로 쓰려면 무엇을 바꿉니까?
OData 서비스를 실제 데이터 소스에 연결하고 manifest.json 의 서비스 경로만 바꿉니다. 화면 코드는 서비스 경로를 하드코딩하지 않습니다.
검증용 샘플 데이터와 앱 본체는 분리되어 있습니까?
앱 본체는 서비스 주소로만 데이터를 읽습니다. 검증용 샘플 데이터 파일은 test/ 아래에만 있고, 서비스에 연결되지 않으면 오류 안내 창을 띄웁니다.
운영과 도입
제거 건 번호는 SAP 어디에 남깁니까?
표준 전표에는 제거 건 번호라는 필드가 없습니다. 참조 · 지정 · 전표 헤더 텍스트 중 어디에 남길지 회계팀과 먼저 합의해야 장부 인식 손익을 건별로 읽을 수 있습니다.
표준 T-code 와는 어떻게 함께 씁니까?
점검 코드가 가리키는 대로 AW01N 에서 자산 값, S_ALR_87011963 에서 이력 시트, FAGLL03 에서 손익 계정 전표를 확인합니다. 정정 분개는 표준 전기 거래(F-92 · ABAVN)에서 입력하고 이 앱은 다시 조회해 확인합니다.
감사인에게는 무엇을 보여 줍니까?
대사 결과 탭(대사식 · 검사 건수 · 최대 차이)과 CSV 를 근거로 넘깁니다. 건별 상세의 열 단계 계산도 같은 숫자에서 나옵니다.
동시에 몇 건까지 됩니까?
샘플은 30건이라 제한이 없습니다. 운영 규모에서는 조회조건으로 회계연도와 제거일 범위를 좁히고 $top 으로 끊는 것이 기본입니다. 집계를 CDS 로 내리면 화면은 요약 행만 받습니다.
이 앱을 바로 쓸 수 있습니까?
검증용 샘플 위에서 돌아가는 사례입니다. 운영에 쓰려면 원천 연결과 위의 합의 사항이 먼저 필요합니다. 도입 검토는 문의하기로 남겨 주세요.