 PGB&CompanyTech Blog
SAP 신종자본증권 자본·부채 분류 점검 — IAS 32, 영구채에 갚을 의무가 숨어 있는지 발행 조건에서 따져 자본과 금융부채 분류를 장부·원장과 대조한다
발행 조건 판정 · 이자 처리 대조 · 자본·부채 구성 · 원장 대사를 종목 단위로 다시 계산해 점검합니다
만기가 없고 이자 지급을 미룰 수 있는 신종자본증권은 법적 형식이 채권이어도 회계에서는 자본일 수 있습니다. IAS 32 금융상품: 표시(K-IFRS 제1032호)는 발행자가 현금 등 금융자산을 인도해야 하는 계약상 의무를 지는지에 따라 금융상품을 금융부채와 자본으로 나누도록 하기 때문입니다. 투자자가 상환을 청구할 수 있거나, 발행자가 통제할 수 없는 사건이 생기면 상환해야 하거나, 이자 지급이 의무이거나, 자기지분을 가변수량으로 결제하는 조건이 하나라도 있으면 금융부채 판정 후보가 됩니다. 결국 발행 조건의 문구 하나가 재무상태표에서 자본으로 보일지 부채로 보일지를 가릅니다.
실무에서는 발행 당시 판단이 그대로 장부에 남아 있고 조건표와 계정 분류를 다시 맞춰 보는 일이 결산 때마다 수작업으로 이뤄지기 쉽습니다. 이 화면은 종목별 발행 조건에서 판정한 분류와 장부 분류를 견주고, 이자가 손익과 자본 분배 중 어디로 처리됐는지, 순수취액이 자본·금융부채로 맞게 나뉘어 원장과 일치하는지까지 한 화면에서 점검 후보로 가리도록 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 6종을 함께 공개합니다.
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) — 신종자본증권 자본·부채 분류 점검 |
| 관련 기준서 | IAS 32 금융상품: 표시(K-IFRS 제1032호) |
| Namespace | zui5.hybridcap |
| 셸 구조 | 단일 페이지 + 5개 탭 |
| 화면 수 | 메인 1 · 상세 팝업 1 |
| SAP 표준 T-code | FAGLL03 · FAGLB03 · FS10N · FBL3N · F.01 |
| 데이터 연동 방식 | OData V2 (조회조건 전부 $filter) |
| 성격 | 조회·산출·대사·점검형 |
| 테마 | sap_horizon · 한국어 |
| 요약 | 내용 |
|---|---|
| 점검 대상 | 신종자본증권 10종목 × 기간 3개의 발행 조건, 판정·장부 분류, 이자 처리, 자본·부채 구성, 원장 잔액 |
| 핵심 산식 | 판정 분류 = 투자자 상환청구권 · 통제 밖 사건 상환 · 이자 지급 의무 · 가변수량 결제 중 하나라도 있으면 금융부채, 없으면 자본 · 순수취액 = 발행액 − 발행비용 · 약정 이자 = 발행액 × 표면이자율 ÷ 12 |
| 결과 표시 | 정상 / 점검 필요 |
실제 화면 6종 둘러보기
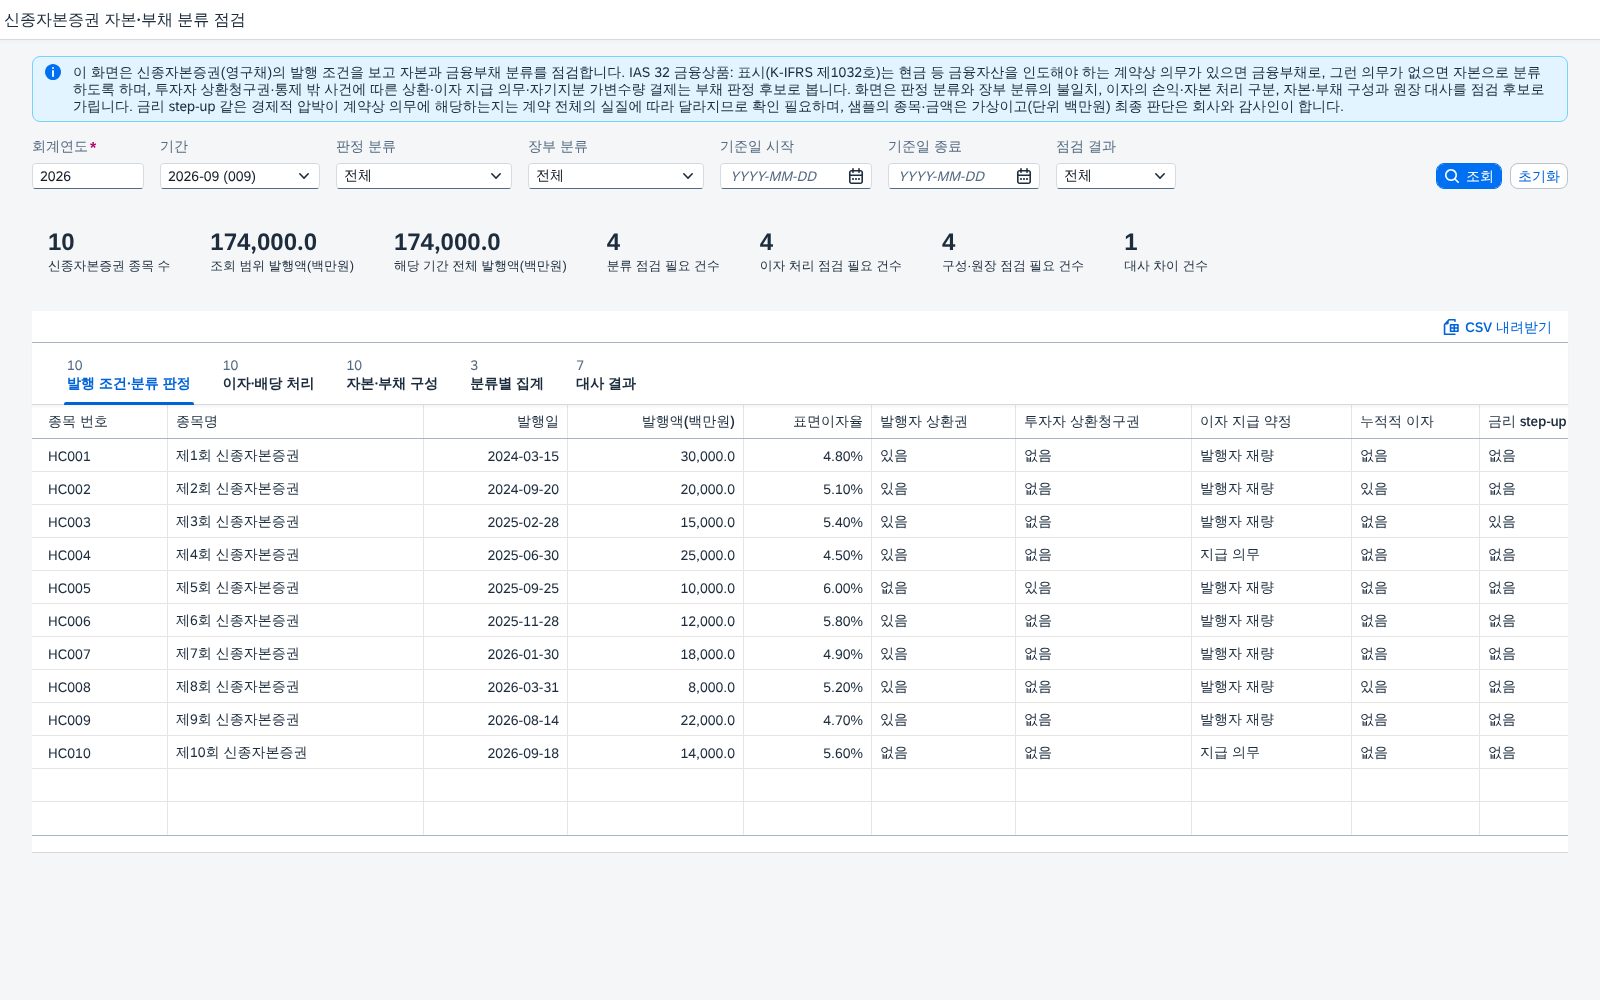
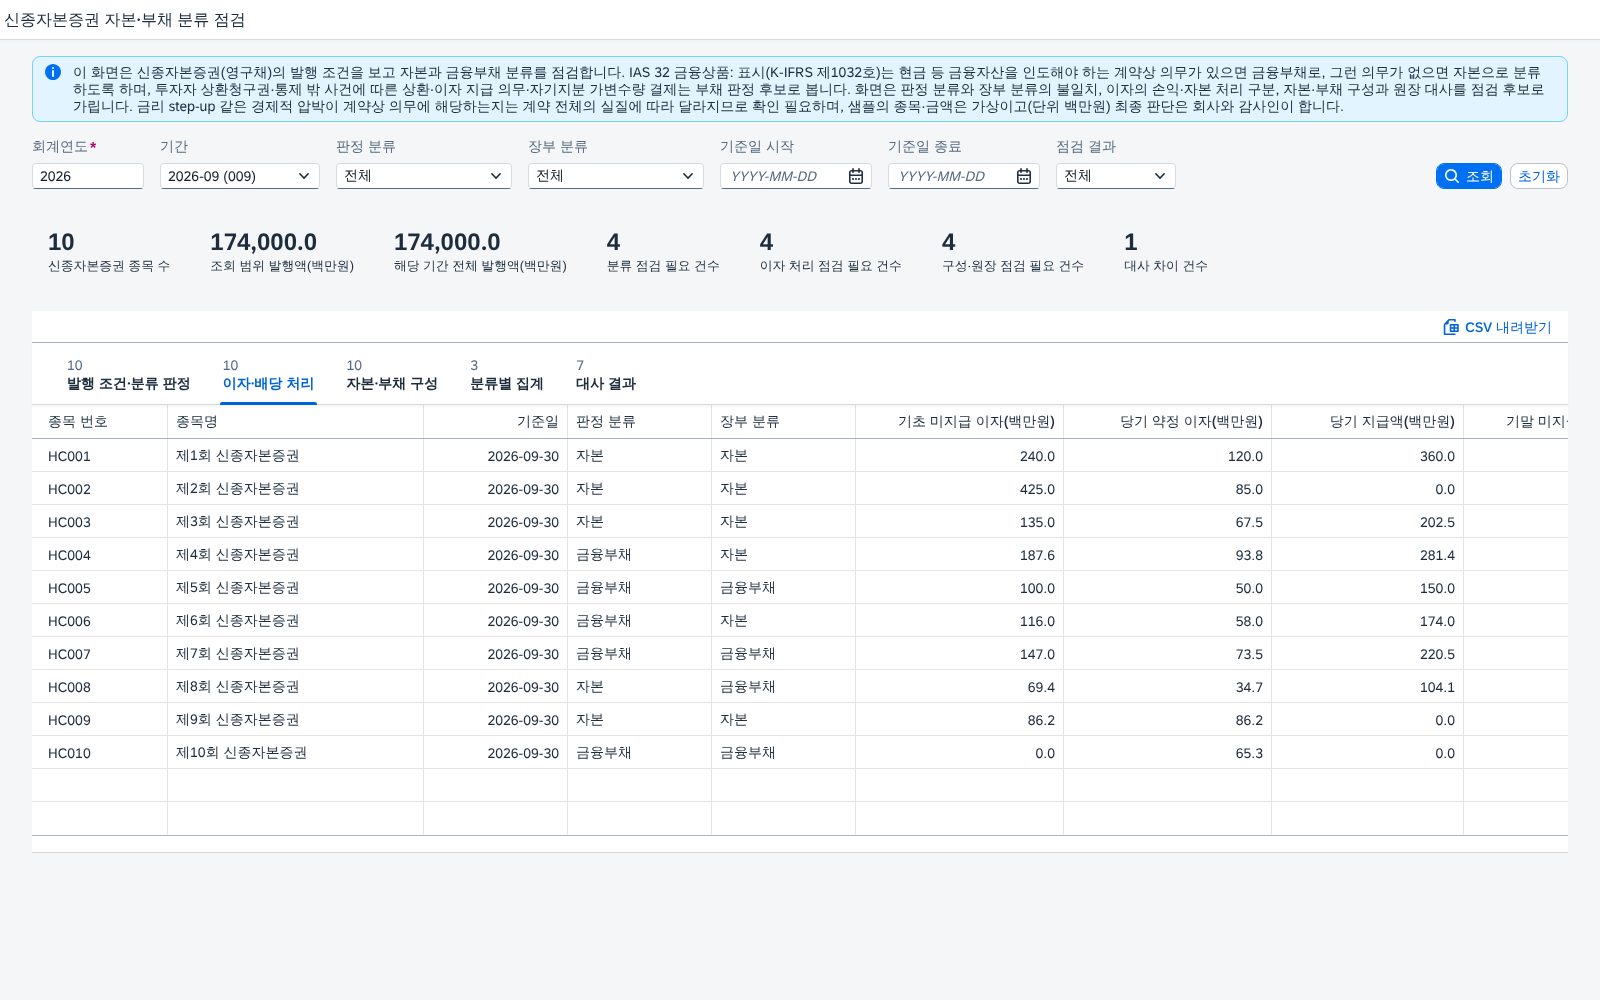
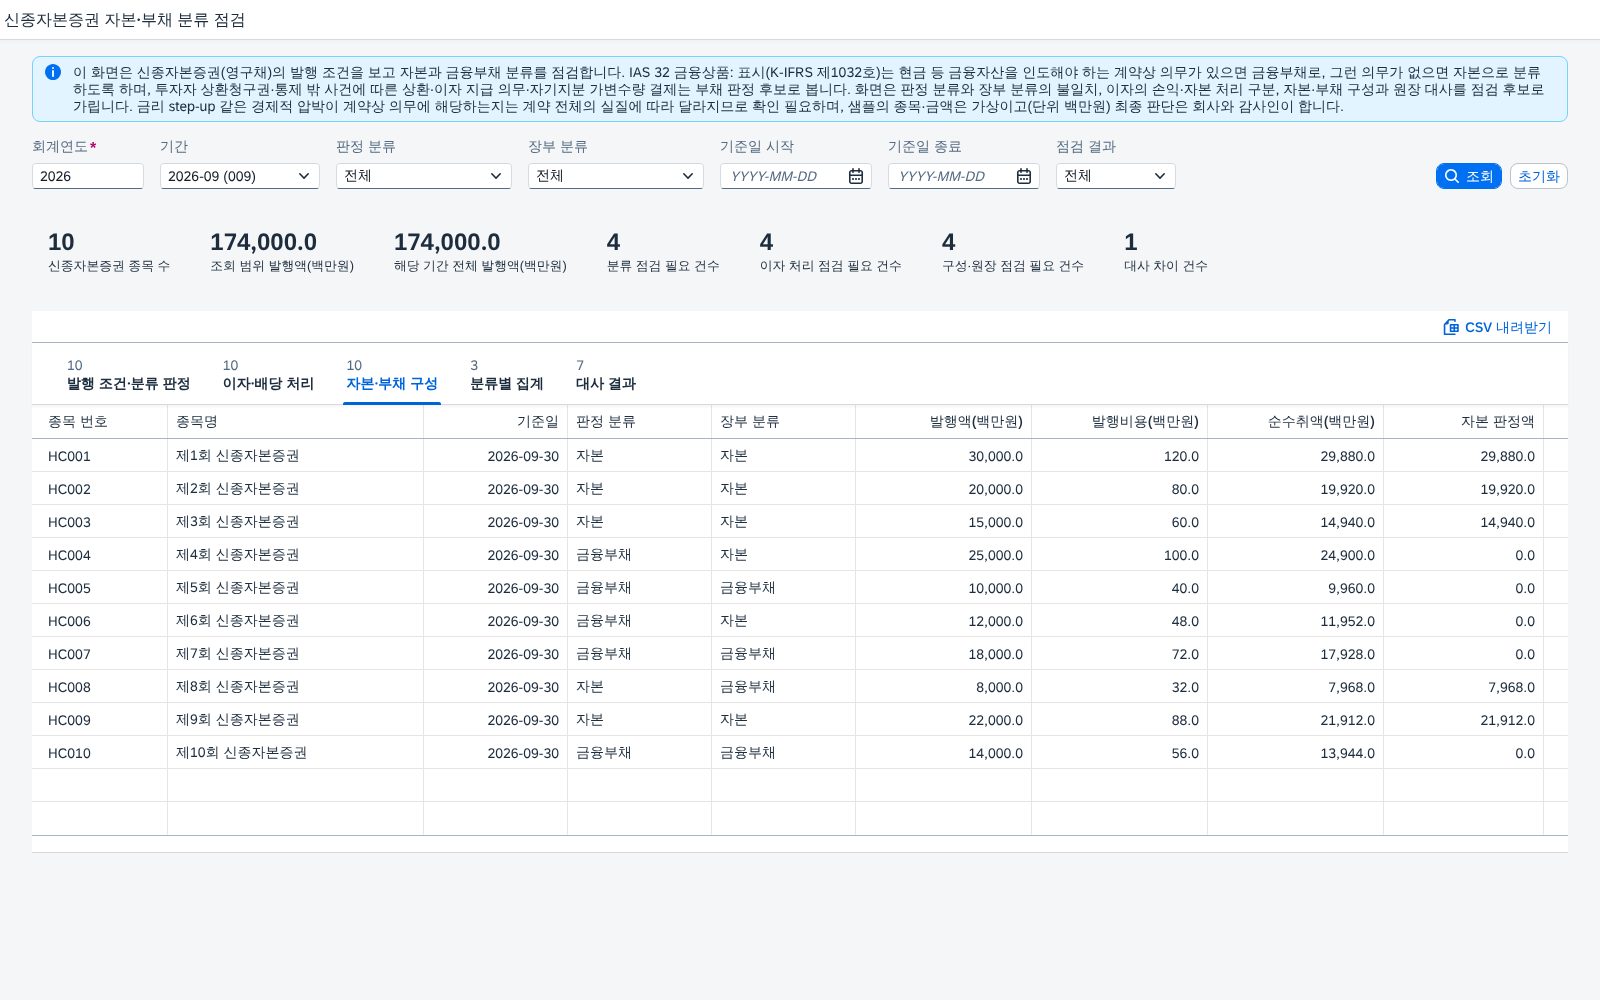
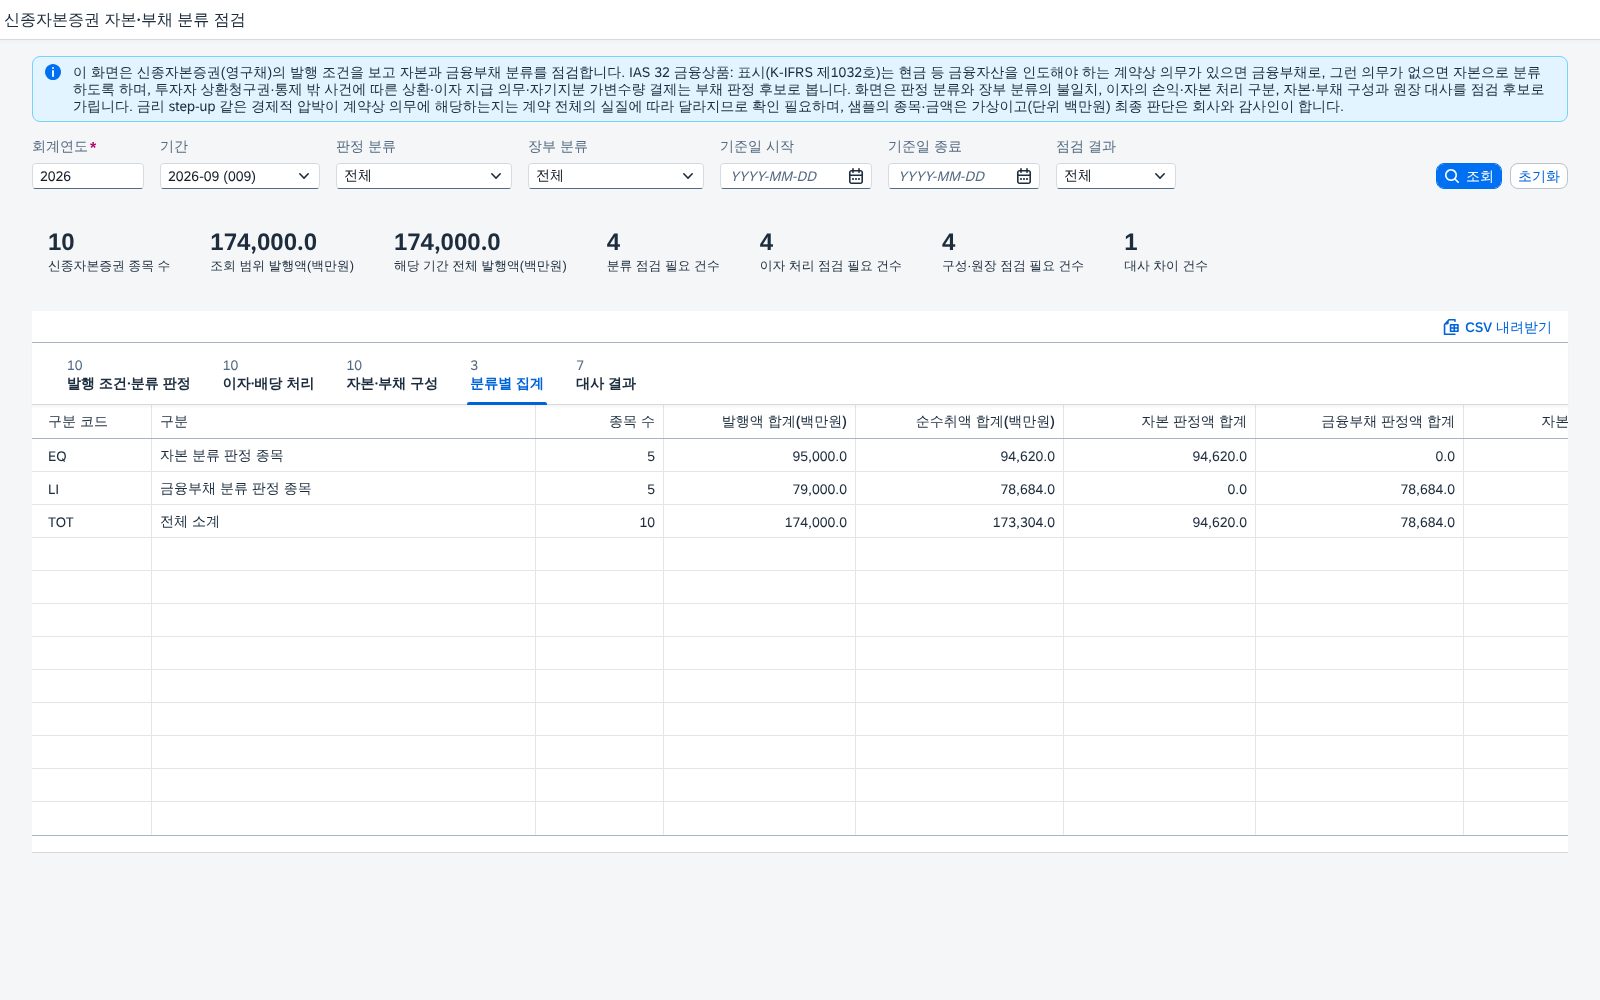
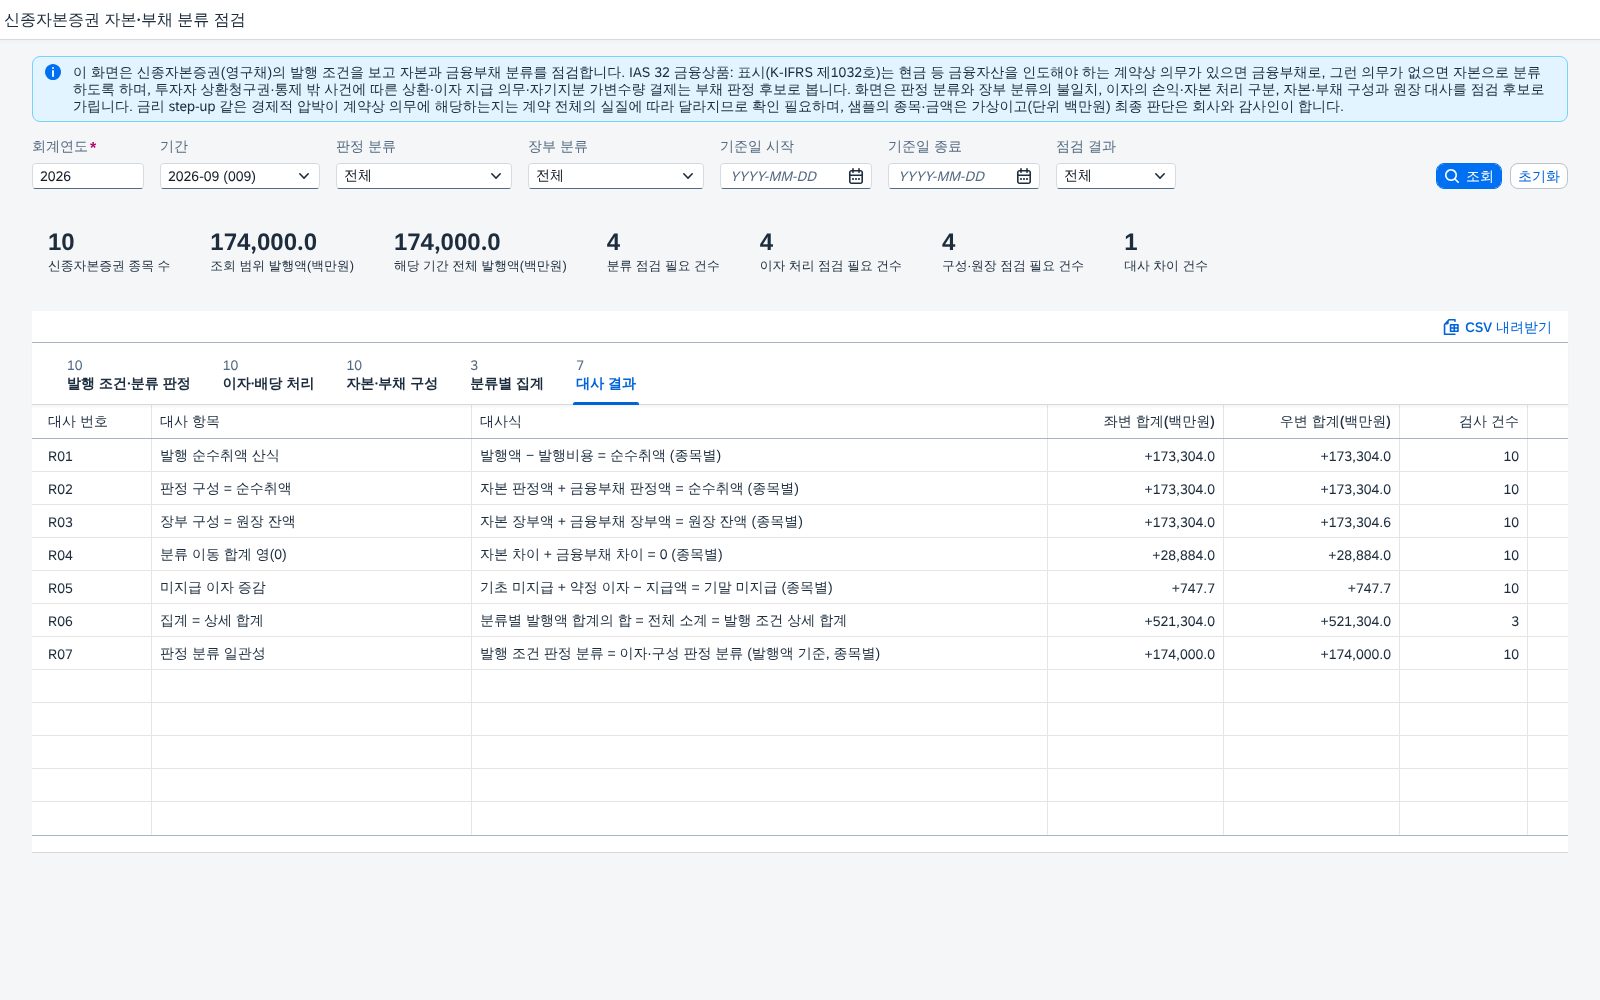
사용 방법
- 조회조건을 입력합니다. 회계연도(4자리)는 필수이고, 기간은 기본값이 2026-09(009)입니다. 판정 분류 · 장부 분류 · 기준일 시작/종료 · 점검 결과는 선택이며 비워 두면 해당 조건은 걸지 않습니다.
- 조회 버튼은 조회조건 영역 안, 입력 필드들의 가장 오른쪽에 있고 초기화 버튼이 그 옆에 있습니다. 조회조건 입력 칸에서 Enter 키를 눌러도 조회됩니다. 화면이 열리면 기본 조건으로 자동 조회합니다.
- 요약 지표(종목 수 · 조회 범위 발행액 · 해당 기간 전체 발행액 · 분류/이자 처리/구성·원장 점검 필요 건수 · 대사 차이 건수)를 확인합니다. 금액 단위는 백만원입니다.
- 탭을 순서대로 확인합니다 — 발행 조건·분류 판정 → 이자·배당 처리 → 자본·부채 구성 → 분류별 집계 → 대사 결과.
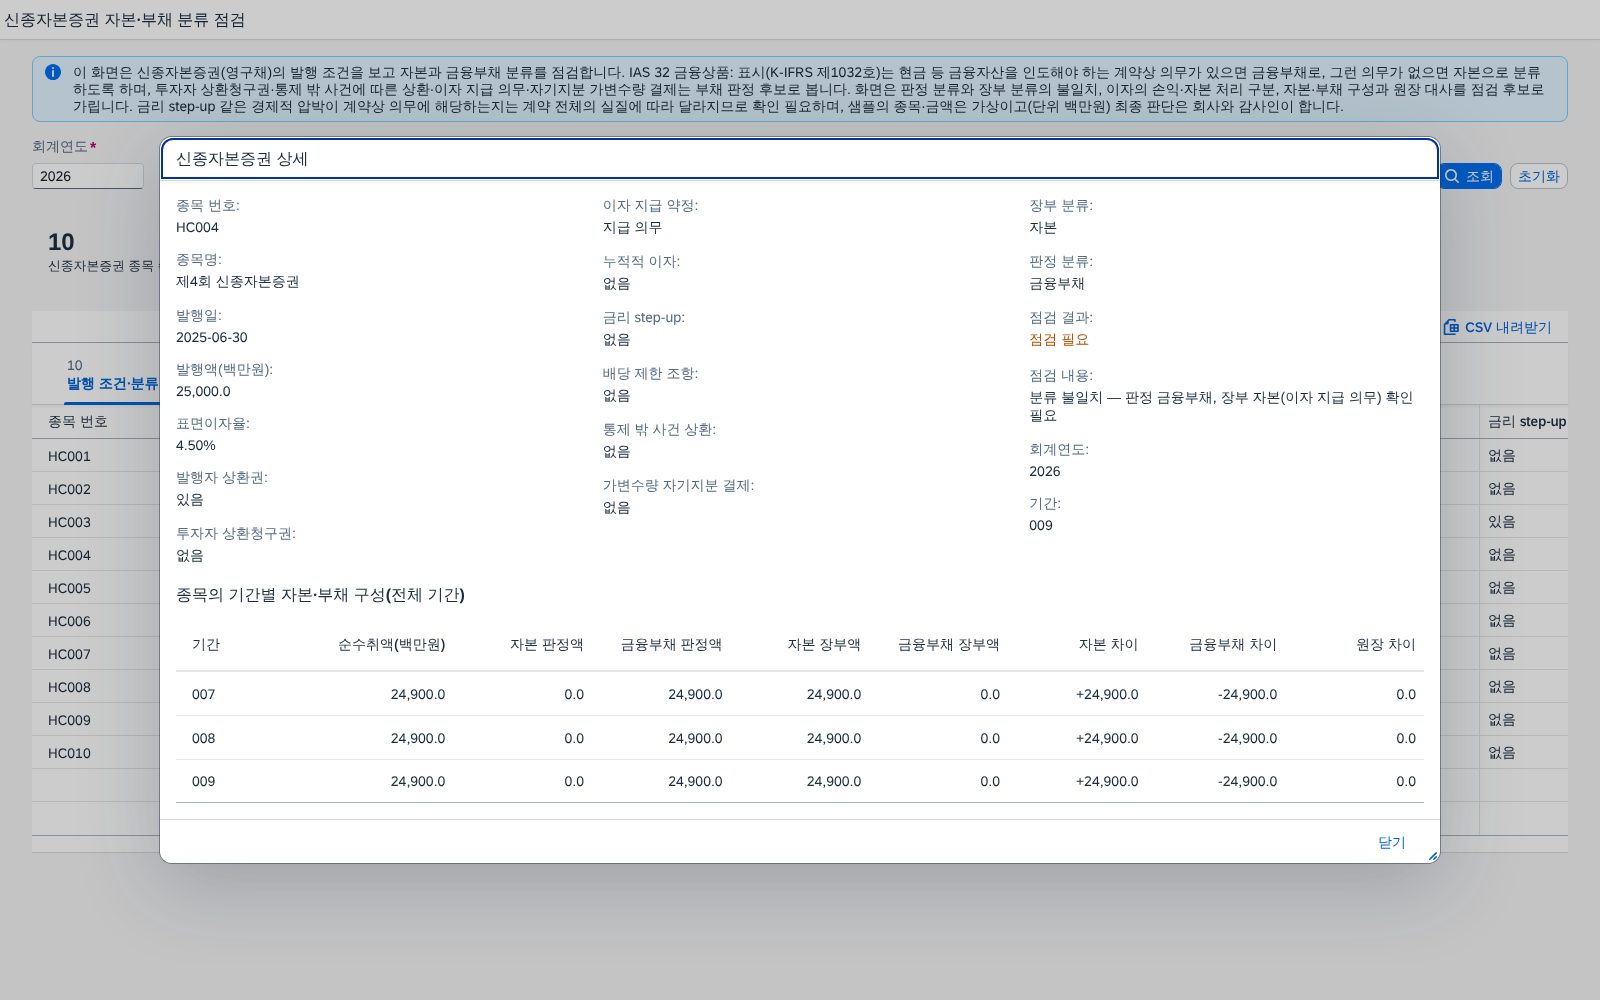
- 발행 조건·분류 판정 탭의 행을 클릭하면 신종자본증권 상세 창이 열려 종목 값과 기간별 자본·부채 구성을 함께 볼 수 있습니다. 닫기 버튼 또는 Esc 로 닫습니다.
- CSV 내려받기 버튼은 현재 탭의 조회 결과를 UTF-8(BOM) CSV 로 저장합니다.
분류 판정과 대사 규칙
분류, 이자 처리, 구성, 원장 대조를 각각 독립적으로 판정하며, 하나라도 허용값을 넘으면 점검 필요로 표시합니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 투자자 상환청구권 있음, 통제 밖 사건 시 상환 의무 있음, 이자 지급 의무 있음, 자기지분 가변수량 결제 중 하나 이상 → 판정 분류는 금융부채. 그 외에는 자본 | 판정 분류 산출 | 계약 조건의 근거 조항을 확인하고 판정 입력값이 맞는지 봅니다. |
| 판정 분류 ≠ 장부 분류 | 점검 필요 | 계약 조건과 계정 분류를 확인하고 자본과 금융부채 사이 재분류가 필요한지 판단합니다. |
| 판정 분류가 자본이고 금리 step-up 약정이 있음 | 점검 필요 | 상환권 행사 이후 금리 상승이 사실상 상환을 강제하는지 계약 실질을 확인합니다. |
| 손익 장부액 ≠ 판정액 또는 자본 분배 장부액 ≠ 판정액 | 점검 필요 | 이자가 판정 분류에 맞게 손익 또는 자본 분배로 처리됐는지 전표를 확인합니다. |
| 자본 분류이면서 누적적 이자의 기말 미지급액이 남음 | 점검 필요 | 누적 미지급 이자의 공시 여부와 지급 유예 근거를 확인합니다. |
| 자본 차이 ≠ 0 (분류 불일치로 순수취액이 반대 계정에 계상) | 점검 필요 | 이동할 금액과 방향(자본 → 금융부채 또는 반대)을 확인합니다. |
| 원장 잔액 − (자본 장부액 + 금융부채 장부액) ≠ 0 | 점검 필요 | 원장 개별 항목과 구성 입력을 대조해 누락·시점 차이를 확인합니다. |
허용값(0.0)은 기준서가 정한 수치가 아니라 조회용 가정값이며, 판정 입력값(이자 지급 약정·상환청구권 등)은 계약 조건표에서 가져오는 것으로 가정한 샘플입니다. 조건의 해석은 회사 판단입니다(확인 필요). 금융부채로 분류된 종목의 발행비용 상각(유효이자율법)과 법인세 효과는 이 화면이 다루지 않습니다.
판정에서 대사까지의 산출 순서
- 종목별 발행 조건 → 판정 분류: 상환청구권 · 통제 밖 사건 상환 · 이자 지급 의무 · 가변수량 결제 중 하나라도 있으면 금융부채, 없으면 자본.
- 판정 분류와 장부 분류 비교 → 같지 않으면 점검 필요. 금리 step-up 이 있는 자본 분류 종목은 별도로 점검 필요.
- 순수취액 = 발행액 − 발행비용. 자본 판정액 + 금융부채 판정액 = 순수취액.
- 장부 구성 대사: 자본 장부액 + 금융부채 장부액 = 원장 잔액. 분류 이동은 합계를 바꾸지 않으므로 자본 차이 + 금융부채 차이 = 0.
- 이자 처리: 약정 이자 = 발행액 × 표면이자율 ÷ 12. 기초 미지급 + 약정 이자 − 지급액 = 기말 미지급. 판정이 금융부채이면 약정 이자를 손익으로, 자본이면 지급액을 자본 분배로 보고 장부와 비교.
- 집계 대사: 분류별 발행액 합계의 합 = 전체 소계 = 종목 단위 합계. 소계 행은 이중 집계하지 않습니다.
- 판정 분류 일관성: 발행 조건 · 이자 · 구성 세 탭의 판정 분류가 종목별로 같아야 합니다.
조회조건
| 조회조건 | 필수 | 설명 |
|---|---|---|
| 회계연도 | 필수 | 4자리 숫자. 기본 2026. |
| 기간 | 선택 | 007 · 008 · 009. 기본 009. 비우면 기간 조건을 걸지 않습니다. |
| 판정 분류 | 선택 | 자본 · 금융부채. 전체이면 조건을 걸지 않습니다. |
| 장부 분류 | 선택 | 자본 · 금융부채. 전체이면 조건을 걸지 않습니다. |
| 기준일 시작 / 종료 | 선택 | 날짜 범위. 발행 조건 탭은 발행일, 이자·구성 탭은 기준일(기간 말일)에 적용합니다. 시작이 종료보다 늦으면 안내 메시지가 뜹니다. |
| 점검 결과 | 선택 | 정상 / 점검 필요. 전체이면 조건을 걸지 않습니다. |
결과 컬럼
| 탭 | 주요 컬럼 |
|---|---|
| 발행 조건·분류 판정 | 종목 · 발행일 · 발행액 · 표면이자율 · 발행자 상환권 · 투자자 상환청구권 · 이자 지급 약정 · 누적적 이자 · 금리 step-up · 배당 제한 조항 · 통제 밖 사건 상환 · 가변수량 자기지분 결제 · 장부 분류 · 판정 분류 · 점검 결과 |
| 이자·배당 처리 | 기준일 · 기초 미지급 이자 · 당기 약정 이자 · 당기 지급액 · 기말 미지급 이자 · 손익 판정액/장부액/차이 · 자본 분배 판정액/장부액/차이 · 점검 결과 |
| 자본·부채 구성 | 발행액 · 발행비용 · 순수취액 · 자본·금융부채 판정액 · 자본·금융부채 장부액 · 자본·금융부채 차이 · 원장 잔액 · 원장 차이 · 점검 결과 |
| 분류별 집계 | 종목 수 · 발행액·순수취액 합계 · 판정액·장부액 합계 · 자본 차이 합계 · 점검 필요 종목 수 · 소계 구분 |
| 대사 결과 | 대사식 · 좌변 · 우변 · 검사 건수 · 차이 건수 · 최대 차이 |
SAP 표준 기능 매핑
표준 실행은 SAP 표준 T-code 가 담당하고, 이 화면은 조회·검증 관점을 더해 확장합니다.
| 표준 T-code | 용도 | 이 화면과의 관계 |
|---|---|---|
| FAGLL03 | 총계정원장 개별항목 조회 | 자본·금융부채 계정 개별 전표와 이자·분배 전표 확인 |
| FAGLB03 | 총계정원장 계정 잔액 조회 | 자본·금융부채 계정 잔액 대조 |
| FS10N | G/L 계정 잔액 조회 | 기간별 계정 잔액과 원장 잔액 비교 |
| FBL3N | G/L 계정 개별항목 조회 | 이자비용·분배금 계정 개별 항목 확인 |
| F.01 | 재무제표 출력 | 분류 변경이 재무상태표 구성에 미치는 영향 확인 |
요구사항 매핑표
| 기준서 | 요구사항 | 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 32 금융상품: 표시(K-IFRS 제1032호) | 현금 등 금융자산을 인도해야 하는 계약상 의무가 있으면 금융부채, 그런 의무가 없으면 자본으로 분류 | 발행 조건·분류 판정 탭의 판정 분류 | 신종자본증권 발행 조건 관리대장 | 계약 전체의 실질에 따라 판단하므로 최종 판단은 회사와 감사인 |
| IAS 32 금융상품: 표시 | 투자자가 상환을 청구할 수 있거나 발행자가 통제할 수 없는 사건으로 상환 의무가 생기는 조건 | 투자자 상환청구권 · 통제 밖 사건 상환 → 금융부채 판정 | 발행 조건(상환권 · 우발 조건) | 조건의 발생 가능성이 낮아도 판정에 반영되는지는 계약별 확인 필요 |
| IAS 32 금융상품: 표시 | 이자 지급이 발행자 재량이면 지급 의무가 없고, 지급 의무가 있으면 금융부채 요소 | 이자 지급 약정 → 판정 분류 | 발행 조건(이자 지급 약정 · 누적 여부) | step-up · 배당 제한 조항 같은 경제적 압박이 의무에 해당하는지는 확인 필요 |
| IAS 32 금융상품: 표시 | 자기지분 가변수량으로 결제되는 계약은 고정 대 고정 요건을 충족하지 않으면 금융부채 | 가변수량 자기지분 결제 → 금융부채 판정 | 발행 조건(결제 방식) | 고정 대 고정 요건 충족 여부는 결제 조건별 확인 필요 |
| IAS 32 금융상품: 표시 | 자본으로 분류된 상품의 분배는 자본에서 직접 차감하고, 금융부채의 이자는 손익으로 인식 | 이자·배당 처리 탭의 손익·자본 분배 대조 | 이자 지급 내역, 총계정원장 | 법인세 효과는 이 화면 범위 밖(확인 필요) |
| IAS 32 금융상품: 표시 | 지분상품 발행의 거래 원가는 자본에서 차감 | 자본·부채 구성 탭의 발행비용과 순수취액 | 발행 관련 지출 내역 | 금융부채의 발행비용 상각(유효이자율법)은 샘플에서 생략 |
참고 CDS 뷰
원장 잔액은 표준 유니버설 저널(ACDOCA)의 회계연도·기간·계정·금액에서, 종목 속성은 신종자본증권 발행·이자 관리대장에서 읽는 구조를 스케치했습니다.
@EndUserText.label: '신종자본증권 분류 점검 (스케치)'
define view entity HybridCapTermCheck
  as select from <신종자본증권 발행·이자 관리대장 — 확인 필요> as h
{
  key h.FiscalYear   as Gjahr,
  key h.FiscalPeriod as Period,
  key h.InstNo,
      h.FaceAmt,                       -- 발행액
      h.PayObl,                        -- 이자 지급 약정(지급 의무 / 발행자 재량)
      h.HolderPut,                     -- 투자자 상환청구권
      h.TrigObl,                       -- 통제 밖 사건 상환 조건
      h.SettleVar,                     -- 자기지분 가변수량 결제
      h.BookCls                        -- 장부 분류(계정 구분에서 도출)
      -- 판정 분류(JudgeCls) = case when HolderPut = 'Y' or TrigObl = 'Y' or PayObl = 'MAND' or SettleVar = 'Y' then 'LI' else 'EQ' end
      -- 점검 결과 = JudgeCls <> BookCls 이면 점검 필요 : 서비스/화면 계산
}

define view entity HybridCapLedgerBal
  as select from acdoca
{
  key ryear as Gjahr,
  key poper as Period,
  key racct as Account,
      sum( hsl ) as LedgerAmt
}
where racct = <신종자본증권 관련 자본·금융부채 계정 — 확인 필요>
group by ryear, poper, racct
OpenUI5 구성
화면은 서비스 선언을 manifest 의 데이터 소스에 두고 이름 없는 기본 OData 모델로 바인딩합니다. 탭마다 해당 데이터 블록에 표 행을 바인딩해 한 번에 받아 쪼개지 않고, 조회조건은 필터 객체로 만들어 서비스 질의의 필터로 보냅니다. 정렬과 행 스크롤은 모델 기능으로 처리하며, 숫자로 읽히는 문자열은 숫자로 비교합니다. 요약 지표의 합산식은 한 함수에 모았고 해당 기간 전체 발행액은 서비스 함수로 받습니다. 서비스에 연결되지 않으면 연결 실패 안내 창이 사용자 메시지로 원인을 알려 줍니다.
파일 구성
index.html · readme.html · Component.js · manifest.json
controller/  BaseController.js · Main.controller.js
view/        Main.view.xml · DetailDialog.fragment.xml
model/       formatter.js · ErrorHandler.js
css/ · i18n/ · odata/ (서비스 정의와 로직)
검증 결과
정합성 대사 (검증용 샘플 데이터 전수)
| 대사·점검 항목 | 대사식(요약) | 검사 건수 | 차이 건수 | 최대 차이 |
|---|---|---|---|---|
| 발행 순수취액 산식 | 발행액 − 발행비용 = 순수취액 | 27 (종목-기간) | 0 | 0.0 |
| 판정 구성 = 순수취액 | 자본 판정액 + 금융부채 판정액 = 순수취액 | 27 | 0 | 0.0 |
| 장부 구성 = 원장 잔액 | 자본 장부액 + 금융부채 장부액 = 원장 잔액 | 27 | 1 (의도적 예외) | 0.6 |
| 분류 이동 합계 영(0) | 자본 차이 + 금융부채 차이 = 0 | 27 | 0 | 0.0 |
| 미지급 이자 증감 | 기초 + 약정 이자 − 지급액 = 기말 | 27 | 0 | 0.0 |
| 집계 = 상세 합계 | 분류별 합계의 합 = 전체 소계 = 상세 합계 (발행액·순수취액) | 9 (기간 3 × 3) | 0 | 0.0 |
| 판정 분류 일관성 | 발행 조건 판정 = 이자·구성 판정 (종목별) | 27 | 0 | 0.0 |
대사 7종을 기간 3개 전체(검사 171건)에 실행했고 차이 건수는 1건입니다(기간 009, 최대 차이 0.6). 아래 의도적 예외 건은 점검 화면의 동작을 보이기 위해 넣은 것이며(기간 009, 총 6건), 대사 차이 건수와 분리해 셉니다. 다만 마지막 행인 원장 잔액 차이 1건은 대사식 R03 의 차이 1건과 같은 건입니다. 나머지 5건은 대사식이 아니라 점검 규칙의 결과이며 대사식 차이는 만들지 않습니다(분류 이동은 자본 차이 + 금융부채 차이 = 0 을 유지).
| 의도적 예외 유형(기간 009) | 건수 | 대상 종목 | 차이 |
|---|---|---|---|
| 판정 분류는 금융부채인데 자본으로 계상 | 2 | 제4회(이자 지급 의무) · 제6회(통제 밖 사건 시 상환 의무) | 자본 +24,900.0 · +11,952.0 / 금융부채 −24,900.0 · −11,952.0 백만원 |
| 판정 분류는 자본인데 금융부채로 계상 | 1 | 제8회 | 자본 −7,968.0 / 금융부채 +7,968.0 백만원 |
| 금리 step-up 약정이 있는 자본 분류 종목 | 1 | 제3회 | 금액 차이 없음(경제적 강제 가능성 확인 필요) |
| 누적 미지급 이자가 남은 자본 분류 종목 | 1 | 제2회 | 기말 미지급 이자 510.0 백만원(공시 확인 필요) |
| 원장 잔액과 장부 구성 차이 | 1 | 제5회 | +0.6 백만원 |
화면 대조: 기간 009 요약의 해당 기간 전체 발행액 174,000.0 이 검증 스크립트의 합계(174,000.0)와 같고, 집계 탭 전체 소계 행도 같은 값입니다(기간 008 160,000.0 · 기간 007 138,000.0). 집계 탭 자본 판정 종목 5건 발행액 95,000.0, 금융부채 판정 종목 5건 79,000.0 이며 자본 차이 합계는 +28,884.0 입니다.
조회 버튼 위치, Enter 조회, 테마 sap_horizon, 행 클릭 상세 팝업, 연결 실패 안내까지 실제 브라우저에서 확인했습니다.
자주 묻는 질문
이 점검은 어떤 기준서의 어떤 요구사항에 근거하며 적용 시기는 어떻게 되나요?
IAS 32 금융상품: 표시(K-IFRS 제1032호)의 자본·금융부채 분류 요구사항을 점검 관점으로 다룹니다. 현금 등 금융자산을 인도해야 하는 계약상 의무가 있으면 금융부채, 그런 의무가 없으면 자본으로 보는 틀을 신종자본증권 발행 조건에 적용합니다. 이 기준서는 이미 시행 중이며, 이후 개정 논의의 진행 상황은 확인하지 못했으므로 확인 필요입니다.
점검 필요가 나오면 분류가 잘못됐다는 뜻인가요?
그렇게 단정하지 않습니다. 이 화면은 분류·집계·대사를 돕는 조회·점검 도구입니다. 금리 step-up 이나 배당 제한 조항이 경제적으로 지급을 강제하는지, 통제 밖 사건의 발생 가능성이 어느 정도인지는 계약 전체의 실질을 보고 판단해야 하며 최종 판단은 회사와 감사인이 합니다. 점검 필요는 근거를 다시 확인해 볼 후보라는 뜻입니다.
이자 처리 탭은 무엇을 비교하나요?
판정 분류가 금융부채이면 약정 이자를 손익(이자비용)으로, 자본이면 지급한 분배금을 자본에서 직접 차감하는 것이 일반적인 처리입니다. 화면은 이 기대 처리와 장부에 계상된 금액을 종목별로 비교하고, 누적 미지급 이자가 남은 자본 분류 종목은 공시 확인 후보로 표시합니다. 법인세 효과와 발행비용 상각은 이 화면 범위 밖입니다.
샘플 데이터는 실제 회사 자료인가요?
아닙니다. 종목, 금액, 발행 조건은 모두 가상이며 정합성 검증과 화면 확인을 위한 검증용 샘플 데이터입니다. 실제 적용에서는 신종자본증권 발행·이자 관리대장과 SAP 원장 데이터를 연결해야 하므로 확인 필요입니다.
신종자본증권 분류를 결산 전에 미리 점검하세요
발행 조건과 장부 분류, 이자 처리, 자본·부채 구성과 원장을 결산 때마다 수작업으로 확인하느라 시간이 든다면, 우리 회사 계정 체계에 맞춘 점검 화면이 필요하다면 문의해 주세요.