 PGB&CompanyTech Blog
SAP 재고자산 저가법(순실현가능가치) 평가 점검 — IAS 2, 원가와 NRV를 원장으로 먼저 대조한다
재고자산 원가와 순실현가능가치를 자재별로 대조해, 저가법 적용 대상과 평가충당금 대사부터 확인해 봅니다
IAS 2 재고자산(K-IFRS 제1002호)은 재고자산을 원가와 순실현가능가치(NRV) 중 낮은 금액으로 측정하도록 요구합니다. 원재료·재공품·제품·상품 어느 것이든, 시장가격 하락이나 진부화·손상으로 순실현가능가치가 원가 아래로 내려간 품목은 그 차액만큼 평가손실을 인식해야 합니다. 품목 수가 많은 제조·유통 회사일수록 결산 때마다 자재 하나하나를 원가와 예상판매가격·완성원가·판매비용으로 다시 계산해 봐야 하는 반복 작업입니다.
표준 재고평가·재고수량 데이터를 자재별로 결합해 순실현가능가치를 산출하고, 단위원가와 비교해 저가법 적용 대상을 판정하는 한편, 판정 결과가 평가충당금 설정액과 정확히 대사되는지, 기초·설정·환입을 반영한 기말충당금이 재무상태표 잔액과 일치하는지까지 확인하도록 OpenUI5 화면으로 구현했습니다. 실제 구동 화면 3종을 함께 공개합니다.
SAP 표준 기능을 그대로 이어받은 부분
- 재고평가 원천 — 자재 평가금액(이동평균/표준원가) 구조를 그대로 사용
- 재고수량 원천 — 플랜트별 재고수량 구조를 그대로 사용
- 표준 화면 — 재고평가 리스트(MB5L) · 재고현황(MMBE) 조회
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 재고자산 측정 |
| 관련 기준서 | IAS 2 재고자산(K-IFRS 제1002호) — 저가법(원가와 순실현가능가치 중 낮은 금액) 측정 |
| Namespace | zui5.invnrv |
| 셸 구조 | 조회조건 영역(우측 조회) + 총괄 평가손실/충당금 대사표·자재군별 현황표·자재별 판정 명세 3개 패널, NRV 산출근거 상세 Dialog |
| 화면 수 | 조회 화면 1개 + NRV 산출근거 상세 다이얼로그 |
| SAP 표준 T-code | MB5L · MMBE · MB52 (§7 참고) |
| 성격 | 조회·대사·점검형 — 저가법 최종 적용 여부의 판단은 회사·감사인 몫 |
| UI 테마 | sap_horizon 단일 적용 |
실제 화면 3종 둘러보기
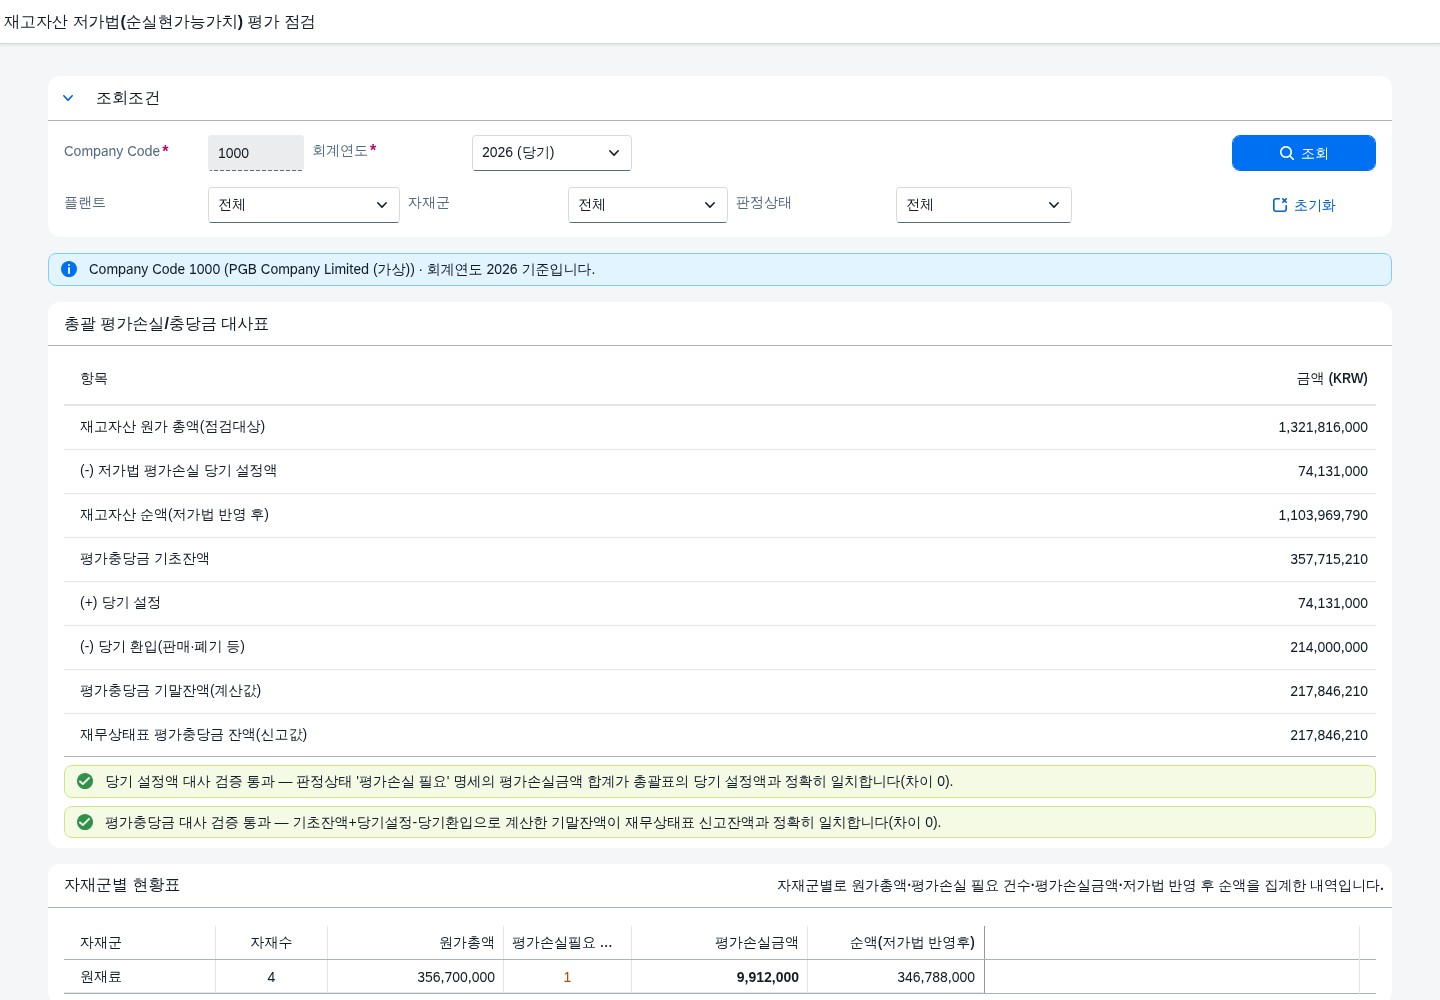
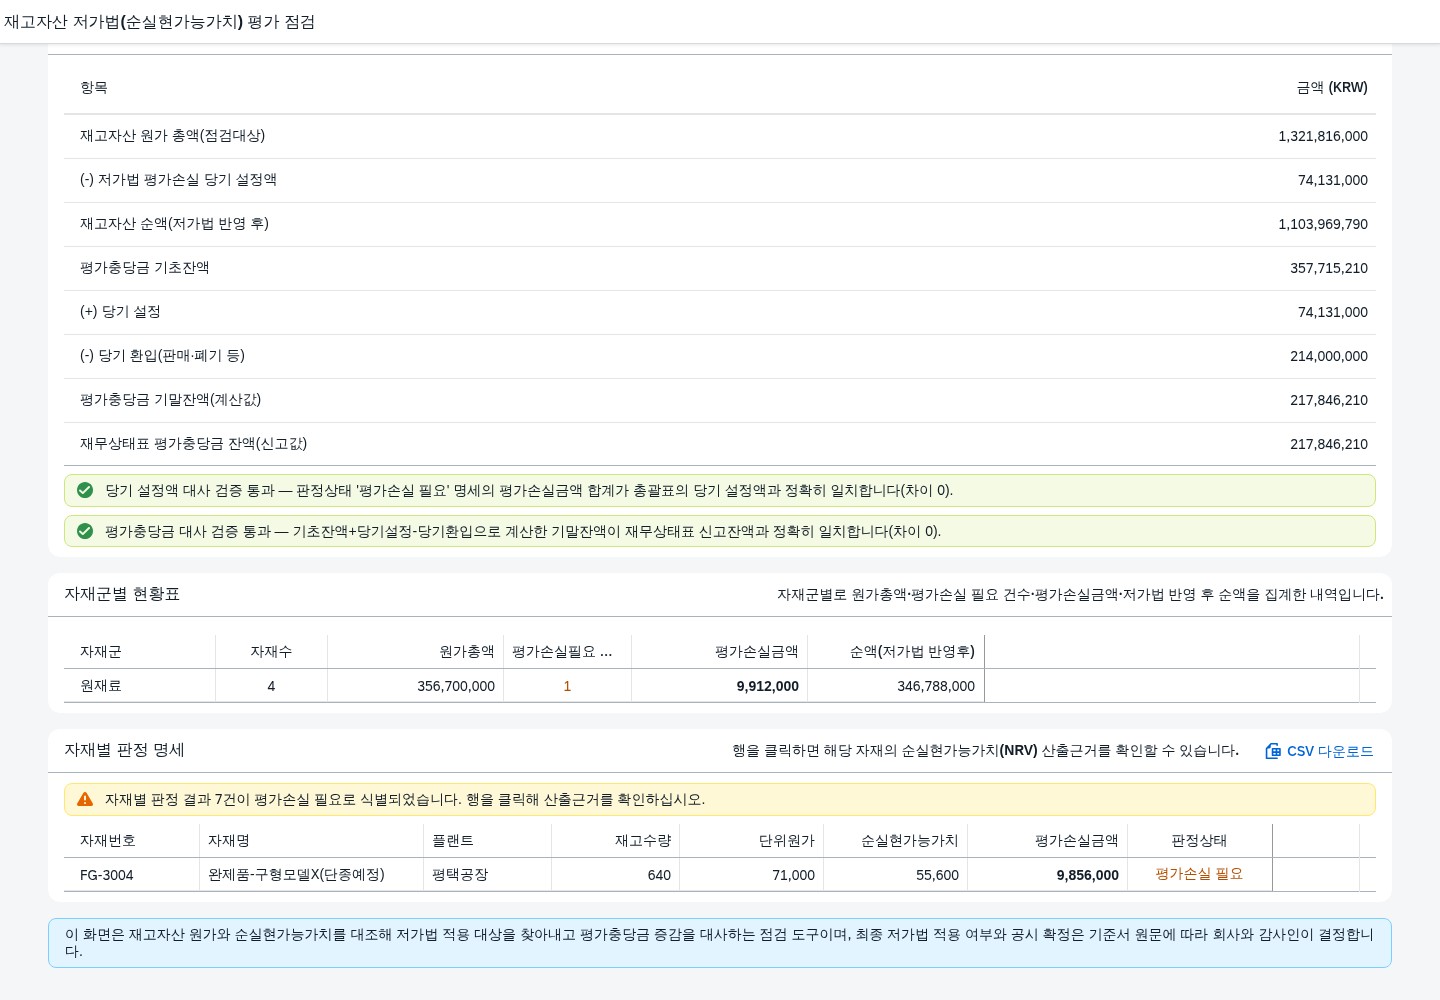
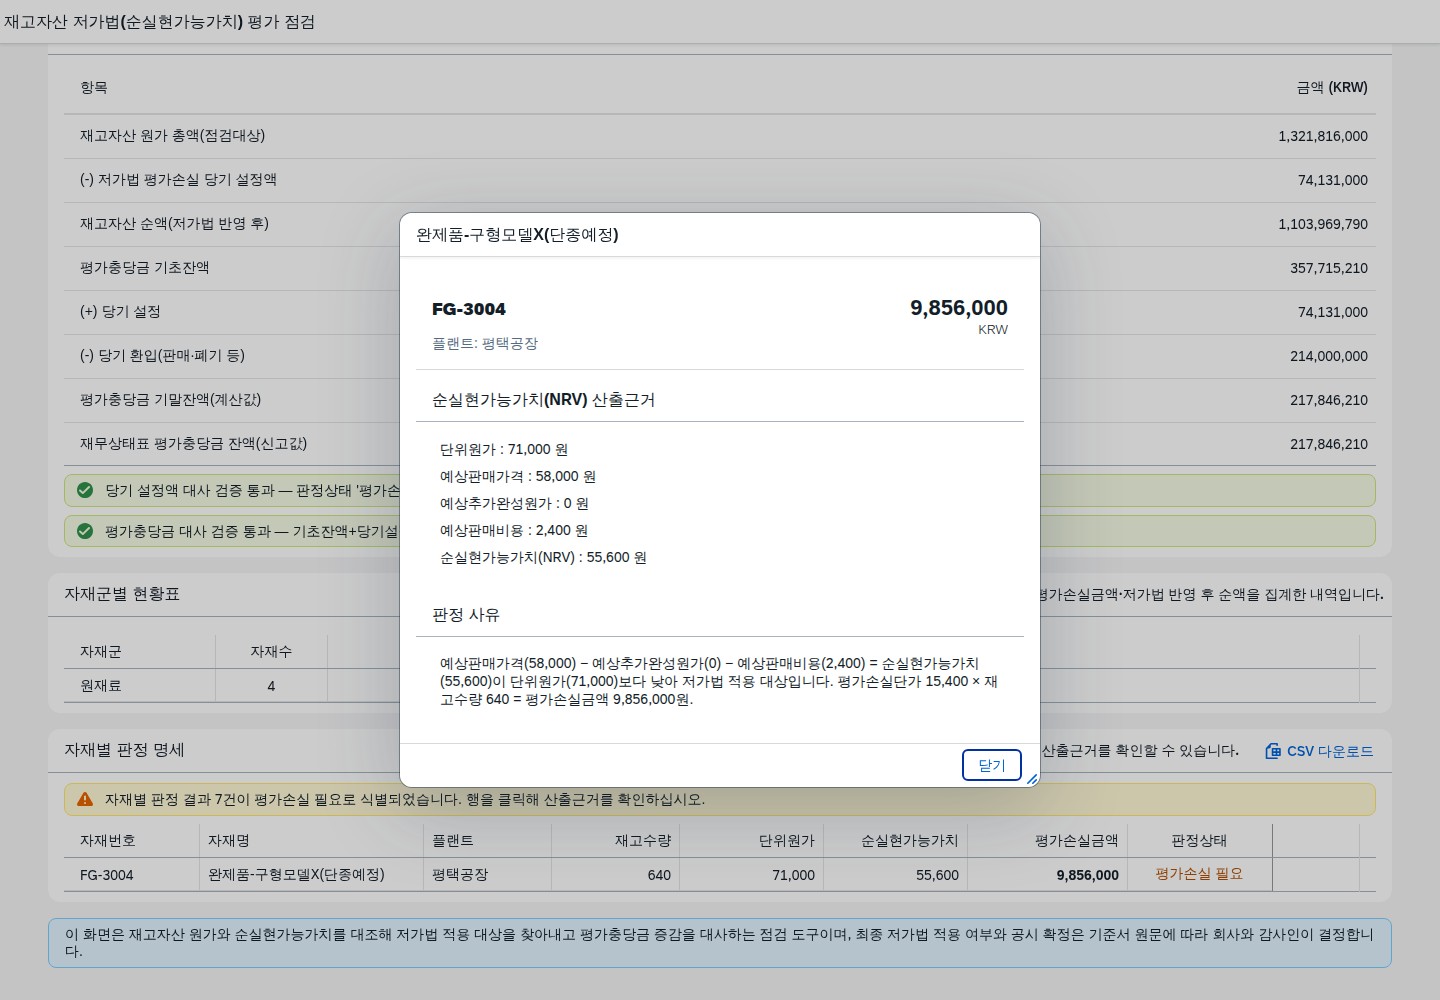
Company Code·회계연도·플랜트·자재군을 선택해 조회하면 총괄 대사표·자재군별 현황표· 자재별 판정 명세까지 뜹니다 → 판정상태를 '평가손실 필요'로 좁혀 저가법 적용 대상만 확인하고 → 자재 행을 클릭해 순실현가능가치 산출근거를 확인합니다.
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
조작 방법
- Company Code(고정) · 회계연도(당기 2026 · 전기 2025)를 확인합니다.
- 필요하면 플랜트 · 자재군 · 판정상태를 선택합니다. Select 값을 바꾸면 change 이벤트로 즉시 재조회됩니다.
- 조회조건 입력 필드에서 Enter 키를 눌러도 바로 조회됩니다. 조회·초기화 버튼은 조회조건 영역 오른쪽 끝에 있습니다.
- 총괄 평가손실/충당금 대사표에서 당기 설정액 대사·평가충당금 대사 결과를 먼저 확인합니다.
- 자재군별 현황표에서 어느 자재군에 평가손실이 몰려 있는지 확인합니다.
- 자재별 판정 명세에서 행을 클릭하면 순실현가능가치 산출근거를 다이얼로그로 볼 수 있습니다.
- CSV 다운로드로 총괄·자재군별·자재별 판정 결과를 하나의 파일로 내려받을 수 있습니다.
저가법 판정 규칙
이 화면의 핵심 로직은 자재별 순실현가능가치를 계산해 단위원가와 비교하는 판정 규칙입니다. 계산은 조회 시점에 화면이 직접 수행하며, 판정값을 미리 저장해두지 않습니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 순실현가능가치(예상판매가격−예상추가완성원가−예상판매비용)가 단위원가보다 낮음 | 평가손실 필요 | 평가손실단가·평가손실금액을 확인하고 결산 반영 여부를 검토 |
| 순실현가능가치가 단위원가 이상 | 정상 | 추가 조치 불필요 |
이 화면이 대신 정하지 않는 것
저가법은 통상 자재(또는 유사·관련 품목의 그룹) 단위로 적용합니다. 이 화면은 자재별 판정 결과를 보여주는 점검 도구이며, 그룹 적용 여부·중요성 판단, 예상판매가격 등 추정치의 타당성 확인은 회사의 회계정책과 감사인의 확인에 따릅니다.
원가 대사에서 충당금 대사까지 4단계
| 단계 | 내용 |
|---|---|
| 1단계 | 자재별 예상판매가격에서 예상추가완성원가·예상판매비용을 차감해 순실현가능가치 산출 |
| 2단계 | 단위원가와 순실현가능가치를 비교해 저가법 적용 대상을 판정하고, 평가손실단가·평가손실금액 계산 |
| 3단계 | '평가손실 필요' 명세의 평가손실금액 합계를 총괄표의 당기 설정액과 대사 |
| 4단계 | 기초충당금+당기설정−당기환입으로 계산한 기말충당금을 재무상태표 신고잔액과 대사(차이 0) |
조회조건
| 필드 | 필수 | 설명 |
|---|---|---|
| Company Code | 필수 | 대상 회사코드(고정값) |
| 회계연도 | 필수 | 당기(2026) · 전기(2025) |
| 플랜트 | 선택 | 전체 · P100 평택공장 · P200 광주공장 |
| 자재군 | 선택 | 전체 · 원재료 · 재공품 · 제품 · 상품 |
| 판정상태 | 선택 | 전체 · 정상 · 평가손실 필요 |
결과 컬럼
| 패널 | 컬럼 · 표시 |
|---|---|
| 총괄 평가손실/충당금 대사표 | 항목(원가 총액·당기 설정액·순액·충당금 기초/설정/환입/기말·재무상태표 신고잔액) · 금액(KRW) |
| 자재군별 현황표 | 자재군 · 자재수 · 원가총액 · 평가손실필요 건수 · 평가손실금액 · 순액(저가법 반영후) |
| 자재별 판정 명세 | 자재번호 · 자재명 · 플랜트 · 재고수량 · 단위원가 · 순실현가능가치 · 평가손실금액 · 판정상태(행 클릭 시 산출근거) |
SAP 표준 기능 매핑
재고평가금액·재고수량의 집계와 조회는 표준 재고관리 화면이 담당합니다. 아래는 이 화면과 함께 참고할 수 있는 연관 표준 T-code 입니다.
| SAP 표준 T-code | 연관 기능 |
|---|---|
MB5L | 재고평가 리스트 — 자재별 평가금액(이동평균/표준원가) 조회 |
MMBE | 재고현황 조회 — 플랜트/저장위치별 재고수량 |
MB52 | 창고재고 조회 — 플랜트별 재고수량 상세 |
MM03 | 자재마스터 표시 — 자재 기본정보 확인 |
IFRS 요구사항 매핑표
| 기준서 | 요구사항 | 이 화면의 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 2 (K-IFRS 제1002호) | 저가법 측정(원가와 순실현가능가치 중 낮은 금액) | 자재별 원가·NRV 비교, 평가손실단가·평가손실금액 산출 | 재고평가금액·재고수량, 판매가격/완성원가 계획값 | 예상판매가격·완성원가·판매비용은 계획 자료를 결합한 값이며, 저가법 적용 단위(자재 단위 또는 그룹 단위) 판단은 회사 정책에 따름 |
| IAS 2 (K-IFRS 제1002호) | 평가충당금 후속 측정(환입 포함) | 기초+당기설정−당기환입=기말 충당금 롤포워드와 재무상태표 잔액 대사 | 재고자산평가충당금 계정 잔액 | 환입 사유(판매·폐기·시가회복 등)의 세부 구분은 원장 전기 내역을 별도로 확인해야 함 |
도입 시 확인이 필요한 부분
예상판매가격·예상추가완성원가·예상판매비용의 추정 근거와 갱신 주기는 회사의 판매가격 계획·원가 계획 프로세스에 따라 달라집니다. 저가법을 자재 단위로 적용할지 유사 품목 그룹으로 묶어 적용할지도 회사의 회계정책과 감사인 협의를 거쳐 확정해야 합니다.
참고 CDS 뷰
운영 서비스로 연결할 때를 가정해 새로 스케치한 집계 뷰 예시입니다(운영 반영 시 권한 체크를 추가해야 합니다).
@AbapCatalog.sqlViewName: 'ZC_INVNRVCHECK'
define view Z_C_InventoryNrvCheck as select from mbew as Valuation
  inner join mara as Material on Material.matnr = Valuation.matnr
  inner join mard as PlantStock on  PlantStock.matnr = Material.matnr
                                  and PlantStock.werks = Valuation.bwkey
{
  key Material.matnr   as MaterialNumber,
      Valuation.bwkey  as ValuationArea,
      PlantStock.werks as Plant,
      PlantStock.labst as StockQuantity,
      Valuation.verpr  as UnitCost
      // 예상판매가격·예상추가완성원가·예상판매비용은 판매가격계획/원가계획 테이블과 결합(회사별 확장 필요)
}
OpenUI5 구성
| 기능 | 사용 컨트롤 |
|---|---|
| 화면 골격 | sap.m.Page + 조회조건 영역 · 총괄/자재군별/자재별 3개 패널 |
| 조회조건 | sap.m.Input(비활성) · sap.m.Select — 우측 끝에 조회 버튼, Enter 키·Select 변경 시 즉시 재조회 |
| 자재군별·자재별 그리드 | sap.ui.table.Table — 자재 행 클릭 시 상세 다이얼로그 |
| 상세 | sap.m.Dialog + sap.m.ObjectHeader + sap.m.Panel |
| 공통 처리 | CSV 다운로드 공통 컨트롤러, 전역 오류 처리기 |
파일 구성
| 경로 | 역할 |
|---|---|
index.html | OpenUI5 부트스트랩 — sap_horizon · lodash · moment |
Component.js | 조회조건 모델 · 결과 모델 초기화, 전역 오류 처리기 연결 |
manifest.json | 앱 디스크립터 — zui5.invnrv · ko 로케일 |
view/Main.view.xml | 조회화면 + 총괄·자재군별·자재별 3개 패널 |
view/DetailDialog.fragment.xml | NRV 산출근거 다이얼로그 |
controller/Main.controller.js | 조회 · 판정 · 다이얼로그 · CSV 다운로드 로직 |
controller/BaseController.js | CSV 다운로드 공통 처리 |
controller/ErrorHandler.js | 전역 오류 처리 |
model/ModelMock.js | localdata JSON 읽기(Promise) + 저가법 판정 로직 |
model/formatter.js | 금액·수량·상태 표시 서식 |
i18n/i18n_ko.properties | ko 로케일 리소스 |
localdata/invnrv.json | 자재·연도별 목업 데이터(검증용) |
운영 전환 시에는 ModelMock 내부만 실제 서비스 호출로 바꾸면 화면과 판정 로직은 그대로 씁니다.
검증 결과
화면 구성에 쓴 데이터는 2025·2026 두 개 연도, 17개 자재(원재료 4·재공품 3·제품 6·상품 4) 기준 34행이며, 당기 설정액 대사·평가충당금 대사가 반올림 오차 없이 정확히 성립하도록 구성했습니다.
| 검증 항목 | 결과 |
|---|---|
| 자재별 NRV·평가손실단가·평가손실금액·판정상태 재계산 일치(34행 전수) | 통과(불일치 0건) |
| 당기 설정액 = 판정상태 '평가손실 필요' 명세 합계(2개년) | 통과(차이 0) |
| 평가충당금 기말잔액(기초+설정−환입) = 재무상태표 신고잔액(2개년) | 통과(차이 0) |
| 2025년 기말충당금 = 2026년 기초충당금 연결 확인 | 통과 |
| 표시 금지 검사 — 커스텀 프로그램ID·앱 식별자·출처 표현 검출 | 0건 |
| 화면 렌더링 — 실브라우저에서 조회 → 판정상태 필터 → NRV 산출근거 상세 실동작 후 캡처 | 3/3 |
| 조회 버튼 위치 · sap_horizon 테마 적용 · Enter 키 조회 · CSV 다운로드 동작 | 확인 |
| 2개년 평가손실 필요 식별 — 2026년 7건 · 2025년 7건(구형모델·재고과다·시장가하락 품목) | 14건 |
자재명·수량·금액은 모두 검증용으로 구성한 가상 데이터입니다.
자주 묻는 질문
이 화면이 저가법 적용 여부를 최종 판단해 주나요?
아니오. 화면은 단위원가와 순실현가능가치(NRV)를 비교해 저가법 적용 대상 후보를 기계적으로 찾아낼 뿐입니다. 자재를 개별로 볼지 유사 품목 그룹으로 묶어 판단할지, 저가법을 실제로 적용할지에 대한 최종 결정은 회사의 회계정책과 감사인의 확인에 따릅니다.
평가손실 필요로 표시되면 바로 손상처리해야 하나요?
아니오. 평가손실 필요는 순실현가능가치가 단위원가보다 낮게 산출됐다는 점검 결과일 뿐입니다. 예상판매가격·완성원가·판매비용 추정치의 타당성을 먼저 확인한 뒤, 실제 결산 반영 여부는 회사와 감사인이 결정합니다.
IAS 2 저가법은 언제부터 적용되나요?
IAS 2 재고자산(K-IFRS 제1002호)의 저가법 요구사항은 이미 시행 중인 기존 기준서이며, 별도의 신규 시행일이나 경과규정 없이 계속 적용됩니다.
화면에 표시되는 자재명·금액은 실제 회사 데이터인가요?
아니오. 모든 자재명·수량·금액은 화면 동작을 보여주기 위해 구성한 일반화된 가상 예시 데이터이며, 실제 특정 회사의 재고 정보가 아닙니다.