SAP 리스부채 최초 측정 점검 — 개시일 리스료 구성항목을 가려 현재가치를 다시 계산하고 장부와 맞춰 보는 IFRS 16 화면
구성항목별 포함·제외 판정 · 지급 주기와 시점을 반영한 현재가치 재계산 · 장부 최초 리스부채와의 대사 · 점검 필요 계약 추리기 — 소개 영상과 실제 화면 6종까지
소개 영상1분 34초 · 자막 포함8개 장면리스료 구성항목 → 재계산 → 장부 대사 → 점검 필요 계약 → 검증
도입 포인트 — 이 앱을 사용해야 하는 이유
IFRS 16 에서 리스부채의 최초 측정은 한 번 틀리면 사용권자산과 이자비용, 이후 모든 상각표로 이어집니다. 그런데 개시일의 리스료에는 넣을 것(고정리스료, 실질적 고정리스료, 개시일 지수·요율로 잰 연동분, 잔존가치보증 예상 지급액), 조건이 맞을 때만 넣을 것(합리적 확신의 매수선택권, 리스기간이 반영하는 종료위약금), 뺄 것(받을 인센티브), 넣지 않을 것(매출·사용량 연동분)이 섞여 있어, 계약서를 한 건씩 읽고 엑셀로 다시 계산하는 일이 개시 때마다 되풀이됩니다.
핵심 포인트 여섯 가지
| 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
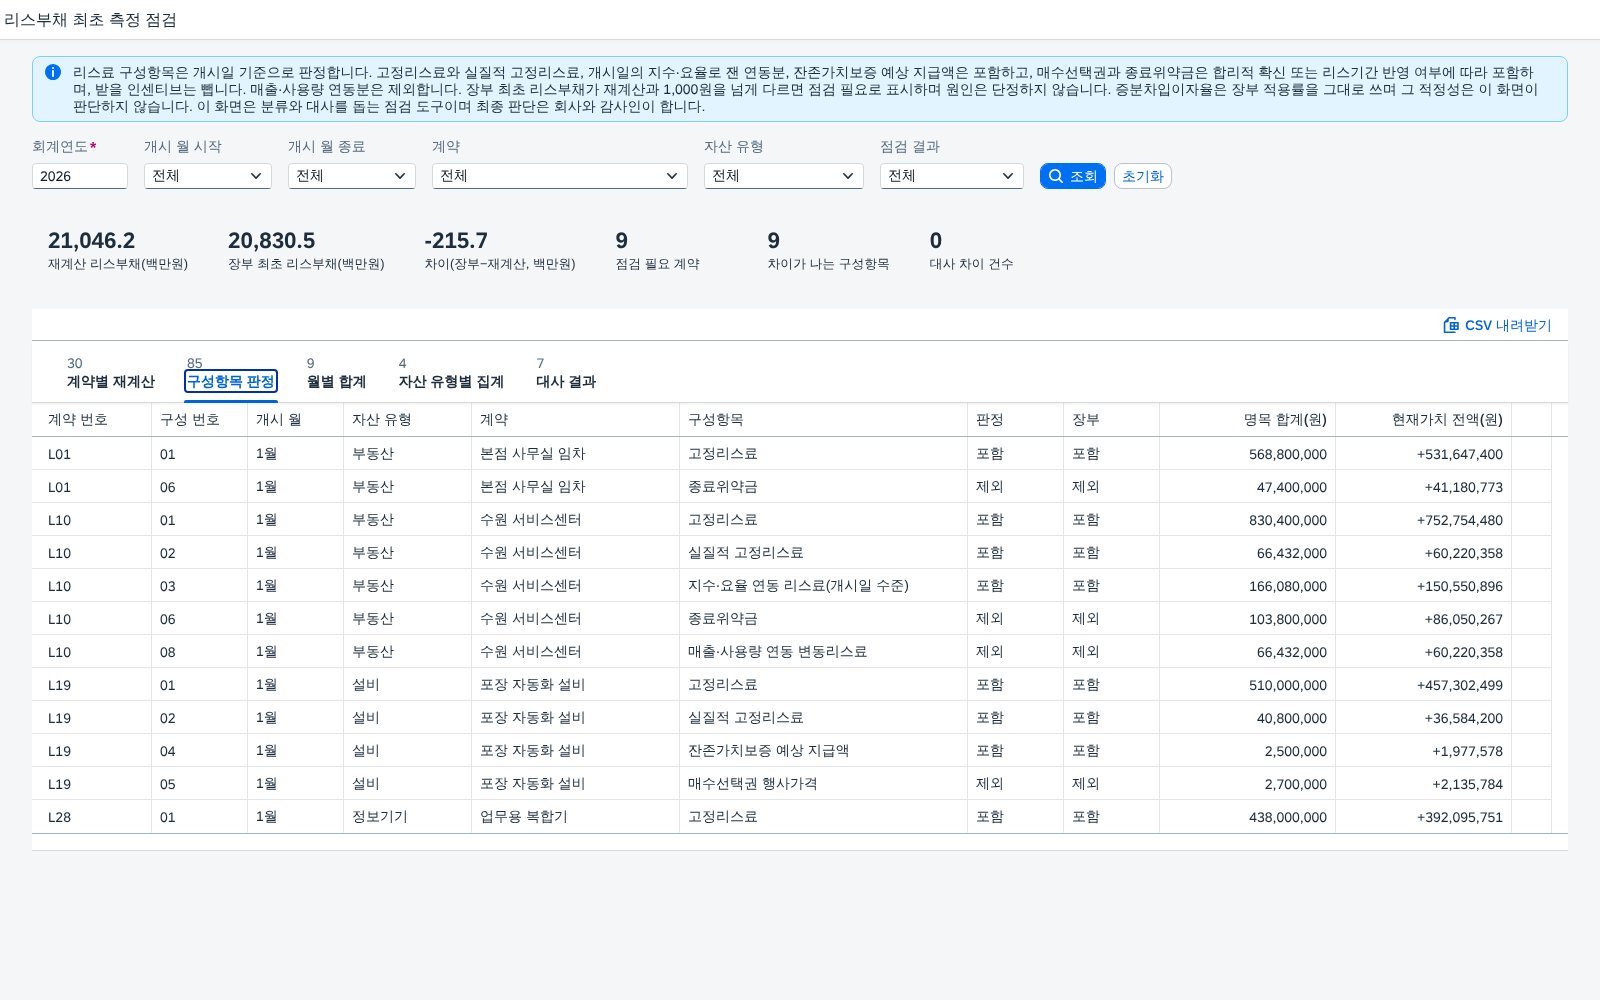
| ① 구성항목별 포함·제외 판정 | 여덟 가지 구성항목을 포함·조건부 포함·차감·제외로 가르고, 판정 근거 문장을 같은 줄에 붙입니다. | 계약서와 엑셀 주석을 오가며 항목마다 담당자가 다르게 판단합니다. |
| ② 지급 주기·시점까지 반영한 현재가치 | 월·분기·반기·연 지급, 선지급·후지급을 기간 이율로 맞춰 연금 현재가치를 계산합니다. 기간 말 일시금은 별도로 할인합니다. | 선지급 계약을 후지급처럼 할인해 놓고도 알아채기 어렵습니다. |
| ③ 장부와 나란히 보는 차이 | 계약·월·자산 유형 어느 단위로든 장부 − 재계산 차이와 차이율이 같은 틀로 나옵니다. | 총액만 맞춰 보고 계약별 차이는 결산 뒤에 발견합니다. |
| ④ 점검 코드는 방향만 알려 줌 | 차이 원인이 실질 고정 누락인지, 인센티브 미차감인지 등 확인 방향을 코드로 보여 주되 원인을 단정하지 않습니다. | 차이 숫자만 있어 어디서부터 볼지 정해야 합니다. |
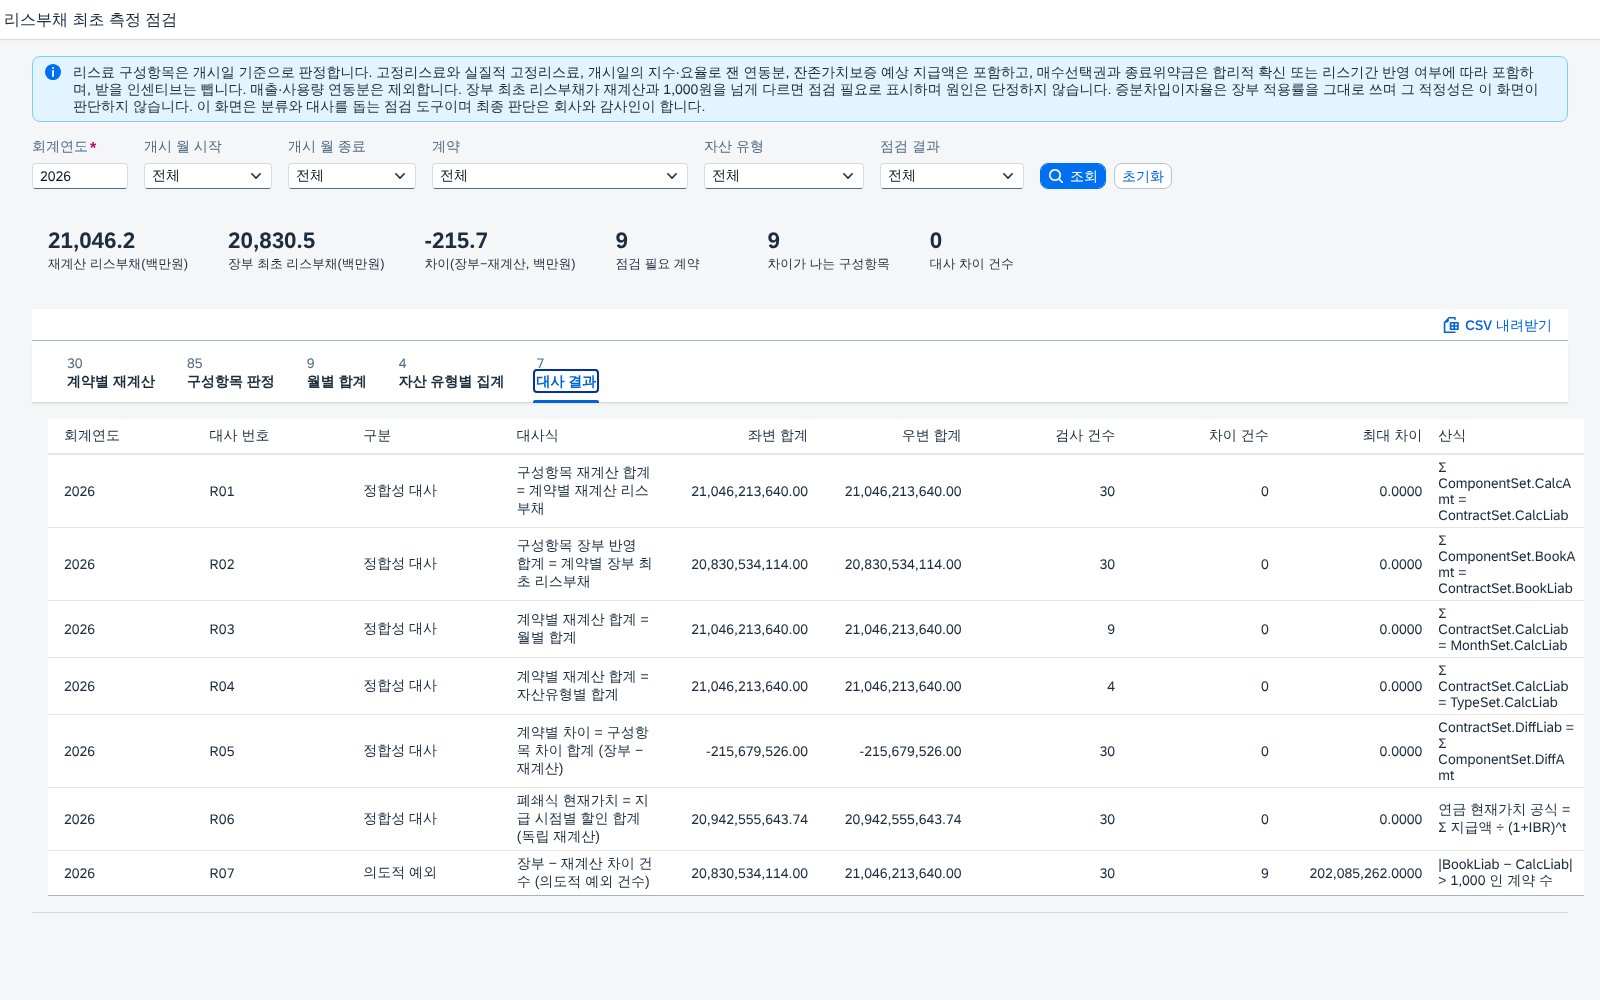
| ⑤ 대사식이 스스로 검산 | 구성항목 합 = 계약, 계약 합 = 월·유형 합 등 6식을 전수로 돌려 차이 0건을 확인합니다. 독립 재계산으로도 한 번 더 봅니다. | 집계 화면과 원본이 맞는지 따로 맞춰 봅니다. |
| ⑥ OData 로 분리된 구조 | 화면은 OData V2 서비스만 바라보고 조회조건은 $filter 로 전달합니다. 실제 SAP 서비스로 바꿀 때 화면을 고치지 않습니다. | 화면과 데이터가 엉켜 있어 연동 때 다시 만듭니다. |
사례로 보는 효과 — 한 계약의 차이가 월 합계를 흔든 경우
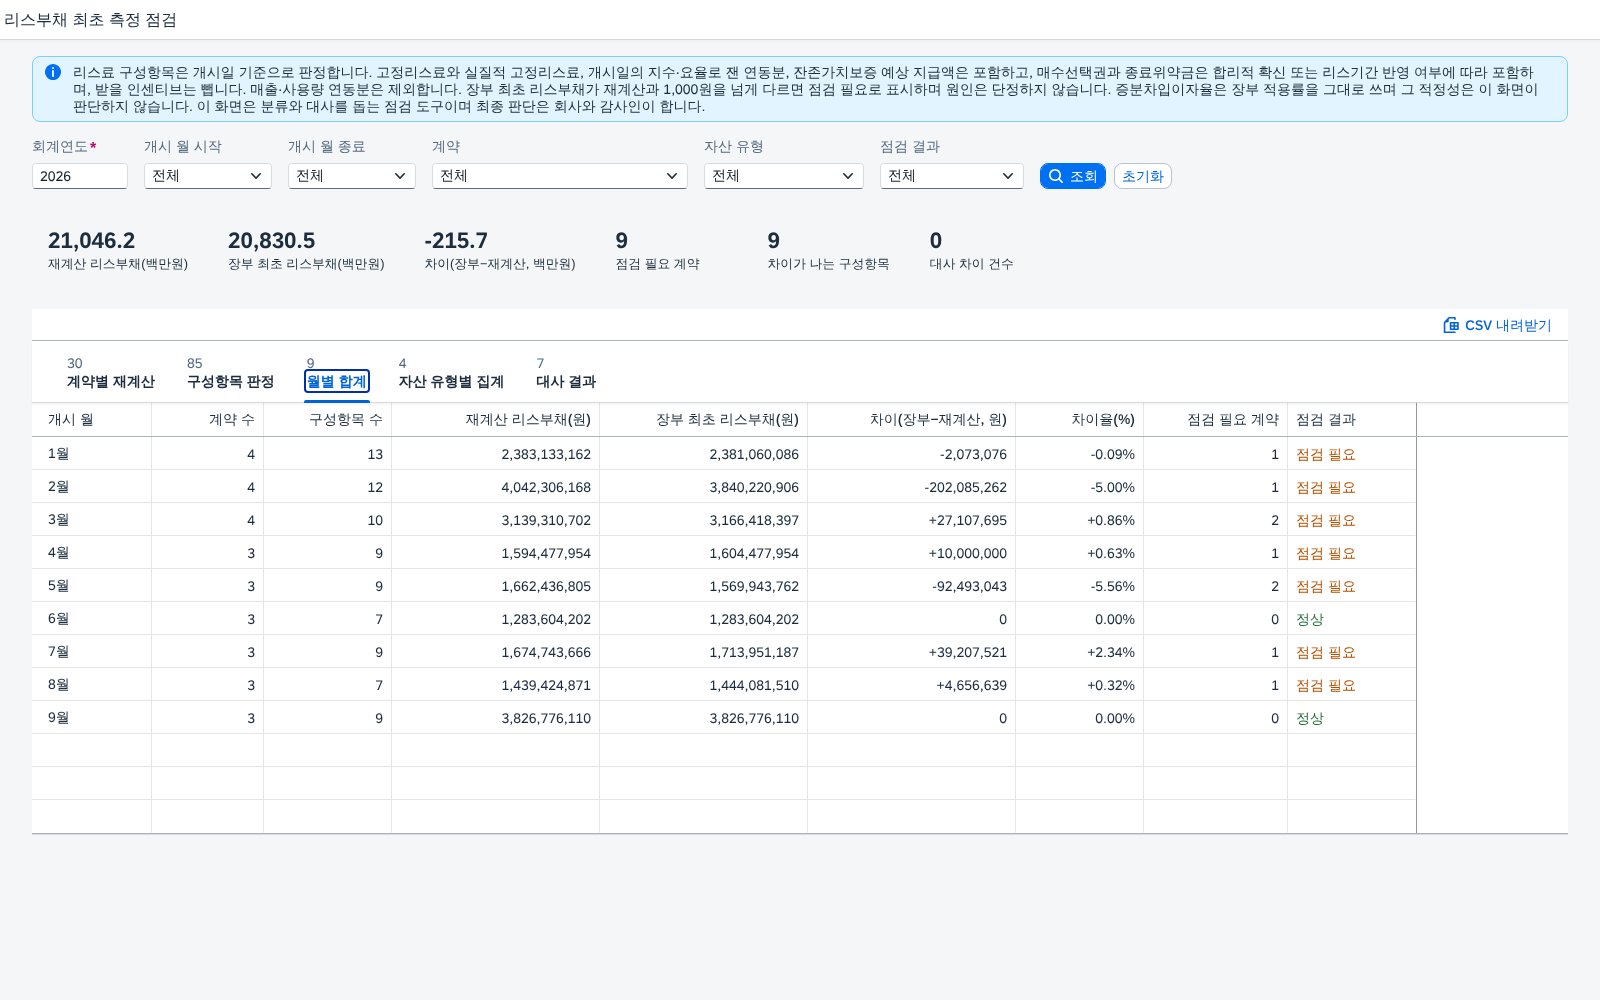
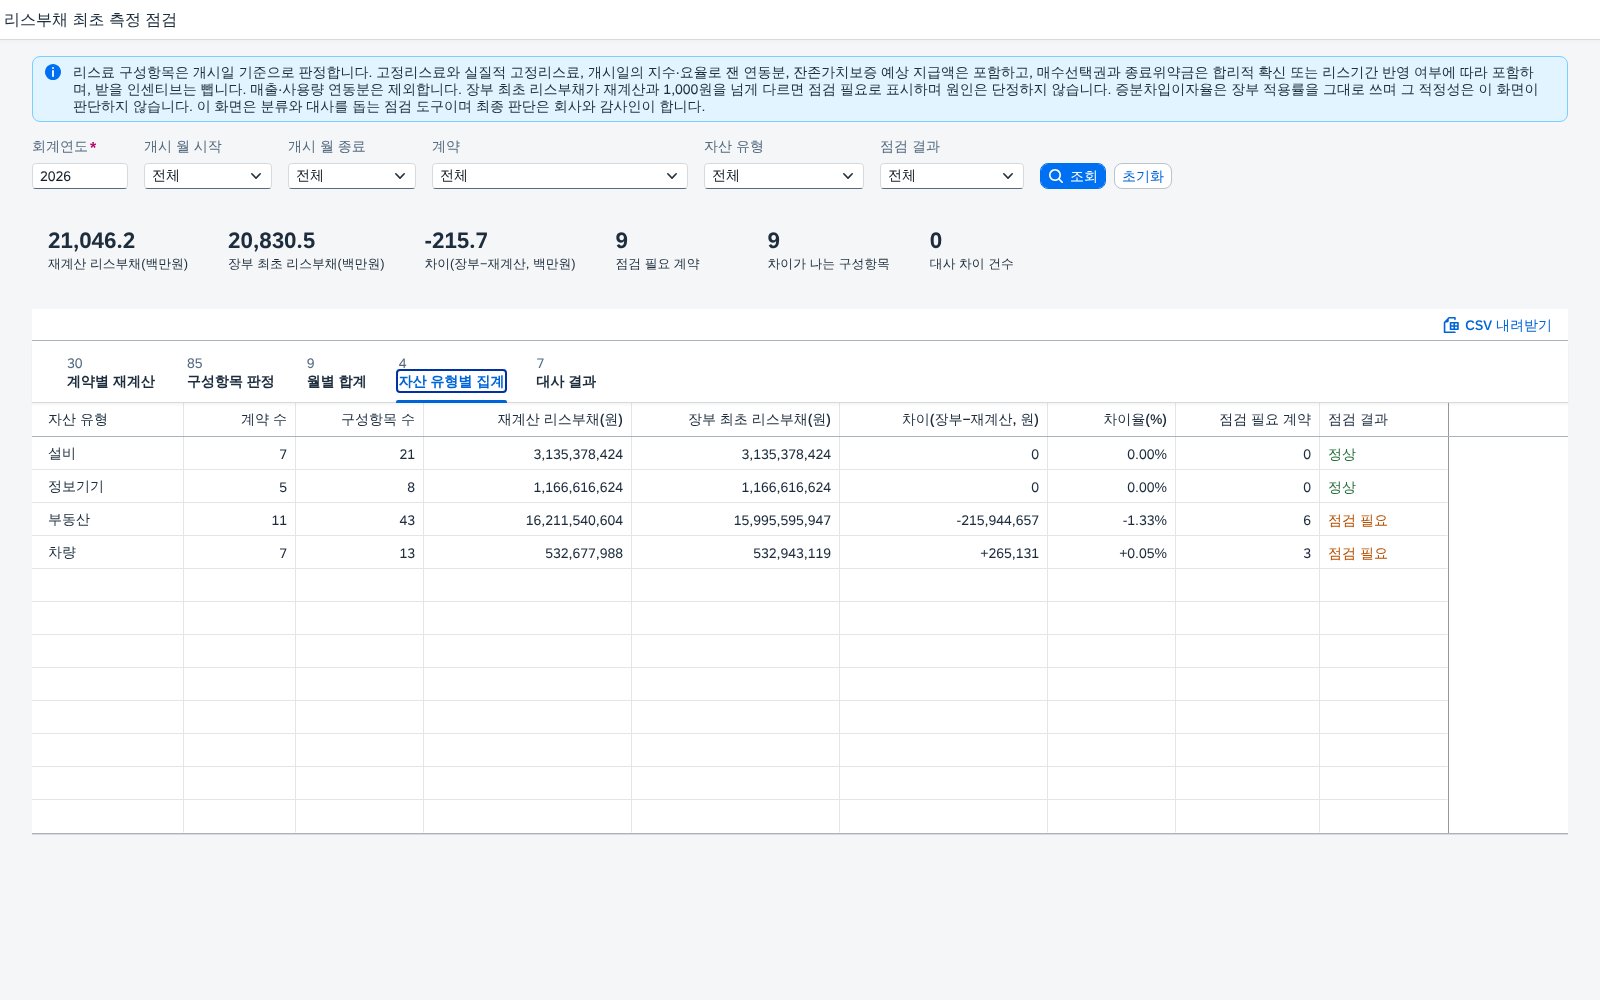
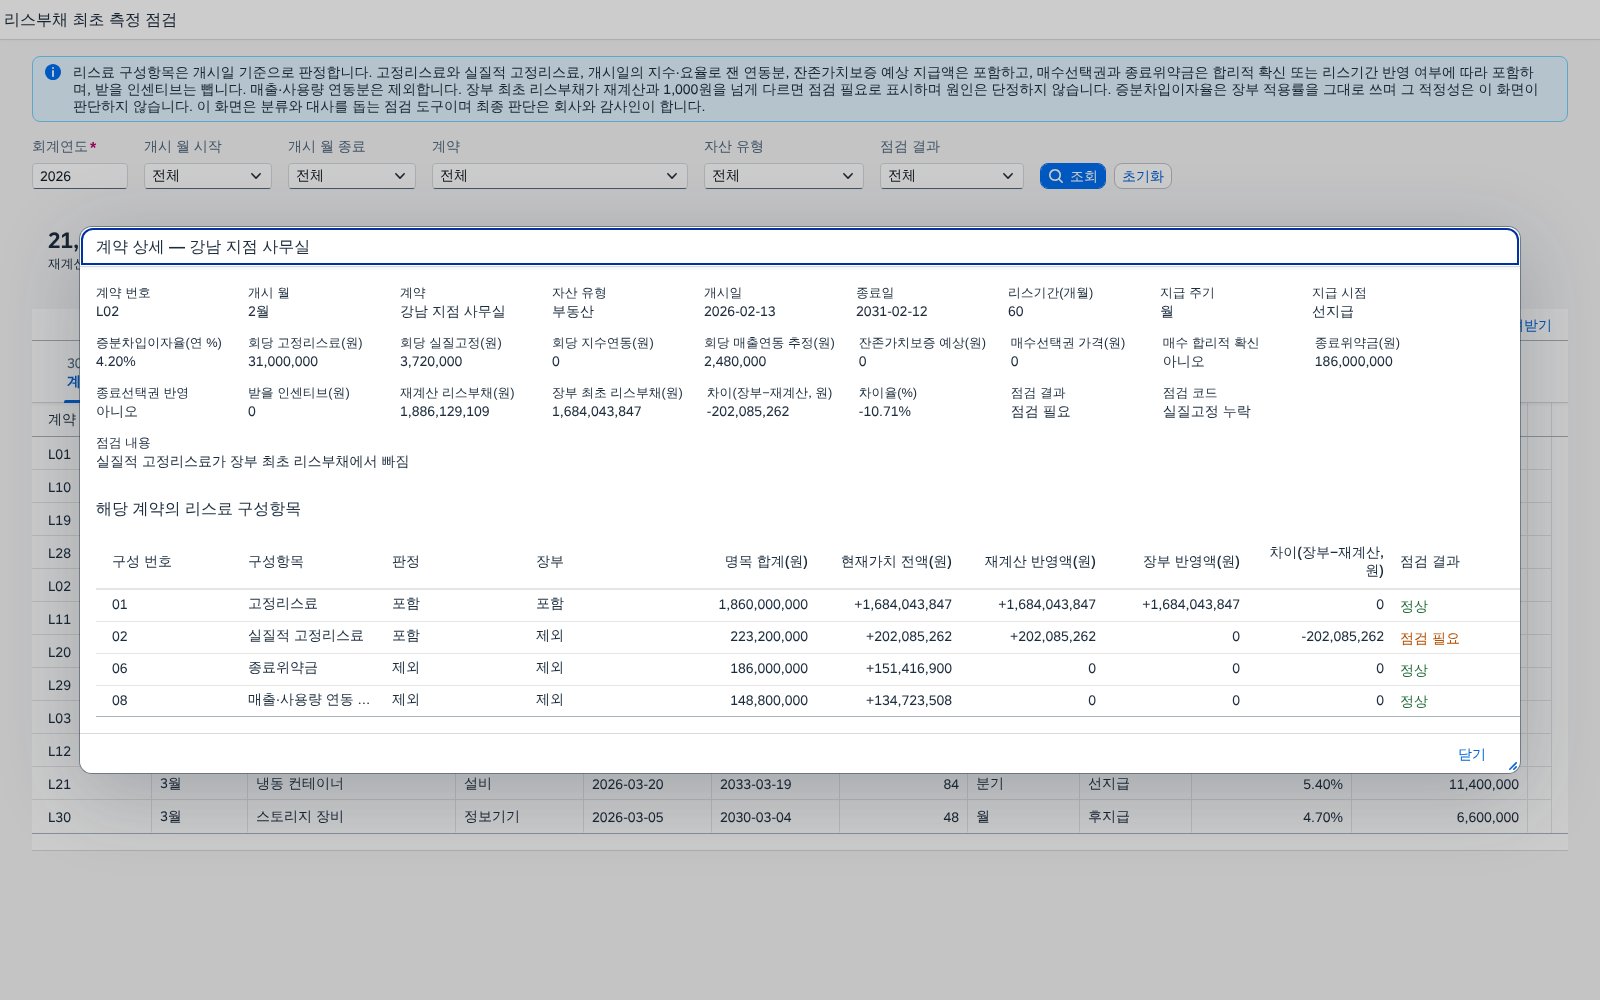
샘플 데이터에서 강남 지점 사무실 임차는 장부의 최초 리스부채가 재계산보다 약 2.0억원 작았습니다. 구성항목으로 내려가 보니 형식은 변동이지만 사실상 피할 수 없는 지급, 즉 실질적 고정리스료가 장부에서 빠진 모양이었습니다(점검 코드 C01, 실제 장부에서는 계약 조건 확인 필요). 월별 합계에서는 2월 차이율이 −5.0%로 한 달 전체를 끌어내렸고, 자산 유형별로는 부동산에 차이가 몰려 있었습니다. 총액만 봤다면 “전체로는 −1% 수준”에서 지나쳤을 차이입니다.
도입하면 달라지는 것
- 개시 때마다 하던 재계산 — 구성항목 판정과 현재가치 계산이 같은 틀로 나와, 계약마다 엑셀을 새로 짜지 않습니다.
- 확인 순서 — 총액이 아니라 차이가 큰 계약과 월부터 열어 볼 수 있습니다.
- 설명 자료 — 판정 근거 문장과 대사 결과가 화면에 있어 감사 질의에 같은 자료로 답합니다.
이런 회사에 맞습니다
리스 계약이 부동산·차량·설비·정보기기로 여러 유형에 걸쳐 있고 개시가 달마다 이어지는 회사, 리스 계약을 RE-FX 등으로 관리하면서 장부 최초 인식액을 별도로 점검하고 싶은 재무회계팀에 맞습니다.
숫자를 믿을 수 있는가 — 검증 결과
이 화면의 데이터는 모두 가상의 검증용 샘플이며, 실제 고객사의 계약·금액은 쓰지 않았습니다.
| 대사식 | 검사 건수 | 차이 |
|---|---|---|
| 구성항목 재계산 합계 = 계약별 재계산 | 30 | 0 |
| 구성항목 장부 반영 합계 = 계약별 장부 최초 리스부채 | 30 | 0 |
| 계약별 재계산 합계 = 월별 합계 | 9 | 0 |
| 계약별 재계산 합계 = 자산 유형별 합계 | 4 | 0 |
| 계약별 차이 = 구성항목 차이 합계 | 30 | 0 |
| 폐쇄식 현재가치 = 지급 시점별 할인 합계 (독립 재계산) | 30 | 0 (1원 미만 반올림) |
이와 별도로 장부와 재계산이 1,000원 넘게 다른 계약 9건(30건 중)은 화면의 동작을 보이려고 의도적으로 넣은 예외이며, 대사 차이 건수와 섞지 않고 따로 셉니다.
실행 화면
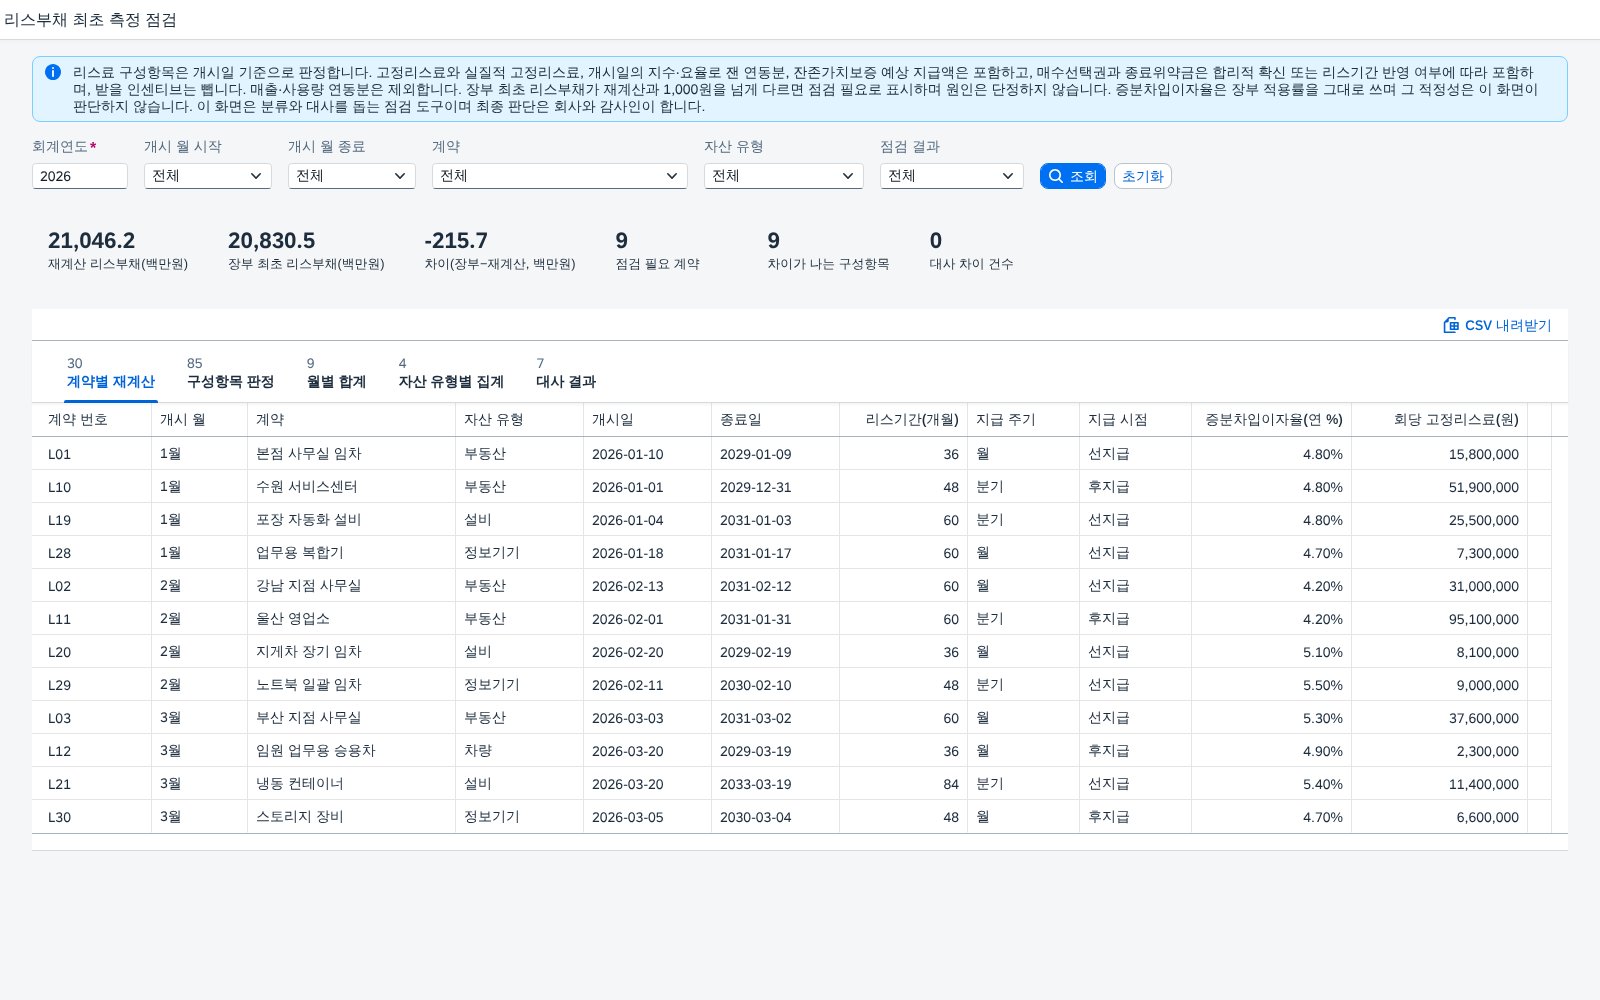
실제로 돌아가는 화면 6종을 순서대로 싣습니다. 그림을 누르면 크게 볼 수 있습니다. 숫자는 모두 같은 자료에서 나온 것이라 화면끼리 맞춰 보셔도 됩니다.
사용 순서
- 회계연도를 확인하고 필요하면 개시 월 범위·계약·자산 유형·점검 결과를 고른 뒤 조회를 누릅니다(Enter 도 됩니다).
- 요약 수치에서 재계산·장부·차이와 점검 필요 계약 수를 봅니다.
- 점검 결과를 점검 필요로 두고 다시 조회해 차이가 있는 계약만 추립니다.
- 행을 눌러 구성항목별 판정과 현재가치를 확인하고, 필요하면 CSV 로 내려받습니다.
SAP 표준 기능 확장 포인트
표준 실행과 결산 보고는 SAP 표준 T-code 가 담당하고, 이 화면은 조회·검증 관점을 더해 확장합니다.
| T-code | 이름 | 이 화면과의 연계 |
|---|---|---|
| FAGLL03 | G/L 계정 라인 아이템 조회 | 리스부채 최초 인식 전기분의 라인을 확인합니다. |
| FS10N | G/L 계정 잔액 조회 | 계정별 월 누계를 화면의 장부 최초 리스부채와 대조합니다. |
| F.01 | 재무제표 실행 | 재무상태표에 나타나는 리스부채 금액을 확인합니다. |
| RECN | 리얼 에스테이트 계약(RE-FX) | 리스 계약을 RE-FX 로 관리하는 경우 기간·리스료·선택권 조건을 확인하는 출발점입니다(항목 매핑은 확인 필요). |
| 기준서 | 요구사항 | 대응 기능 |
|---|---|---|
| IFRS 16 리스(K-IFRS 제1116호) | 리스부채는 리스개시일에 지급되지 않은 리스료의 현재가치로 최초 측정 | 구성항목별 현재가치 재계산과 장부 대사 |
| IFRS 16 리스(K-IFRS 제1116호) | 고정리스료(실질적 고정 포함), 지수·요율 연동, 잔존가치보증 예상 지급액, 합리적 확신의 매수선택권, 리스기간이 반영한 종료위약금은 포함하고 받을 인센티브는 차감 | 구성항목 판정 탭의 포함·제외·차감 구분 |
| IFRS 16 리스(K-IFRS 제1116호) | 지수·요율에 따르지 않는 변동리스료는 리스부채에 포함하지 않음 | 연동 변동분을 제외한 재계산과 장부 비교 |
합리적 확신과 실질적 고정 여부는 회사 판단이며, 증분차입이자율의 적정성은 이 화면이 판단하지 않습니다. 기준서 문단번호는 원문 확인 전이라 적지 않았습니다.
CDS 구성
장부 금액은 표준 저널 항목 CDS 뷰 위에서 가져오고, 계약 조건은 리스 계약 데이터에서 읽어 구성항목 단위로 펼칩니다. 아래는 구조를 보이기 위한 스케치이며 이름은 예시입니다.
@AccessControl.authorizationCheck: #CHECK
define view entity LeaseInit_BookLiab
  as select from I_JournalEntryItem
{
  key CompanyCode, key FiscalYear, key AccountingDocument, key LedgerGLLineItem,
  GLAccount, PostingDate,
  @Semantics.amount.currencyCode: 'CompanyCodeCurrency'
  AmountInCompanyCodeCurrency as BookAmount,
  CompanyCodeCurrency
}  // 리스부채 계정 매핑은 운영에서 확정

define view entity LeaseInit_Component
  as select from LeaseInit_Term
{
  key LeaseContract, key ComponentNo,
  case when IncludeFlag = 'Y' then PresentValue else 0 end as CalcAmount
}  // 계약 재계산 = CalcAmount 합계
운영 전환에서 정해야 할 항목
- 리스부채 계정과 최초 인식 전표의 매핑 (확인 필요)
- 계약별 증분차입이자율의 출처와 적용 시점 (확인 필요)
- 실질적 고정리스료와 합리적 확신 판단 근거의 보관 위치 (확인 필요)
- 화면의 OData 서비스를 실제 서비스로 바꿀 때의 권한과 조회 범위
자주 묻는 질문
이 화면이 리스부채 금액을 확정해 주나요?
아닙니다. 계약 조건으로 다시 계산한 값과 장부 값을 견주는 점검 도구입니다. 실질 고정 여부와 선택권의 합리적 확신, 차이의 원인, 최종 판단은 회사와 감사인이 합니다.
지급이 선지급이면 현재가치가 어떻게 달라지나요?
같은 금액이라도 첫 지급이 개시일에 나가므로 후지급보다 현재가치가 커집니다. 이 화면은 지급 시점을 계약마다 읽어 반영하며, 선지급 리스료를 후지급 기준으로 할인한 경우를 점검 코드 C05 로 띄웁니다(원인은 계약별 확인 필요).
지수·요율 연동 리스료는 어떻게 다루나요?
개시일의 지수·요율로 잰 금액만 포함하고 미래 인상 예측은 넣지 않습니다. 장부에 미래 인상분이 들어 있으면 점검 코드 C02 로 확인 방향을 알립니다.
매출 연동 변동리스료는 왜 제외하나요?
지수·요율에 따르지 않는 변동리스료는 리스부채에 포함하지 않고 발생한 기간에 처리하는 것이 기준서의 방향입니다. 장부에 들어가 있으면 C08 로 점검 필요를 알립니다.
샘플 데이터는 실제 고객 자료인가요?
아닙니다. 가상의 계약 30건·구성항목 85건으로 만든 검증용 샘플이며, 실제 고객사의 계약·계정·금액을 쓰지 않았습니다.
실제 SAP 데이터로 바꾸려면 무엇을 고치나요?
화면은 manifest 에 선언한 OData 서비스만 바라봅니다. 같은 엔티티셋 구조의 서비스를 연결하면 화면을 고치지 않습니다. 계정 매핑과 이자율 출처는 위의 운영 전환 항목에서 정합니다.
현재 SAP 환경에 적용하는 것이 궁금합니다.
리스 계약 관리 방식과 계정 구조에 따라 연결 지점이 달라집니다. 현재 환경에서 어떻게 적용되는지 함께 확인해 드립니다.