SAP 금융자산 손상차손 손익 범주 점검 — IFRS 18, 매출채권·대여금·리스채권의 손상 손익이 영업·투자 중 어느 범주에 놓였는지 자산 유형으로 다시 따져 장부와 맞춰본다
자산 유형으로 점검 기준 범주 다시 구하기 · 장부 범주와 견주어 옮길 항목 찾기 · 이자수익과 손상 손익의 범주 일관성 확인 · 이동 전후 총액 대사 · 리스제공 사업 성격은 단정하지 않기 — 소개 영상과 실제 화면 6종, 그리고 CDS 코드까지
소개 영상음성 안내 · 자막 포함8개 장면처음 화면 → 조건 좁히기 → 범주별 표시 → 유형별 합계 → 대사 → 항목 상세
도입 포인트 — 이 앱을 사용해야 하는 이유
결산에서 손상차손 이야기가 나오면 질문은 대개 금액으로 시작해서 금액에서 끝납니다. 그런데 IFRS 18 은 손익을 영업·투자·재무·법인세·중단영업 다섯 범주로 나누어 표시하도록 하므로, 같은 손상차손이라도 어느 범주에 놓였는가에 따라 영업이익 같은 소계가 달라집니다. 매출채권의 손상차손이 투자범주에 있거나, 대여금의 손상차손이 영업범주에 있으면 총액은 그대로인데 소계가 흔들립니다. 지금은 이 확인이 계정 잔액 조회, 엑셀 분류표, 담당자의 기억에 흩어져 있습니다. 이 앱은 그 확인을 한 화면에 모아, 어디가 다른지를 먼저 보여 줍니다.
핵심 포인트 여섯 가지
| 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 자산 유형으로 범주를 다시 구한다 | 장부에 놓인 범주를 믿고 합산하지 않고, 매출채권·계약자산·대여금·예치금·채무상품·리스채권의 유형으로 점검 기준 범주를 따로 정해 장부와 견줍니다. | 계정 묶음에 정해 둔 범주를 그대로 쓰고, 어긋난 계정은 누가 알아채야 바뀝니다. |
| ② 옮길 방향이 코드로 나온다 | 점검 필요는 C01·C02·C04 같은 코드와 내용으로 어디서 어디로 옮길지 읽힙니다. 투자범주 대상이 영업범주에 남았는지, 영업범주 대상이 투자범주에 있는지 같은 식입니다. | 표를 눈으로 훑으며 의심스러운 계정을 골라 전표를 엽니다. |
| ③ 리스채권은 단정하지 않는다 | 리스제공이 주된 사업활동인지 회사가 아직 판단하지 않은 리스채권은 확인 필요(C09)로 따로 세웁니다. 억지로 한쪽으로 몰지 않습니다. | 담당자가 한쪽으로 정해 두고 근거는 메일에 남깁니다. |
| ④ 이자수익과 손상 손익의 범주를 함께 본다 | 같은 자산의 이자수익이 놓인 범주와 손상 손익이 놓인 범주가 다르면 C03 으로 따로 잡힙니다. | 이자수익과 손상차손을 서로 다른 보고서에서 보아 불일치가 결산 뒤에야 드러납니다. |
| ⑤ 금액을 전표 라인까지 따라간다 | 행을 누르면 항목 금액을 이루는 전표 라인이 열리고 합계가 항목 금액과 같은지 그 자리에서 보입니다. | 화면을 닫고 FAGLL03 을 다시 열어 조건을 손으로 맞춥니다. |
| ⑥ 화면이 만든 숫자를 스스로 검산한다 | 범주별 합계, 이동 전후 차이 합계 0, 유형별 합계, 전표 라인 합계를 대사 탭이 매번 보여 줍니다. | 엑셀 분류표의 합계가 원장과 맞는지는 만든 사람이 확인합니다. |
사례로 보는 효과 — 영업범주가 장부보다 1.8억 크게 보여야 했던 이유
가상의 회사 1000 에서 손상차손(환입)의 영업범주 장부 금액은 14.10억, 점검 기준 금액은 15.90억으로 1.80억 차이가 났습니다. 합계만 보면 한쪽이 부족하다는 이야기로 끝났을 숫자가, 구성 항목을 펼치자 두 방향의 이동이 겹친 결과로 풀립니다. 투자범주에 있던 매출채권과 계약자산의 손상차손 두 줄(2.75억)이 영업범주로 와야 하는 반면, 영업범주에 있던 임직원 대여금과 국공채 투자의 손상차손 두 줄(0.95억)은 투자범주에서 보는 것이 점검 기준입니다.
| 항목 | 장부 범주 | 점검 기준 범주 | 금액(원) | 코드 | 옮길 방향 |
|---|---|---|---|---|---|
| 기타 거래처 매출채권 | 투자범주 | 영업범주 | 95,000,000 | C02 | 영업범주로 옮길지 검토 |
| 설비 납품 계약자산 | 투자범주 | 영업범주 | 180,000,000 | C02 | 영업범주로 옮길지 검토 |
| 임직원 주택자금 대여금 | 영업범주 | 투자범주 | 70,000,000 | C01 | 투자범주로 옮길지 검토 |
| 국공채 투자(상각후원가) | 영업범주 | 투자범주 | 25,000,000 | C01 | 투자범주로 옮길지 검토 |
| 관계사 단기대여금 | 재무범주 | 투자범주 | 210,000,000 | C04 | 재무범주에 놓인 이유 점검 |
영업범주에서 나갈 금액이 0.95억, 들어올 금액이 2.75억이라 점검 기준이 장부보다 합쳐서 1.80억 큽니다(14.10 − 0.95 + 2.75 = 15.90). 재무범주에 놓인 관계사 단기대여금 2.10억은 투자범주로 옮기는 쪽이 점검 기준이라, 투자범주도 장부 9.92억에서 기준 10.22억으로 0.30억 달라집니다. 그리고 이 이동은 총액을 바꾸지 않습니다. 회사 1000 의 합계는 장부로도 점검 기준으로도 26.12억으로 같고, 두 회사를 합친 손상차손(환입)은 44.33억입니다. 요약의 “범주별 장부−기준 차이 절댓값 합”은 두 회사 합쳐 550.0백만 원으로 나옵니다.
화면은 여기까지만 말합니다. 위 항목을 실제로 옮길지는 회사의 회계정책과 원문 문단, 감사인의 의견으로 정할 일입니다. 부동산 금융리스채권 0.90억은 리스제공이 주된 사업활동인지 회사가 아직 판단하지 않아 단정하지 않고 확인 필요로 남겨 두었고, 협력사 시설자금 대여금 1.50억은 장부와 기준 범주는 같지만 이자수익 범주가 달라 별도로 점검 필요로 띄웠습니다.
점검 기준 범주를 정하는 순서
① 리스채권인데 리스제공 사업 성격을 회사가 판단하기 전이면 확인 필요 → ② 장부 범주가 재무범주이면 점검 필요(C04) → ③ 매출채권·계약자산·주된 사업활동 리스채권은 영업범주, 대여금·예치금·채무상품 투자·주된 사업활동이 아닌 리스채권은 투자범주를 기준으로 두고 장부와 다르면 C02·C01 → ④ 그 밖에는 이자수익 범주와의 일치 여부(C03)를 봅니다. 위에서 아래로 보며 처음 걸리는 조건을 씁니다.
범주 이동은 합계를 바꾸지 않으므로 이동 전후의 범주별 합계가 모두 항목 금액 합계와 같아야 합니다. 같지 않으면 분류가 아니라 집계가 틀린 것입니다.
도입하면 달라지는 것
- 결산 점검 — 범주 확인과 금액 대사가 한 화면에서 나와 분류표를 따로 맞추는 일이 줄어듭니다.
- 회의의 주제 — “합계가 왜 다른가”가 아니라 “이 손상차손을 어느 범주에 둘 것인가”를 이야기합니다.
- 근거의 위치 — 판정 근거와 전표 라인이 같은 창에 있어 감사인에게 보여 줄 자료가 따로 필요 없습니다.
- 정책 판단의 분리 — 규칙으로 가려지는 것과 회사가 판단할 것이 표시로 나뉘어, 정책 문서가 필요한 자산이 드러납니다.
이런 회사에 맞습니다
- IFRS 18 적용에 맞춰 손익 계정 묶음을 다섯 범주로 다시 짜고 있고, 금융자산 손상차손을 어느 범주에 둘지 정리해야 하는 재무회계 조직.
- 매출채권·대여금·리스채권 손상차손이 영업과 투자 계정에 흩어져 있어 결산마다 분류표를 손으로 맞추는 회사.
- 감사인에게 손상 손익의 범주 배치 근거를 항목 단위로 보여 줘야 하는 회사.
적용 시기와 경과규정은 원문 확인이 필요합니다. 이 글의 기준서 문단번호는 일부러 적지 않았고, 화면의 규칙은 점검용 가정이므로 회사의 정책 문서와 대조한 뒤 쓰셔야 합니다.
실행 화면
실제로 돌아가는 화면 6종을 순서대로 싣습니다. 그림을 누르면 크게 볼 수 있고, 화면마다 무엇을 하는 자리이고 왜 그렇게 두었는지를 아래에 적었습니다. 숫자는 모두 같은 자료에서 나온 것이라 화면끼리 서로 맞춰 보셔도 됩니다. 자료는 가상의 두 회사(1000 · 2000)로 만든 검증용이며 실제 회사의 계정체계나 금액이 아닙니다.
사용 방법
- 조회조건을 입력합니다. 회계연도는 필수(기본 2026)이고 회사·자산 유형·장부 범주·점검 기준 범주·전기일·항목명·점검 코드·점검 결과는 선택이며, 비워 두면 전체입니다.
- 조회 버튼은 조회조건 오른쪽 끝에 있습니다. 입력 칸에서 Enter 키를 눌러도 조회되고, 화면을 처음 열면 기본 조건으로 자동 조회됩니다.
- 위쪽 요약에서 점검한 항목 수·범주 이동 검토·확인 필요·이자수익과 범주가 다른 항목·장부−기준 차이·대사 차이 건수를 봅니다.
- 항목별 범주 점검 탭에서 항목별 판정을 보고, 자산 유형별 합계 → 손익 범주별 표시 → 대사 결과 탭 순서로 옮겨 가며 근거를 확인합니다.
- 행을 누르면 상세가 열려 점검 기준의 근거와 전표 라인을 한 창에서 봅니다. 지금 보는 탭의 결과는 CSV 로 내려받을 수 있습니다.
처음 열었을 때
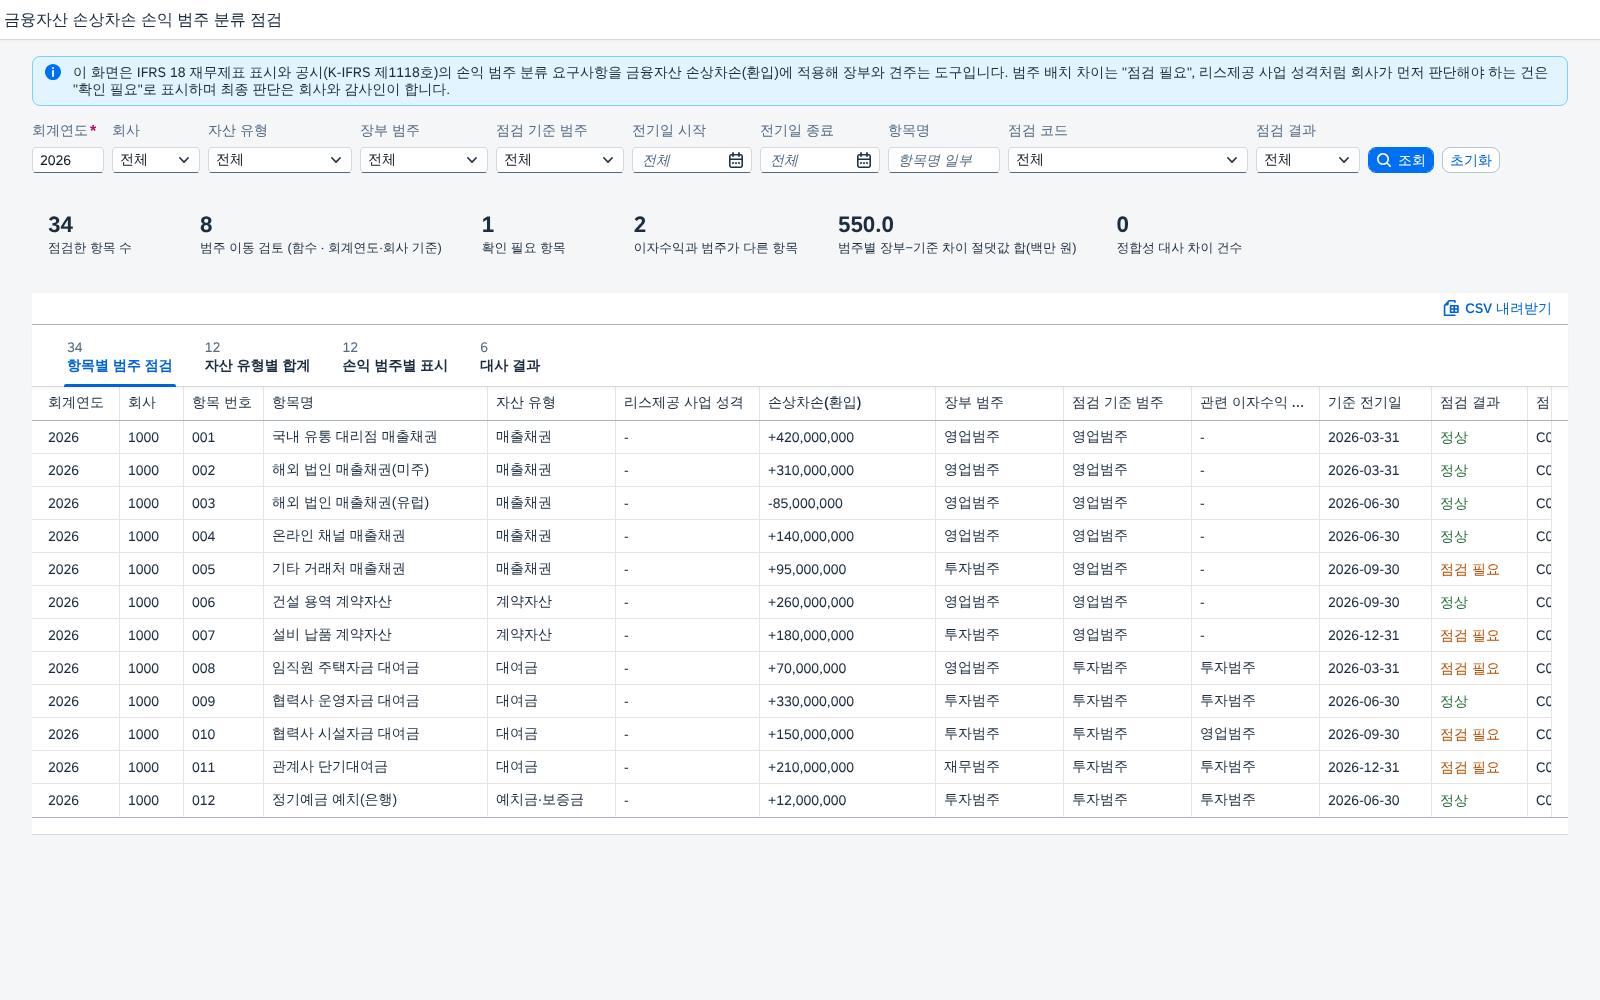
화면을 열면 기본 조건으로 바로 조회됩니다. 점검 결과 칸은 정상·점검 필요·확인 필요 세 색으로 갈라 보이므로, 표를 위에서 아래로 읽지 않아도 다른 행이 눈에 들어옵니다. 숫자는 모두 가상 두 회사의 검증용 자료입니다.
조건으로 좁혀 보기
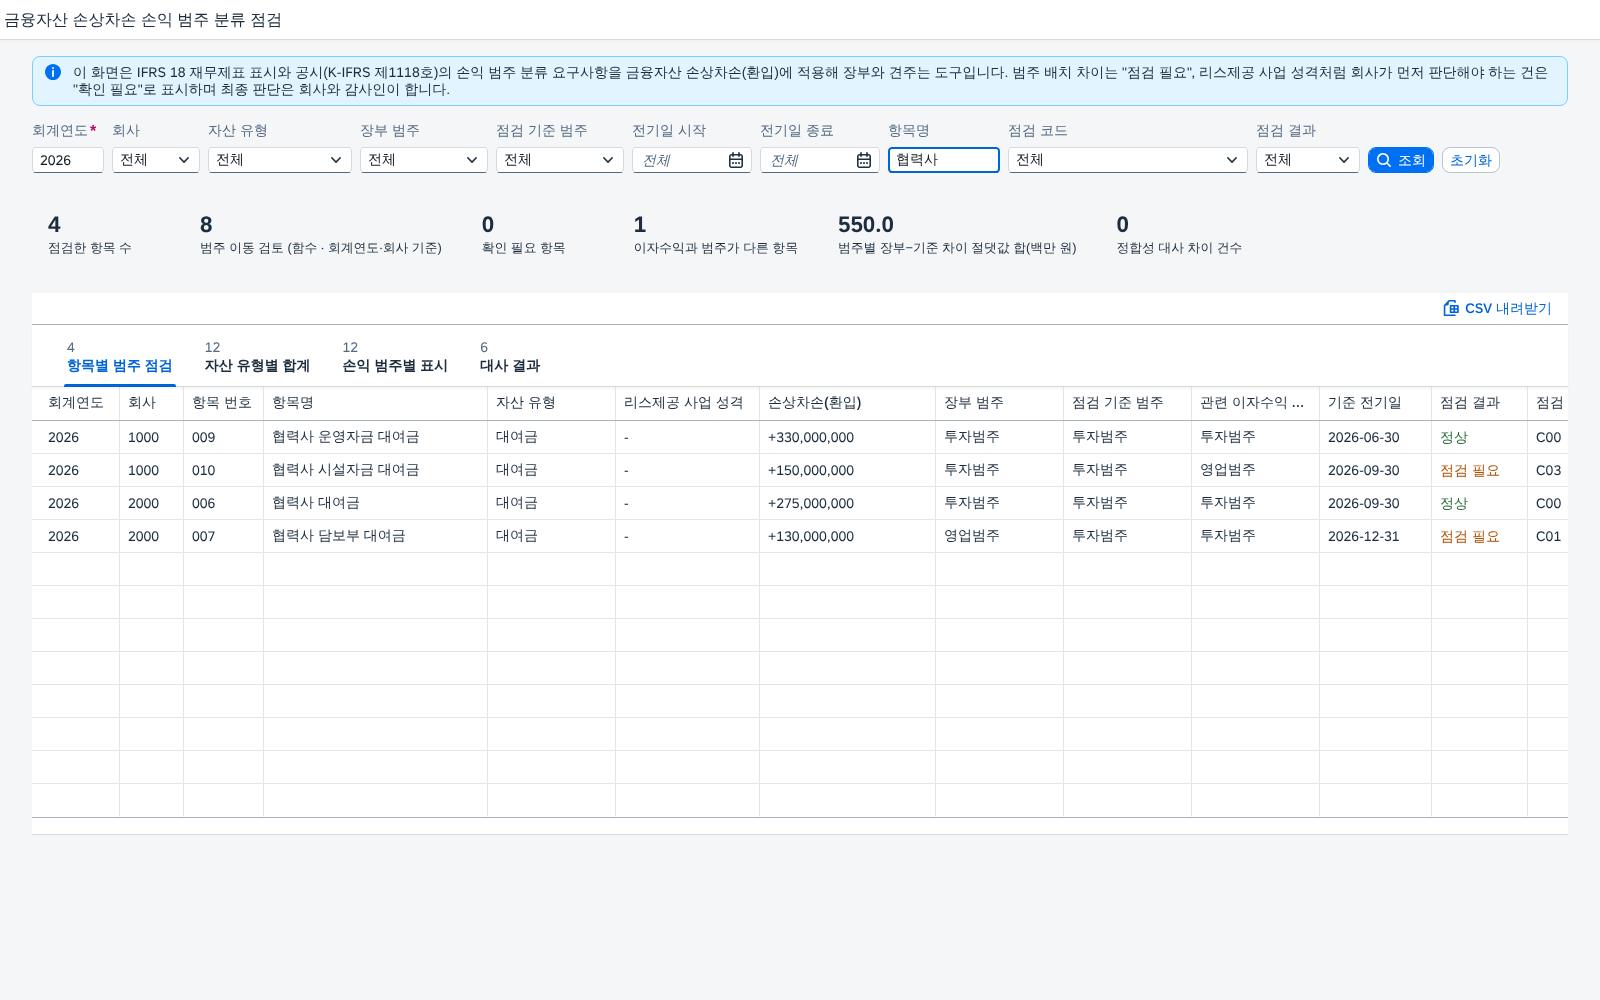
범주 이동 검토(8건)는 회계연도·회사 기준으로 서비스 함수가 따로 계산하므로 표를 좁혀도 그대로입니다. 좁힌 결과와 연도 전체의 숫자를 함께 보도록 일부러 나눈 것입니다.
손익 범주별 표시
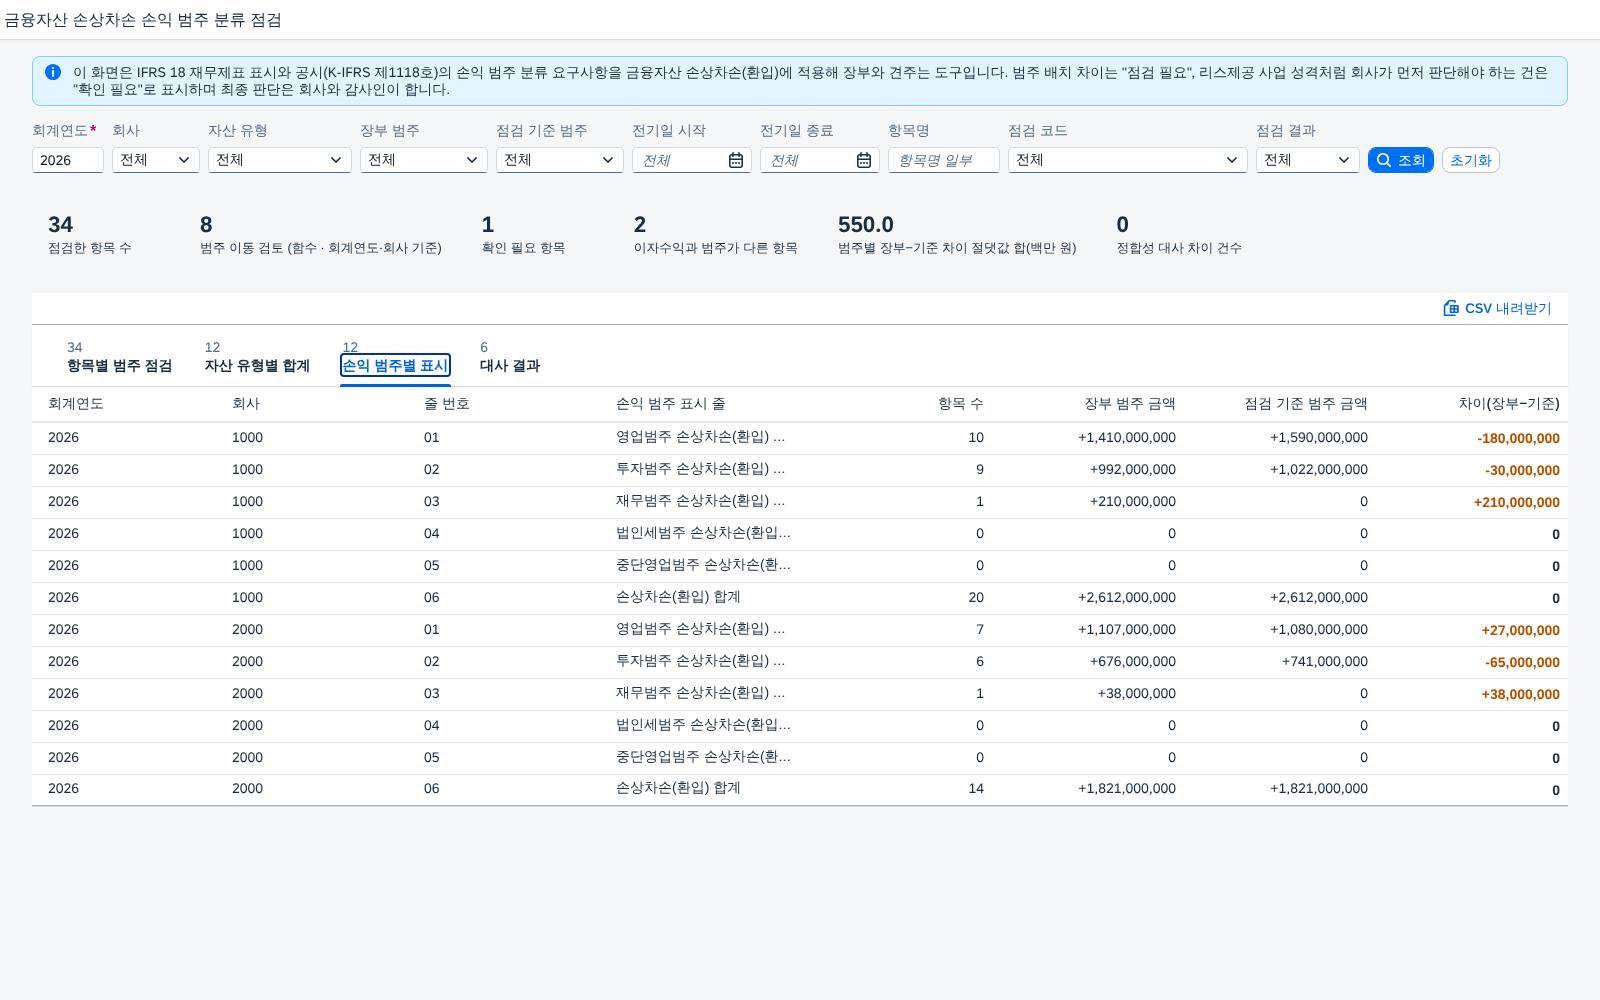
범주 줄의 차이는 +나 −로 서로 엇갈리지만 합계 줄의 차이는 0이 됩니다. 법인세·중단영업범주는 해당 항목이 없어 0으로 보이며, 이 줄이 있어야 5범주가 모두 점검 범위에 있다는 점이 드러납니다.
자산 유형별 합계
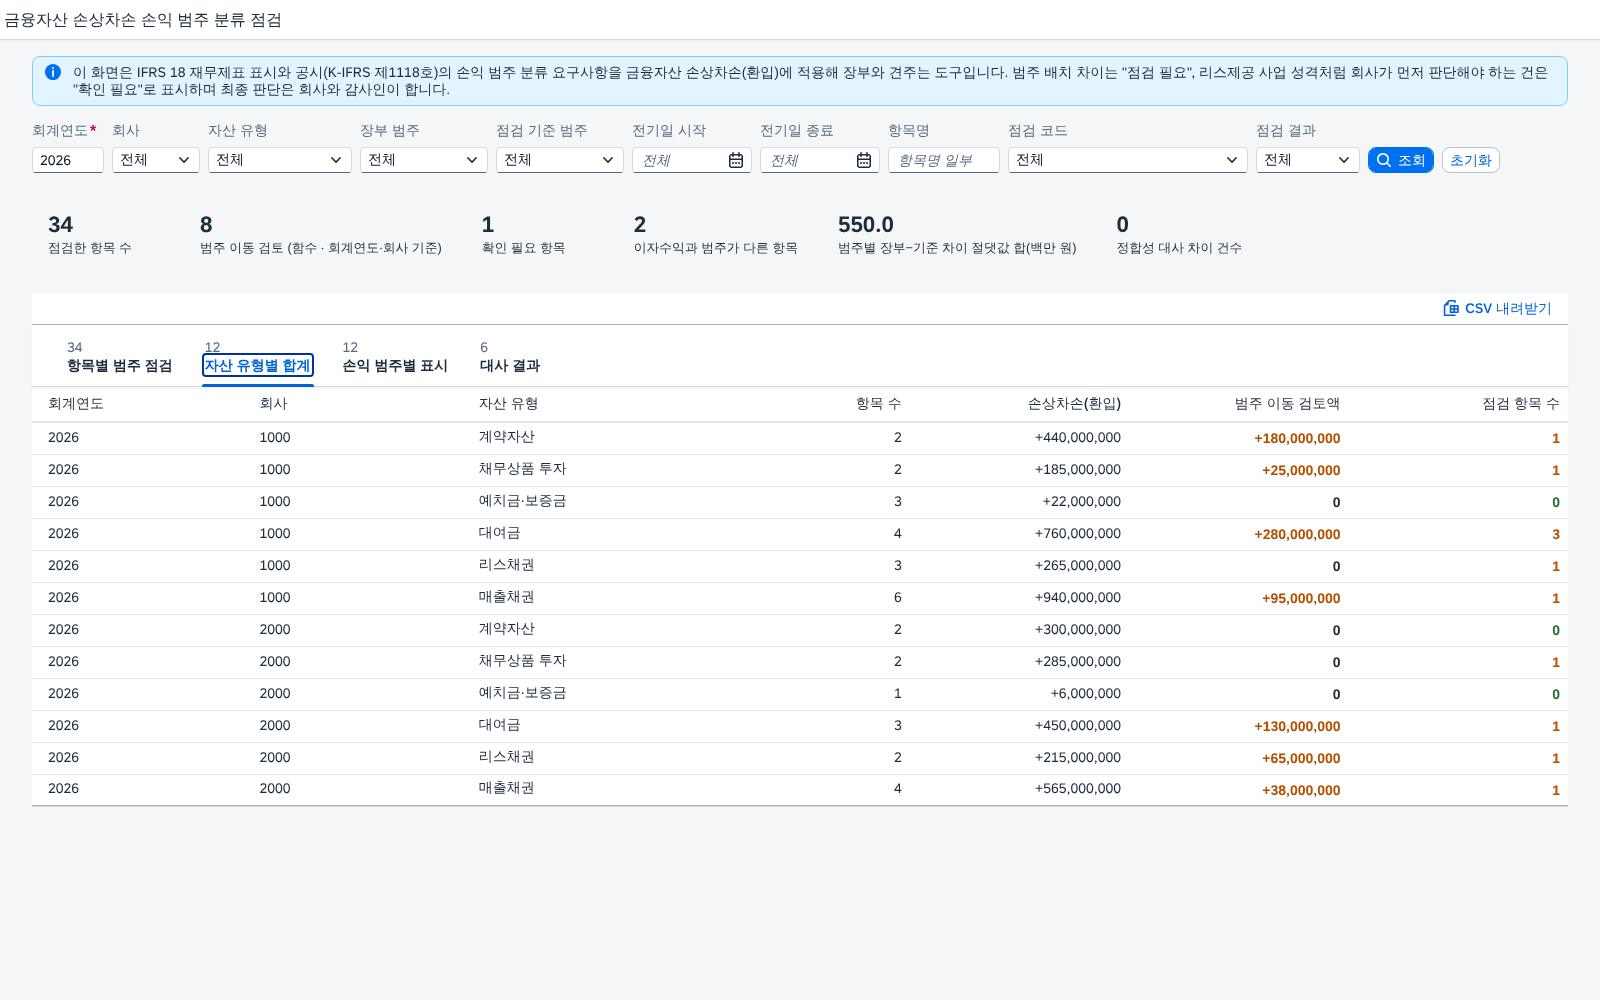
대여금은 이동 검토액이 가장 크고 점검 항목도 많아, 범주 문제가 자산 유형별로 어디에 몰렸는지 바로 보입니다. 예치금·보증금처럼 0인 유형은 문제가 없다는 확인이 됩니다.
대사 결과
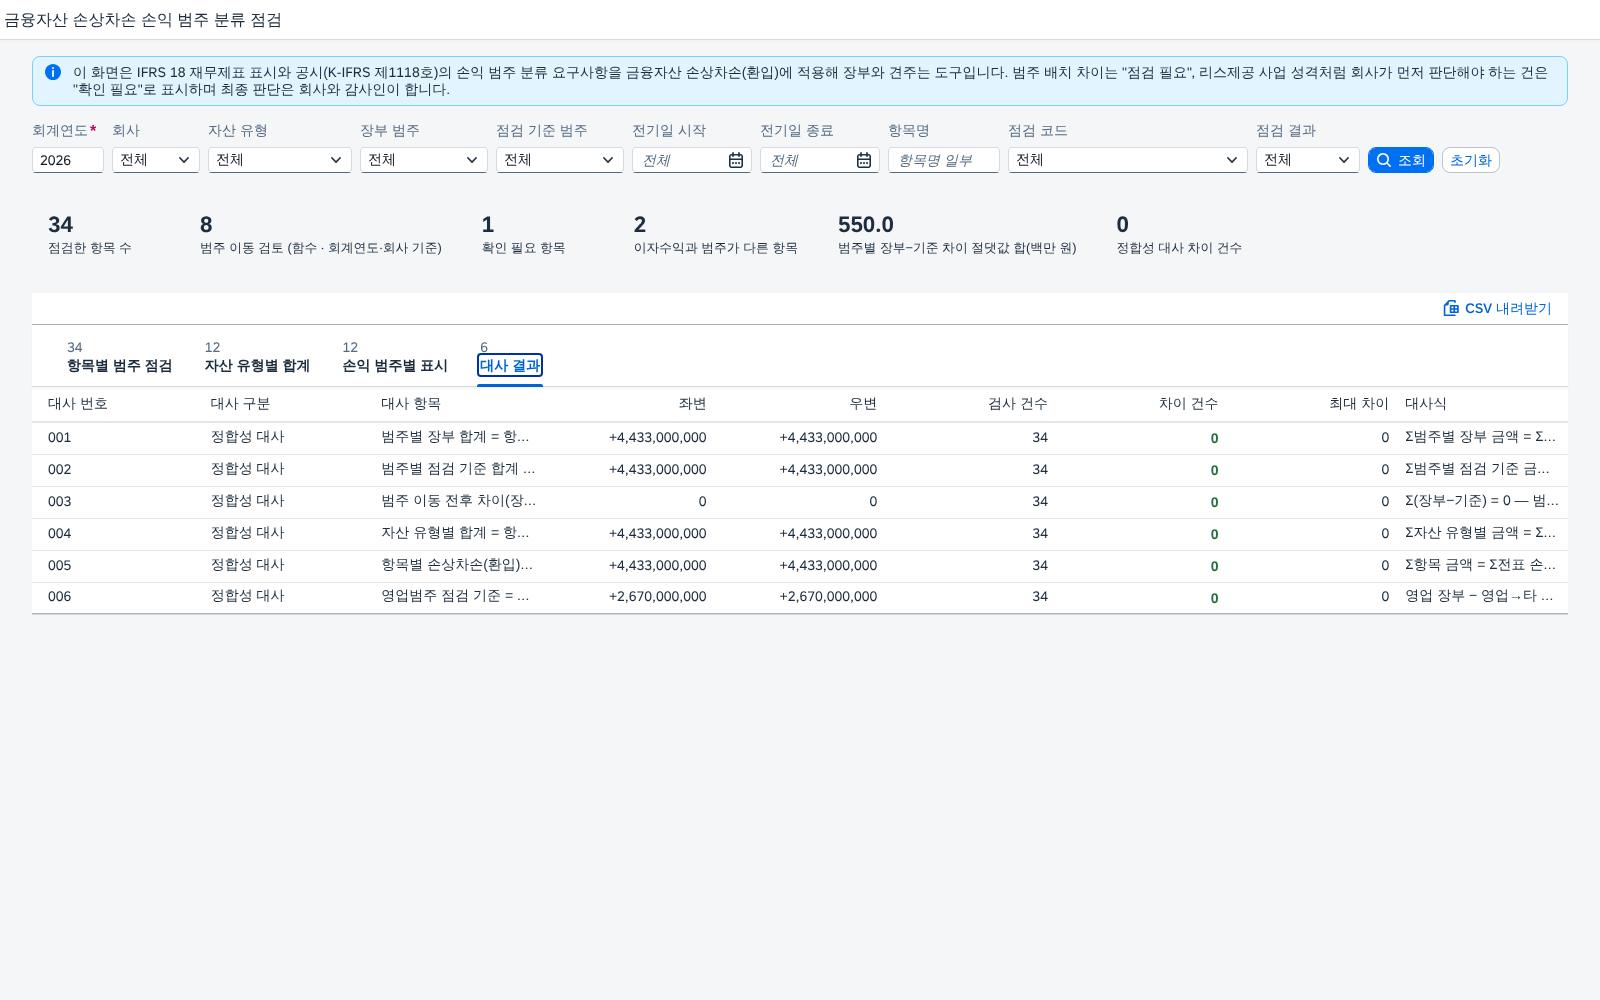
검사 건수는 항목 34건이고 차이 건수는 모두 0입니다. 범주를 옮겨도 총액 44.33억이 그대로라는 점이 숫자로 확인되며, 어긋나면 이 탭의 차이 건수에서 먼저 드러납니다.
항목 상세
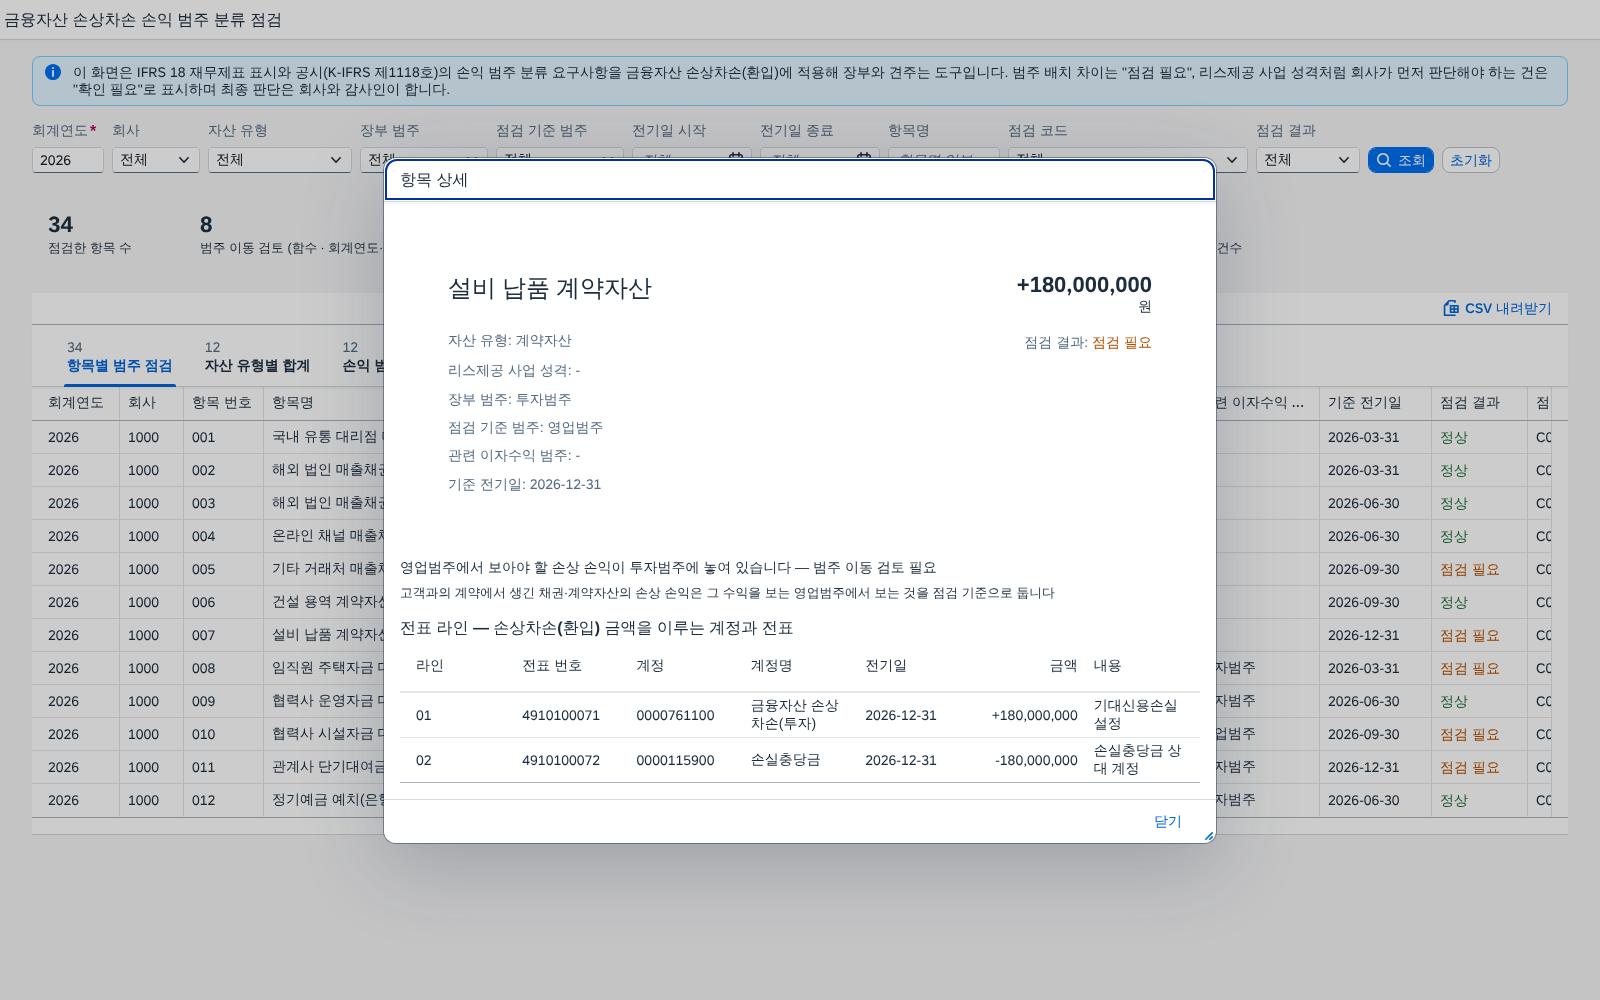
판정 근거와 전표 라인이 한 창에 있어 “왜 점검 필요인가”와 “금액이 맞는가”를 화면을 닫지 않고 확인합니다. 손실충당금 상대 계정 라인은 금액 합계에서 빠집니다.
SAP 표준 기능 확장 포인트
이 앱은 SAP 표준을 대체하지 않습니다. 표준이 이미 잘하는 일은 표준에 맡기고, 표준이 끊기는 자리만 이어 붙이는 쪽으로 만들었습니다. 어디까지가 표준이고 어디서부터 이 앱인지를 먼저 적습니다. 표준 화면의 세부 동작은 릴리스와 설정에 따라 다르므로 아래 내용은 확인이 필요한 일반론입니다.
표준으로 되는 것과 안 되는 것
| 하고 싶은 일 | SAP 표준 | 표준에서 걸리는 자리 | 이 앱이 하는 일 |
|---|---|---|---|
| 계정 개별 항목 조회 | FAGLL03 · FBL3N | 계정 단위로 열려 항목이 어느 자산 유형·손익 범주에 속하는지는 보이지 않습니다 | 항목 금액의 전표 라인을 같은 창에서 보이고, 범주 판정과 함께 놓습니다 |
| 거래처 개별 항목 조회 | FBL5N | 매출채권의 거래처별 라인은 보이지만 손상 손익이 놓인 범주는 따로 확인해야 합니다 | 거래처 단위 매출채권 손상차손의 범주를 항목 행으로 보여 줍니다 |
| 계정 잔액 조회 | FS10N | 잔액은 보이지만 범주 판정과 범주별 대사는 따로 해야 합니다 | 범주별 합계를 장부 기준·점검 기준으로 나란히 둡니다 |
| 재무제표 보고서 | F.01 | 보고서 구조에 박힌 묶음대로 나오므로 구조 자체가 자산 유형별 점검 기준과 맞는지는 검증하지 않습니다 | 묶음과 별개로 자산 유형으로 범주를 다시 구해 견줍니다 |
| 전표 조회 | FB03 | 전표 한 장씩 열어야 합니다 | 상세 팝업의 전표 번호로 원전표를 바로 찾아갑니다 |
| IFRS 18 손상 손익 범주의 점검 | — | 표준에 점검 화면이 없습니다. 보통 엑셀 분류표로 맞춥니다 | 자산 유형으로 점검 기준 범주를 구해 장부 범주와 비교합니다 |
| 이자수익과 손상 손익의 범주 일관성 | — | 서로 다른 보고서에서 보게 되어 불일치가 사람 손에 달립니다 | 관련 이자수익 범주와 달라지면 점검 필요(C03)로 띄웁니다 |
| 리스제공 사업 성격 판단이 필요한 채권 | — | 주된 사업활동 여부는 문서와 메일에 흩어집니다 | 확인 필요(C09)로 따로 세우고 단정하지 않습니다 |
이 앱이 읽는 자료
| 자료 | 무엇을 읽는가 | 화면에서의 쓰임 |
|---|---|---|
ACDOCA | 유니버설 저널 항목 — 손상차손(환입) 계정 금액 | 항목 금액, 기준 전기일, 전표 라인 |
BKPF | 전표 헤더 | 전표 번호 확인(전표 라인 상세) |
SKA1 · SKAT | G/L 계정 마스터와 계정명 | 항목을 이루는 계정과 이름 |
T001 | 회사코드 | 회사 구분과 통화 |
항목의 “장부 범주”는 손익 계정 묶음에 회사가 부여해 둔 범주이고, 자산 유형과 리스제공 사업 성격은 계정 묶음 매핑에 둔 속성입니다. 운영에서는 이 속성을 어디에 둘지(계정 묶음 마스터, 별도 매핑 테이블 등)와 리스제공 사업 성격을 누가 확정해 넘겨줄지가 먼저 정해져야 하며, 이는 도입할 때 가장 시간을 쓰는 부분입니다.
이 앱이 하지 않는 것
- 전기·재분류 전표를 만들지 않습니다. 조회와 점검 화면이며, 옮기기로 정한 항목은 회사의 절차대로 처리합니다.
- 기대신용손실을 계산하지 않습니다. 손상차손(환입) 금액은 원장에 이미 인식된 값이며, 이 화면은 그 금액이 놓인 범주만 봅니다.
- 리스제공이 주된 사업활동인지 판정하지 않습니다. 회사가 정해 넣은 값을 받아 그에 따른 점검 기준을 둘 뿐이고, 판정 전이면 확인 필요로 남깁니다.
CDS 구성
이 사례의 화면은 가상의 두 회사에서 만든 손상차손(환입) 항목 34건, 전표 라인 70건을 서비스에서 받아 보여 줍니다. 데모라서 되는 일이고, 운영 데이터에서는 항목 집계를 CDS 로 내리고 화면은 그 결과만 받습니다. 아래는 그때 만드는 뷰의 스케치입니다.
코드는 스케치입니다. 필드 이름과 표준 뷰 이름은 릴리스·환경에 따라 다르므로 그대로 붙여 넣기 전에 View Browser(F2170) 로 실제 이름을 확인해야 합니다. 자산 유형 매핑의 출처와 점검 기준 규칙은 회사 정책에 따라 달라지므로 확인이 필요합니다.
뷰 레이어 구성
| 레이어 | 뷰 | 하는 일 | 왜 나누나 |
|---|---|---|---|
| 기준 | ZI_ImpCatMap | 계정 → 항목 · 자산 유형 · 장부 범주 · 이자수익 범주 매핑 | 계정은 늘어납니다. 코드에 박으면 늘 때마다 개발자를 불러야 합니다. |
| 기본 | ZI_ImpCatItem | ACDOCA 를 항목 단위로 집계하고 장부 범주를 붙임 | 화면이 들고 묶던 일을 DB 로 내립니다. 손실충당금 상대 계정은 여기서 걸러 냅니다. |
| 판정 | ZC_ImpCatExpected | 자산 유형과 리스제공 사업 성격으로 점검 기준 범주와 점검 코드를 정함 | 판정 조건을 한 곳에 두어 화면과 대사가 같은 규칙을 봅니다. |
| 집계 | ZC_ImpCatCat | 다섯 범주의 장부 금액과 점검 기준 금액 | 범주별 합계는 판정 결과를 다시 모으기만 합니다. |
| 집계 | ZC_ImpCatGrp | 자산 유형별 손상차손(환입)과 범주 이동 검토액 | 유형별 숫자가 어느 유형에서 움직이는지 설명합니다. |
| 집계 | ZC_ImpCatRecon | 정합성 대사 — 합계가 어긋난 건수를 센다 | 대사 결과를 화면이 계산하지 않고 서비스가 같은 규칙으로 돌려줍니다. |
| 서비스 | ZUI_ImpCat_O2 | 화면이 읽는 OData V2 서비스 정의 | 엔티티셋과 펑션을 한 서비스에 묶어 화면은 이 경로 하나만 봅니다. |
뷰 스케치
ZI_ImpCatMap
@AbapCatalog.viewEnhancementCategory: [#NONE]
@AccessControl.authorizationCheck: #CHECK
@EndUserText.label: '손상차손 계정 매핑'
define view entity ZI_ImpCatMap
  as select from zimpcat_map           // 매핑 테이블(스케치용 이름)
{
  key GLAccount,
      ItemId,
      ItemName,
      AssetType,           // TRD 매출채권 · CTA 계약자산 · LON 대여금 · DEP 예치금 · DBT 채무상품 · LSR 리스채권
      LeaseFlag,           // Y 주된 사업활동 · N 아님 · C 회사 판단 필요
      BookCat,             // 장부에 부여된 손익 범주
      RelCat               // 같은 자산 이자수익이 놓인 범주
}
ZI_ImpCatItem
@EndUserText.label: '손상차손(환입) 항목'
define view entity ZI_ImpCatItem
  as select from I_JournalEntryItem as Je
  association [0..1] to ZI_ImpCatMap as _Map on _Map.GLAccount = Je.GLAccount
{
  key Je.CompanyCode,
  key Je.FiscalYear,
  key _Map.ItemId,
      _Map.ItemName,
      _Map.AssetType,
      _Map.LeaseFlag,
      _Map.BookCat,
      _Map.RelCat,
      max( Je.PostingDate ) as PostDate,
      sum( Je.AmountInCompanyCodeCurrency ) as ImpAmt
}
where Je.Ledger = '0L'
  and _Map.IsPnlLine = 'X'            // 손익 라인만 — 손실충당금 상대 계정 제외
group by Je.CompanyCode, Je.FiscalYear, _Map.ItemId, _Map.ItemName,
         _Map.AssetType, _Map.LeaseFlag, _Map.BookCat, _Map.RelCat
ZC_ImpCatExpected
/* 점검 기준 범주 — 위에서 아래로 처음 걸리는 조건 */
define view entity ZC_ImpCatExpected
  as select from ZI_ImpCatItem
{
  key CompanyCode, key FiscalYear, key ItemId,
      AssetType, LeaseFlag, BookCat, RelCat, ImpAmt,
      case when AssetType = 'LSR' and LeaseFlag = 'Y' then 'OPR'
           when AssetType = 'LSR' and LeaseFlag = 'N' then 'INV'
           when AssetType in ('TRD','CTA')               then 'OPR'
           when AssetType in ('LON','DEP','DBT')         then 'INV'
           else BookCat end                              as ExpCat,   // 리스 판단 전(C)은 장부 범주를 잠정 기준으로
      case when AssetType = 'LSR' and LeaseFlag = 'C'    then 'C09'
           when BookCat = 'FIN'                          then 'C04'
           when BookCat <> ExpCat and ExpCat = 'OPR'     then 'C02'
           when BookCat <> ExpCat and ExpCat = 'INV'     then 'C01'
           when BookCat <> ExpCat                        then 'C05'
           when RelCat <> '' and RelCat <> BookCat       then 'C03'
           else 'C00' end                                as CheckCode
}
ZC_ImpCatCat
/* 범주별 합계 — 장부 기준과 점검 기준을 나란히 */
define view entity ZC_ImpCatCat
  as select from ZC_ImpCatExpected
{
  key CompanyCode, key FiscalYear,
  key BookCat as CatCode,
      count(*)        as ItemCnt,
      sum( ImpAmt )   as BookAmt,
      sum( case when ExpCat = BookCat then ImpAmt else 0 end ) as KeepAmt
}
group by CompanyCode, FiscalYear, BookCat
/* 기준 금액은 ExpCat 기준 집계를 union 으로 겹쳐 계산한다(스케치는 한쪽만 표시) */
ZC_ImpCatGrp
define view entity ZC_ImpCatGrp
  as select from ZC_ImpCatExpected
{
  key CompanyCode, key FiscalYear,
  key AssetType as GrpCode,
      count(*)      as ItemCnt,
      sum( ImpAmt ) as ImpAmt,
      sum( case when BookCat <> ExpCat then ImpAmt else 0 end ) as MoveAmt,
      sum( case when CheckCode <> 'C00' then 1 else 0 end )     as DiffCnt
}
group by CompanyCode, FiscalYear, AssetType
ZC_ImpCatRecon
/* 대사 003 — 범주를 옮겨도 총액은 그대로: Σ(장부−기준) = 0 */
define view entity ZC_ImpCatRecon003
  as select from ZC_ImpCatExpected
{
  key FiscalYear,
      sum( ImpAmt )                               as BookAmt,
      sum( ImpAmt )                               as ExpAmt,   // 기준 금액도 같은 항목 금액에서 나온다
      count(*)                                    as CheckCnt,
      sum( case when BookCat is null or ExpCat is null then 1 else 0 end ) as DiffCnt
}
group by FiscalYear
ZUI_ImpCat_O2
@EndUserText.label: '금융자산 손상차손 범주 점검 서비스'
define service ZUI_ImpCat {
  expose ZC_ImpCatExpected as ItemSet;
  expose ZC_ImpCatCat      as StmtSet;
  expose ZC_ImpCatGrp      as GrpSet;
  expose ZC_ImpCatRecon003 as ReconSet;
}
/* 범주 이동 검토 건수(CatMoveCount)는 점검 코드가 C01·C02·C04·C05 인 항목 수를 돌려주는 함수 */
범주 이동 검토 건수는 서비스의 함수로 제공해 화면이 같은 규칙을 다시 짜지 않게 합니다. 요약의 대사 차이 건수도 서비스가 돌려준 대사 결과를 그대로 읽습니다. 이렇게 두면 운영 데이터를 연결해도 화면은 고칠 곳이 없고, 규칙이 바뀌면 판정 뷰 한 곳만 고치면 됩니다.
자주 묻는 질문
도입 상담에서 자주 받는 질문들을 네 묶음으로 나눠 적었습니다. 모두 24개입니다. 기준서의 세부 사항은 원문 확인이 필요하다고 표시했습니다. 이 화면은 점검을 돕는 도구이며 최종 판단은 회사와 감사인이 합니다.
범위와 기준
IFRS 18 은 언제부터 적용하나요?
IFRS 18 은 2027년 1월 1일 이후 개시하는 회계연도부터 적용하며 조기 적용이 허용되고 비교기간은 재작성합니다. 국내 적용 시기와 경과규정은 K-IFRS 제1118호 원문으로 확인 필요합니다.
이 화면은 무엇을 점검하나요?
기대신용손실로 인식한 금융자산 손상차손(환입)이 손익 5범주(영업·투자·재무·법인세·중단영업) 중 어디에 놓였는지를 자산 유형별 점검 기준 범주와 견주고, 범주를 옮겨 보아도 총액이 그대로인지 대사합니다.
점검 필요가 곧 범주를 잘못 놓았다는 뜻인가요?
아닙니다. 점검 필요와 확인 필요는 개별 확인 신호이고, 이 화면은 분류와 집계, 대사를 돕는 도구입니다. 손상 손익을 어느 범주에 둘지의 최종 판단은 회사와 감사인이 합니다.
점검 기준 범주는 기준서가 정해 준 것인가요?
아닙니다. 매출채권·계약자산은 영업, 대여금·예치금·채무상품 투자는 투자라는 식의 규칙은 이 화면이 쓰는 점검용 가정입니다. 회사의 회계정책과 K-IFRS 제1118호 원문으로 맞춰 본 뒤 쓰셔야 하며, 문단번호는 일부러 적지 않았습니다.
리스채권은 왜 영업과 투자로 갈리나요?
리스제공이 회사의 주된 사업활동인지에 따라 점검 기준을 달리 두었기 때문입니다. 주된 사업활동이라고 회사가 입력하면 영업, 아니라고 입력하면 투자로 보고, 회사가 아직 판단하지 않았으면 확인 필요(C09)로 따로 세웁니다. 이 판단은 화면이 하지 않습니다.
이 화면이 전표를 만들거나 범주를 바꿔 주나요?
아닙니다. 조회와 점검 화면입니다. 범주를 옮기기로 정한 항목은 회사의 계정 매핑과 절차에 따라 처리합니다.
점검 규칙
점검 코드 C01·C02·C03·C04·C05·C09 는 무엇을 뜻하나요?
C01 은 투자범주에서 보아야 할 손상 손익이 영업범주에 놓인 경우, C02 는 영업범주에서 보아야 할 손상 손익이 투자범주에 놓인 경우, C03 은 같은 자산의 이자수익 범주와 손상 손익 범주가 다른 경우, C04 는 재무범주에 놓인 경우, C05 는 그 밖의 범주에 놓인 경우입니다. C09 는 리스제공 사업 성격 확인이 필요한 경우, C00 은 일치입니다.
코드가 겹치면 어느 것이 표시되나요?
위에서 아래로 처음 걸리는 조건 하나만 표시합니다. 순서는 C09, C04, 장부와 기준이 다른 경우의 C02·C01·C05, C03, C00 입니다.
손상 손익이 재무범주에 있으면 왜 따로 보나요?
금융자산 손상은 해당 자산의 수익과 같은 범주에서 보는지 점검해야 하므로, 재무범주에 놓인 항목은 C04 로 먼저 띄웁니다. 어느 범주가 맞는지는 회사와 감사인이 정할 일입니다.
이자수익 범주와 다르다는 C03 은 왜 필요한가요?
같은 대여금인데 이자수익은 투자범주에 있고 손상 손익은 영업범주에 있으면 한 자산의 손익이 두 범주로 갈립니다. 장부 범주와 기준 범주가 같아도 이 불일치가 남을 수 있어 별도 코드로 둡니다.
법인세·중단영업범주에 놓인 손상 손익은 어떻게 보이나요?
장부 범주가 기준과 다르고 영업·투자·재무가 아닌 범주이면 C05 로 표시합니다. 이 샘플에는 해당 항목이 없어 법인세·중단영업 줄은 0으로 나옵니다.
판정 규칙을 회사에 맞게 바꿀 수 있나요?
자산 유형과 리스제공 사업 성격을 계정 매핑에 두는 방식이라 매핑을 바꾸면 판정이 바뀝니다. 규칙의 순서 자체를 바꾸려면 판정 뷰와 서비스를 고쳐야 합니다.
숫자와 대사
범주를 옮기면 손상차손 총액이 바뀌나요?
바뀌지 않습니다. 범주를 옮기면 범주별 금액과 영업이익 같은 소계가 달라질 뿐 합계는 같습니다. 그래서 대사 003 이 장부와 기준의 차이 합계가 0인지, 001·002 가 각 범주 합계와 항목 합계가 같은지 매번 봅니다.
범주 이동 검토(함수)와 점검한 항목 수가 서로 다른 이유는 무엇인가요?
항목명 같은 조건으로 표를 좁혀도 범주 이동 검토 건수는 회계연도·회사 기준으로 서비스 함수가 따로 계산하기 때문입니다. 좁힌 결과와 연도 전체 숫자를 함께 보게 하려는 구성입니다.
범주별 장부−기준 차이 절댓값 합은 무엇인가요?
범주별 차이의 절댓값을 더해 백만 원으로 보여 주는 요약입니다. 이동이 한 방향이 아니라 서로 엇갈릴 때에도 얼마나 많이 움직이는지 한눈에 보입니다. 샘플에서는 550.0백만 원입니다.
정합성 대사 6건은 무엇을 확인하나요?
범주별 장부 합계와 기준 합계가 항목 합계와 같은지, 장부−기준의 합이 0인지, 자산 유형별 합계가 항목 합계와 같은지, 항목 금액이 전표 손익 라인 합계와 같은지, 영업범주의 기준 금액이 장부에서 나간 금액과 들어온 금액으로 설명되는지를 봅니다.
항목 금액과 전표 라인 합계가 다르면 어떻게 되나요?
대사 005 에 차이 건수로 나타납니다. 이 경우는 분류가 아니라 집계의 문제이므로 판정보다 먼저 봅니다. 손실충당금 상대 계정 라인은 합계에서 뺍니다.
조회조건 중 전기일은 어떻게 처리되나요?
시작과 종료가 서비스에 날짜 조건으로 전달되고, 서비스가 그 구간의 항목만 내려 줍니다. 화면이 전체를 받아 걸러 보여 주지 않습니다.
도입과 운영
실제 데이터는 어떻게 연결하나요?
앱의 서비스 경로를 운영 OData 서비스로 바꾸고 항목·상세·손익 범주·자산 유형·대사 다섯 엔티티셋과 범주 이동 검토 함수 1건을 제공하면 됩니다. 화면 수정은 필요 없습니다.
자산 유형과 리스제공 사업 성격은 어디에 두어야 하나요?
계정 묶음 마스터나 별도 매핑 테이블 어느 쪽도 가능합니다. 어디에 둘지와 누가 관리할지는 도입할 때 가장 먼저 정할 일이며, 회사마다 달라 확인이 필요합니다.
여러 회사를 한 번에 볼 수 있나요?
회사 칸을 비우면 전체 회사가 한 표에 나오고, 요약도 전체 합으로 계산됩니다. 회사별로 좁혀 볼 수도 있습니다.
표준 보고서만으로는 안 되나요?
표준 보고서는 정해진 묶음대로 나오므로 그 묶음이 자산 유형별 점검 기준과 맞는지는 검증하지 않습니다. 이 앱은 자산 유형으로 범주를 다시 구해 견주는 점이 다릅니다. 다만 계정 잔액의 원천 확인은 표준 화면이 더 적합합니다.
결과를 파일로 내려받을 수 있나요?
보고 있는 탭의 조회 결과를 UTF-8 BOM 이 붙은 CSV 로 내려받을 수 있습니다.
서비스 요청은 어떻게 생겼나요?
조회조건은 $filter, 정렬은 $orderby, 페이징은 $top·$skip, 총건수는 $inlinecount 로 전달됩니다. 요청 문자열 예시는 앱 설명서의 OData 절에 정리해 두었습니다.