 PGB&CompanyTech Blog
SAP 영업권 이연법인세 인식 예외 점검 — IAS 12, 최초 인식 차이는 제외하고 세무상각으로 커진 차이만 부채로 잡았는지 장부와 맞춰본다
최초 차이 · 세무상각·손상 누계 · 재산정 부채와 장부 부채 대사를 영업권 단위로 확인합니다
사업결합으로 영업권이 생기면 장부금액과 세무상 장부금액 사이에 차이가 생깁니다. IAS 12 법인세(K-IFRS 제1012호)는 영업권의 최초 인식에서 생기는 가산할 일시적차이에 대해서는 이연법인세부채를 인식하지 않도록 하고, 그 뒤 손상 등으로 그 미인식 부채가 줄어드는 것도 인식하지 않도록 합니다. 반대로 세무상 공제되는 영업권에서 세무상 장부금액이 줄어 최초 차이를 넘어 커진 차이는 최초 인식에서 생긴 것이 아니므로 인식 대상으로 봅니다. 세무상 공제 여부와 방식은 세법과 회사 정책에 따라 확인이 필요합니다.
실무에서는 영업권 자산 원장, 손상차손 전기 내역, 세무조정 자료, 이연법인세부채 계정이 따로 있어서 어느 부분이 인식 대상 차이인지 한눈에 보기 어렵습니다. 이 화면은 영업권별로 최초 영업권·최초 세무상 장부금액·손상 누계·세무상각 누계를 이어받아 일시적차이를 미인식분과 인식 대상분으로 나누고, 세율을 곱한 재산정 부채를 장부 부채와 다시 맞춰 보도록 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 6종을 함께 공개합니다.
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) — 법인세·이연법인세 |
| 관련 기준서 | IAS 12 법인세(K-IFRS 제1012호) — 영업권 관련 이연법인세부채의 인식 예외와 그 이후 변동 |
| Namespace | zui5.gwdtl |
| 셸 구조 | 단일 페이지 + 4개 탭 |
| 화면 수 | 메인 1 · 상세 팝업 1 |
| SAP 표준 T-code | FAGLL03 · FS10N · AW01N · AS03 · ABAA |
| 데이터 연동 방식 | OData V2 (조회조건 전부 $filter) |
| 성격 | 조회·산출·대사·점검형 |
| 테마 | sap_horizon · 한국어 |
| 요약 | 내용 |
|---|---|
| 점검 대상 | 영업권별 최초 차이·손상 누계·세무상각 누계, 일시적차이와 미인식·인식 대상 차이, 재산정 부채와 장부 부채, 기준별 점검 현황, 세무공제 구분별 비교와 합계 |
| 핵심 산식 | 최초 차이 = 최초 영업권 − 최초 세무상 장부금액 · 일시적차이 = 최초 차이 + 세무상각 누계 − 손상 누계 · 미인식 차이 = max(0, 최초 차이 − 손상 누계) · 재산정 부채 = (일시적차이 − 미인식 차이) × 세율 |
| 결과 표시 | 정상 / 점검 필요 |
실제 화면 6종 둘러보기
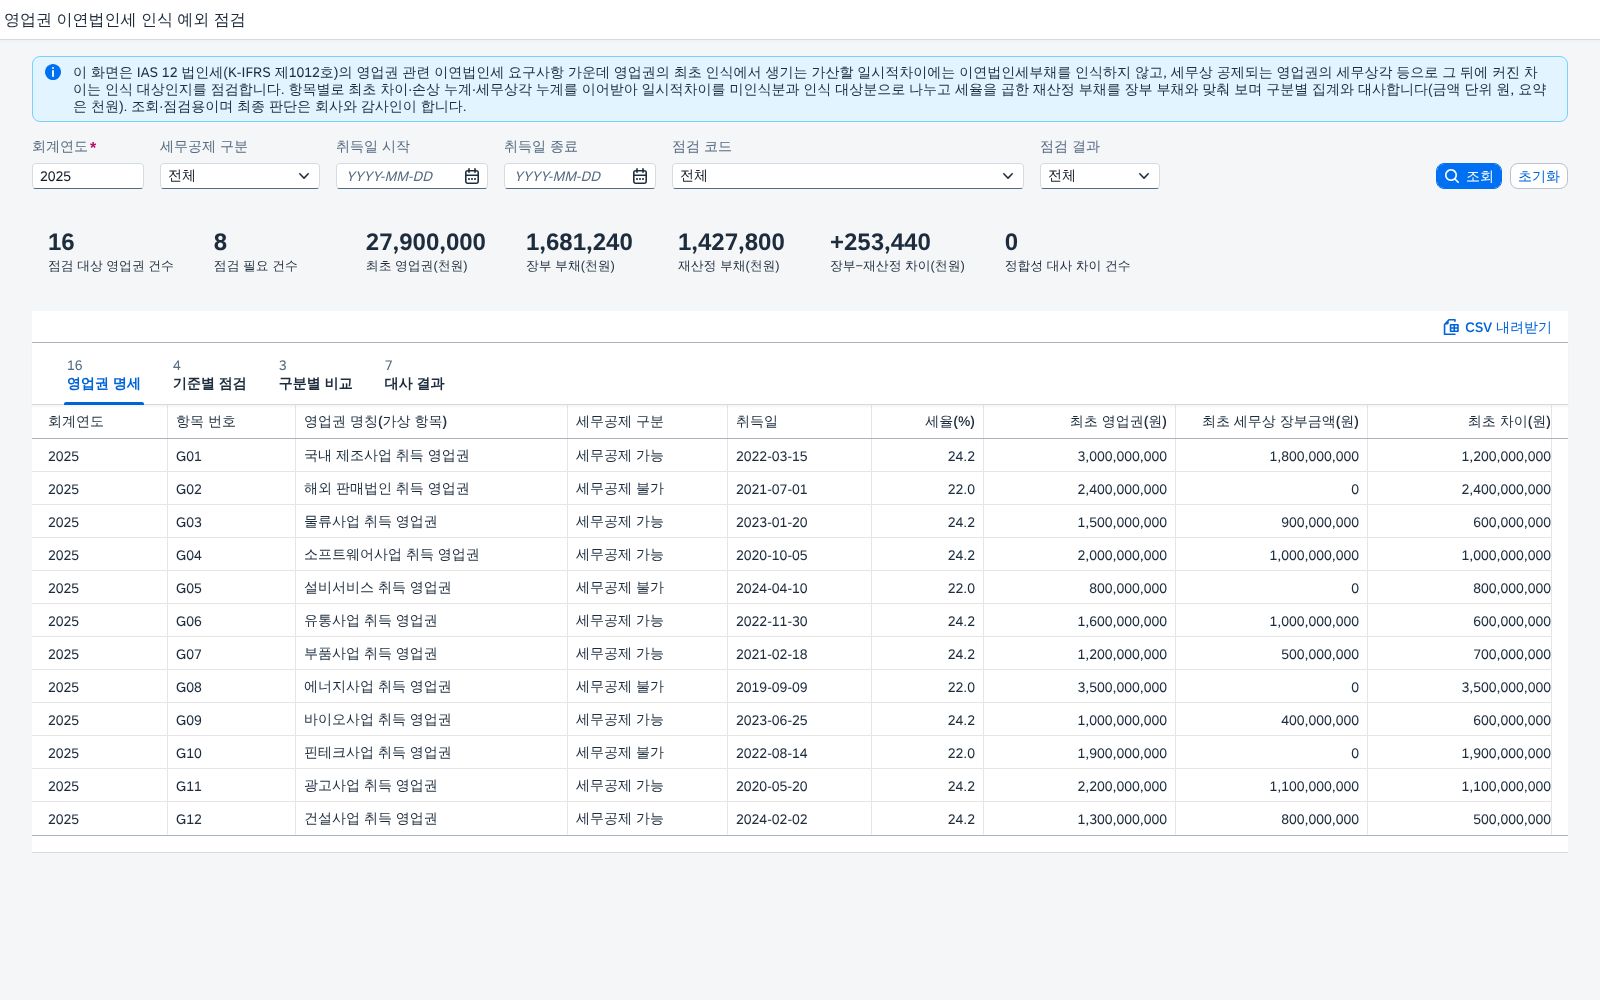
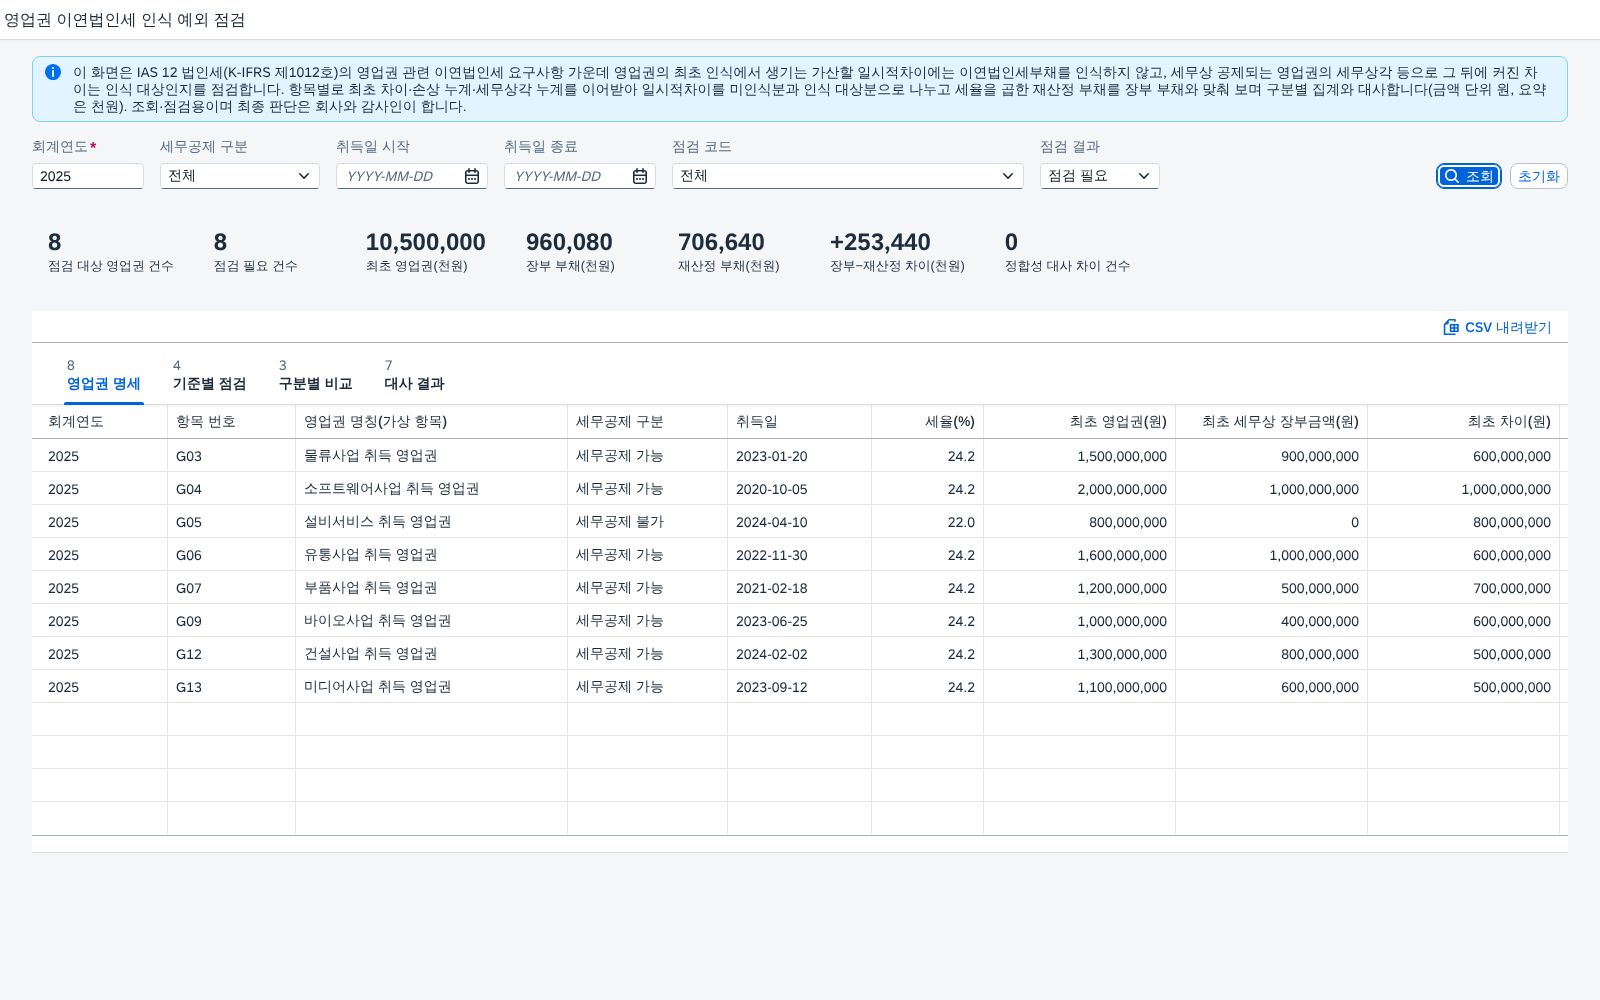
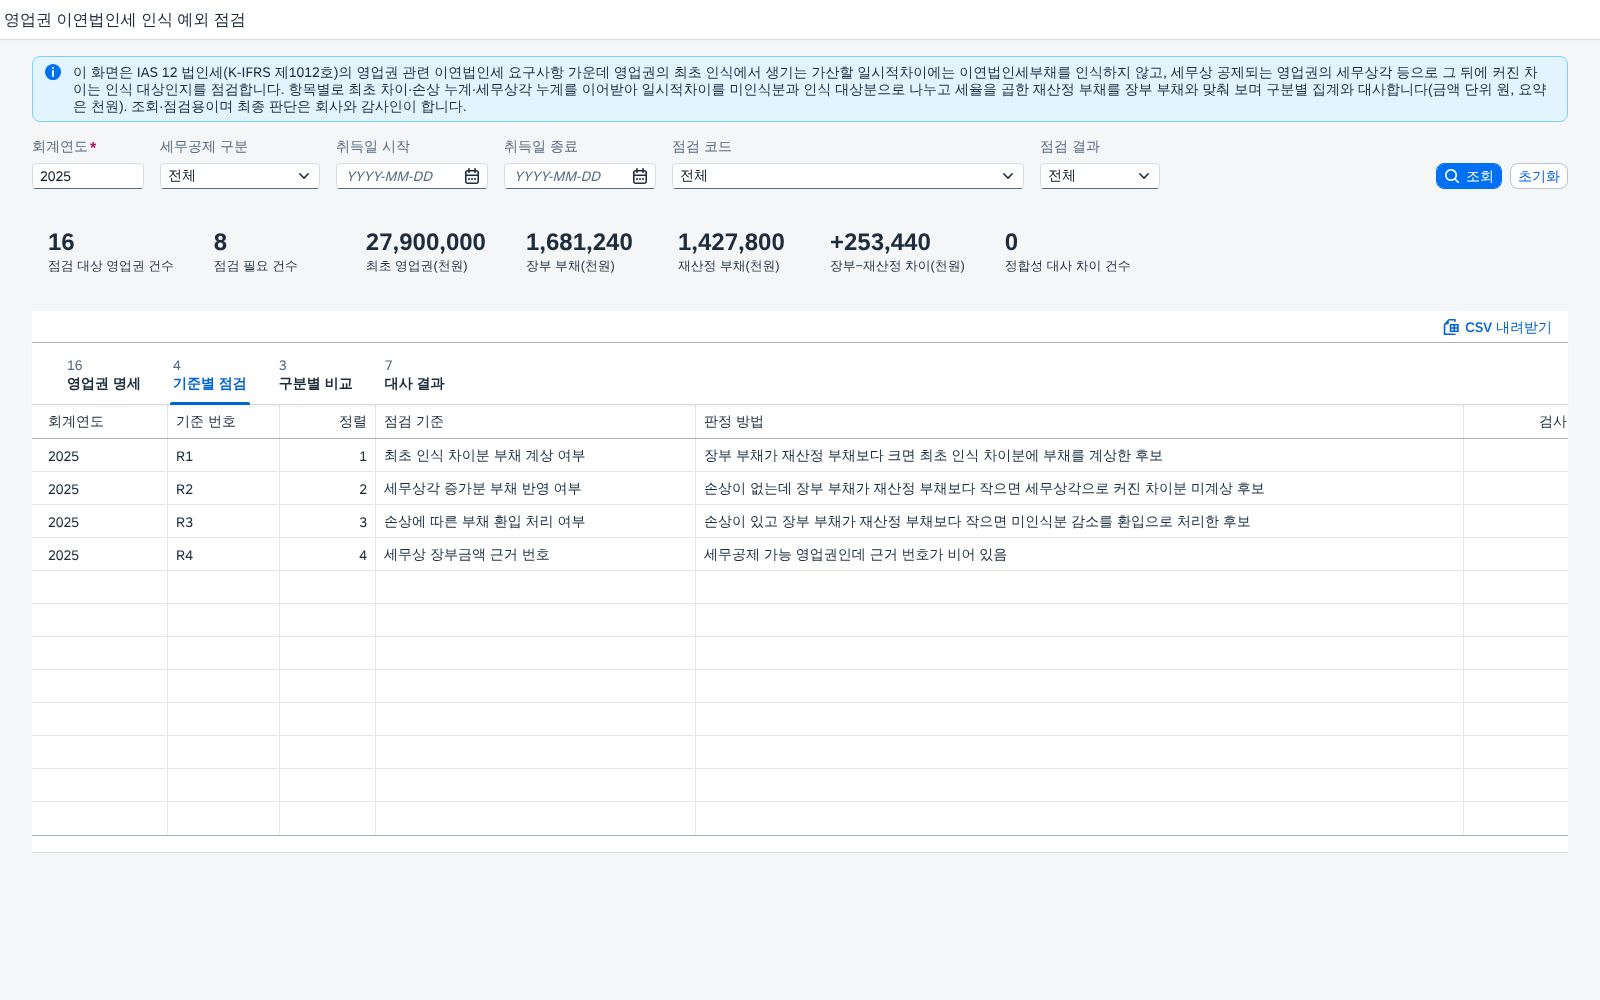
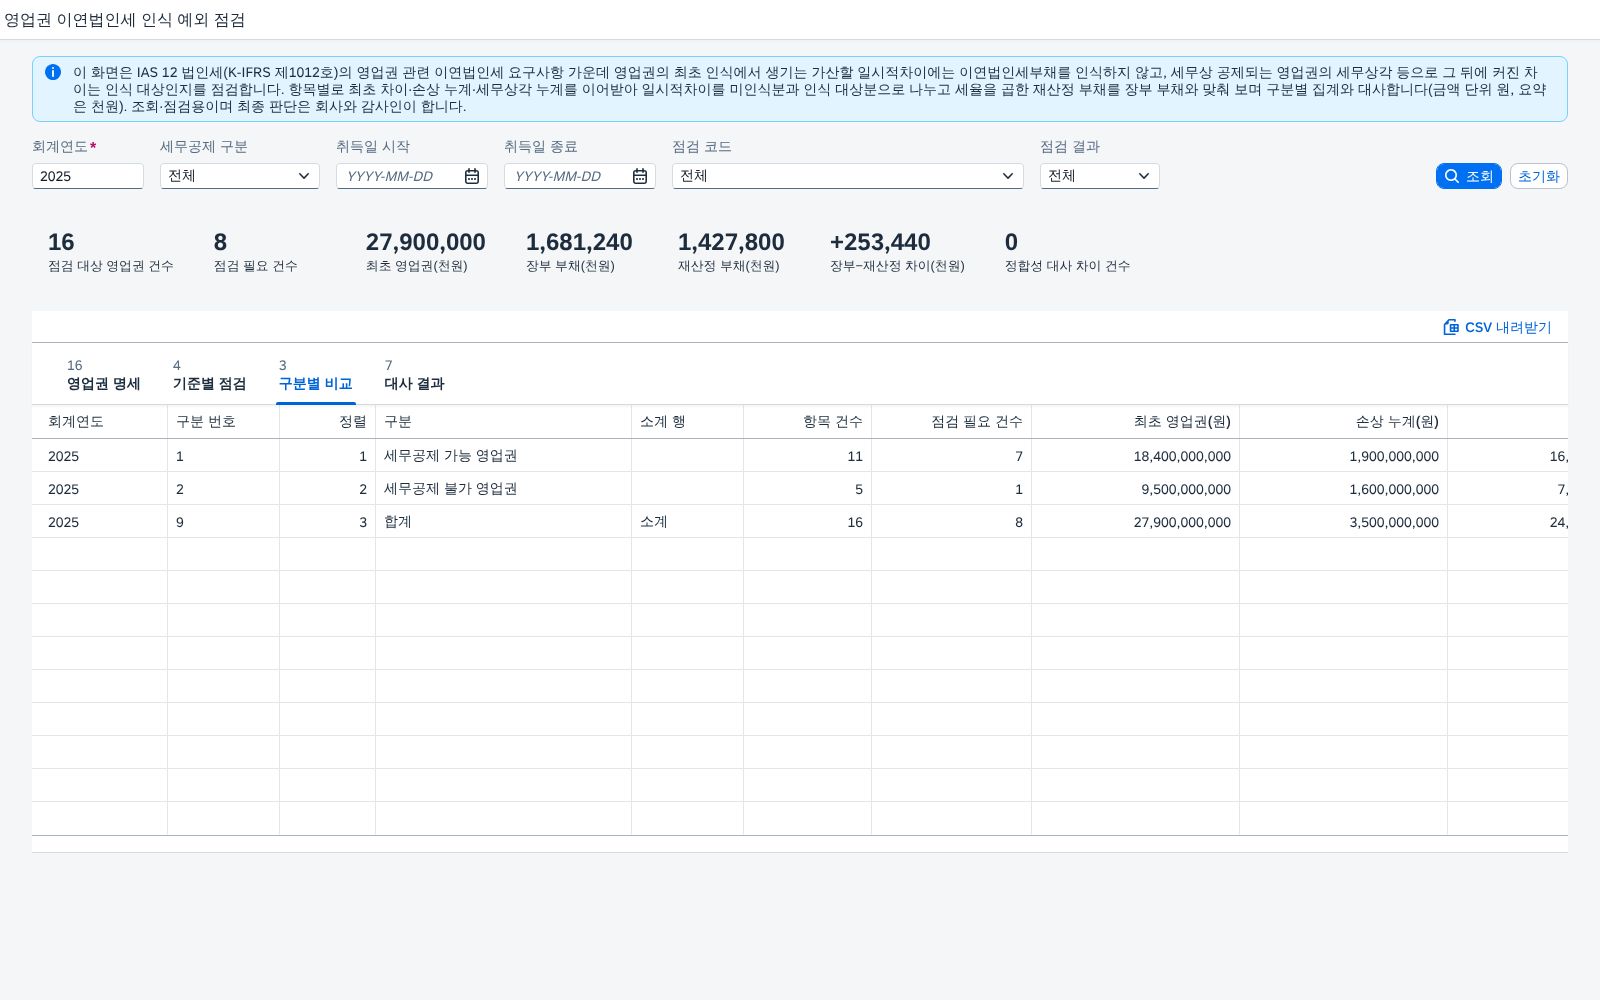
사용 방법
- 회계연도를 넣고, 세무공제 구분·취득일 시작/종료·점검 코드·점검 결과는 필요할 때만 고릅니다. "전체"를 고르거나 비워 두면 해당 조건 없이 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 입력란에서 Enter 키를 눌러도 같은 조회가 실행됩니다. 화면을 열면 기본 조건(회계연도 2025)으로 자동 조회됩니다.
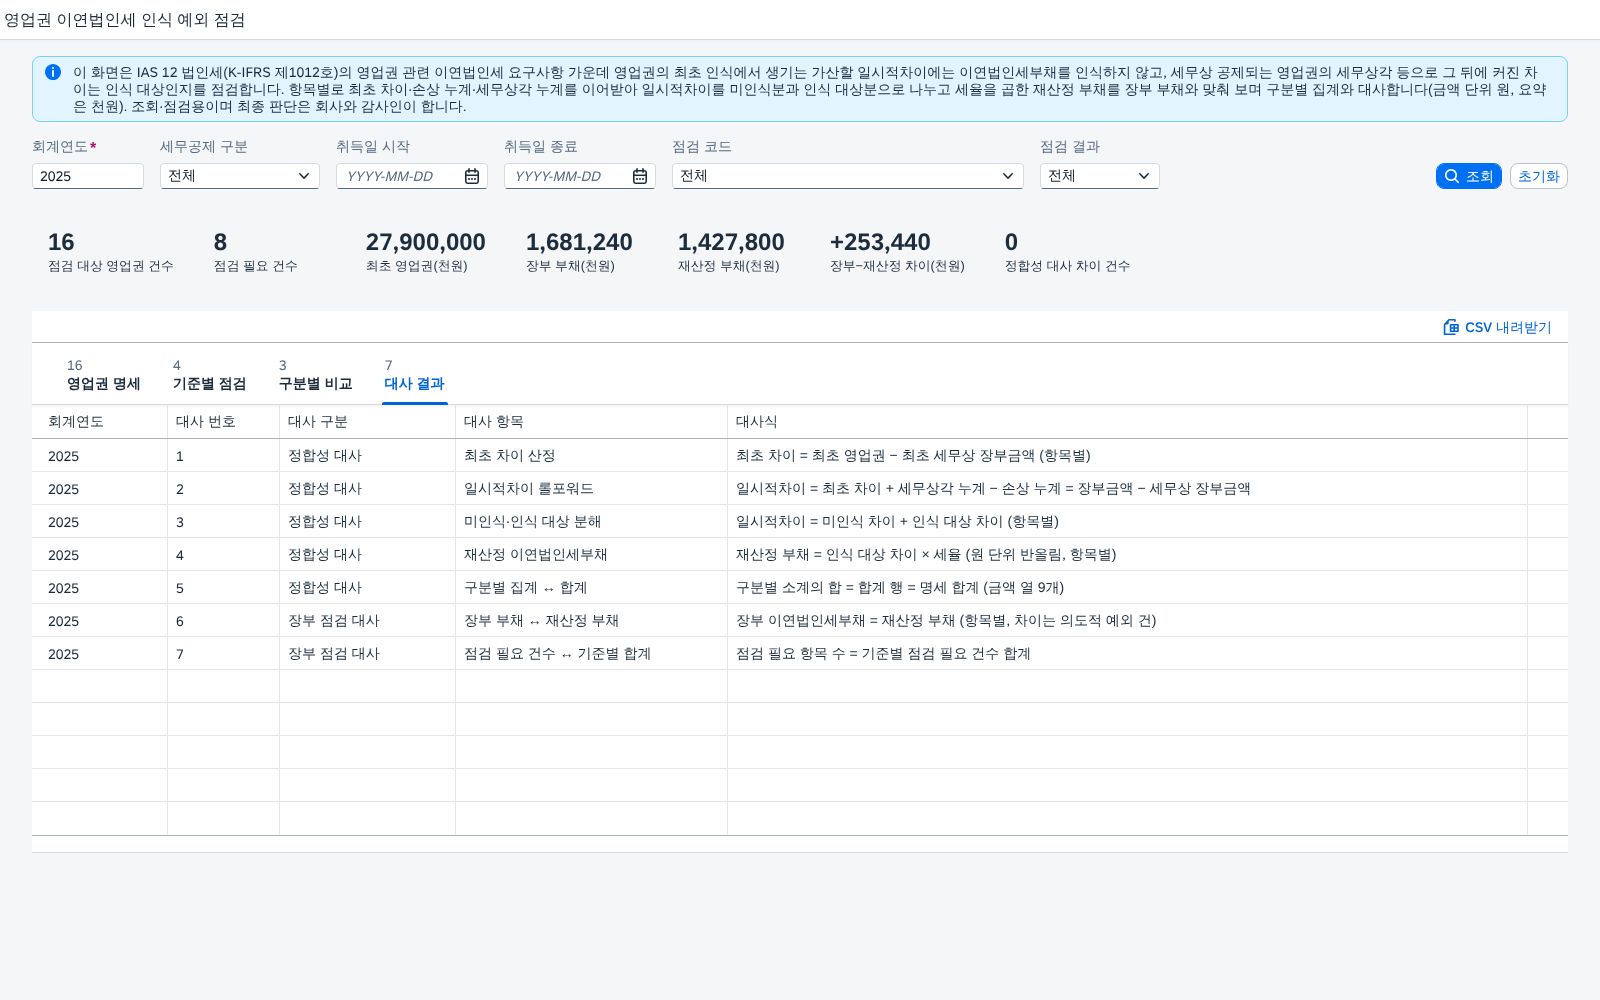
- 요약 지표에서 점검 대상 영업권 건수, 점검 필요 건수, 최초 영업권·장부 부채·재산정 부채, 장부−재산정 차이, 정합성 대사 차이 건수를 확인합니다.
- 영업권 명세 → 기준별 점검 → 구분별 비교 → 대사 결과 탭 순서로 이동합니다.
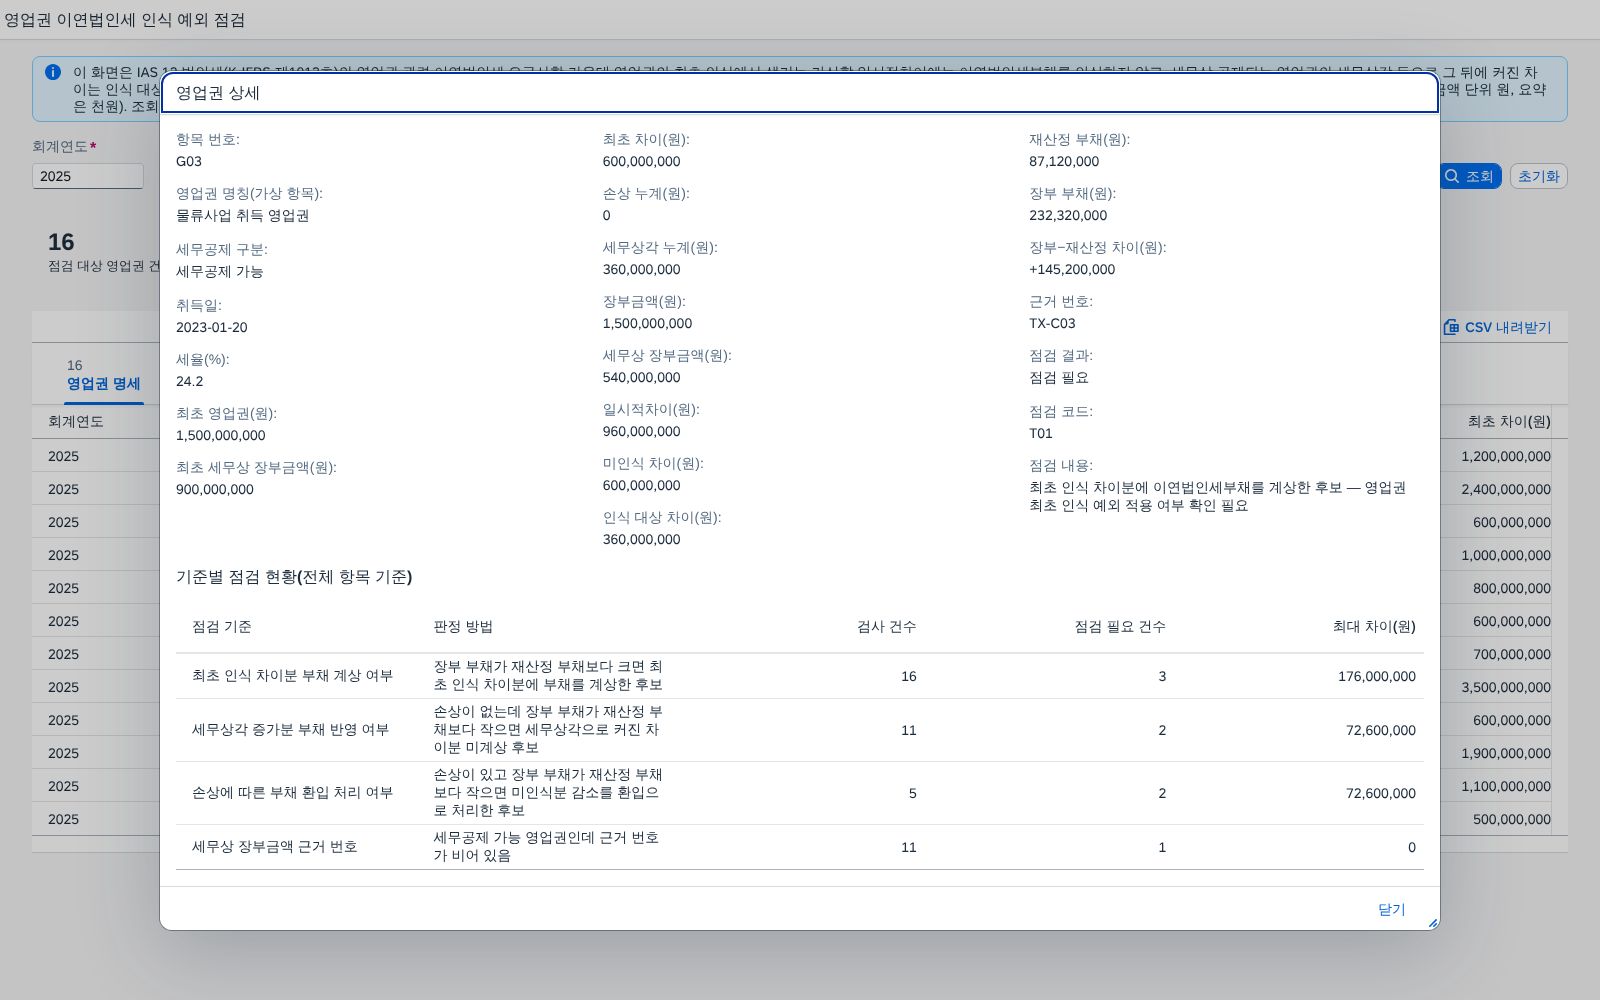
- 영업권 명세에서 행을 누르면 그 건의 최초 차이·손상·세무상각·미인식 차이·재산정 결과와 기준별 점검 현황 팝업이 열립니다.
- CSV 내려받기로 현재 탭의 결과를 UTF-8(BOM) 파일로 받습니다.
영업권 이연법인세 점검 코드 판정 규칙
같은 건에서는 위에서부터 차례로 보며 먼저 걸리는 코드 하나가 붙습니다. 결과는 원인을 단정하지 않고 확인을 요청하는 표시입니다. 이 화면은 회사의 세무상 장부금액 자료를 그대로 이어받아 계산하며, 그 자료와 세법상 취급의 타당성은 가리지 않습니다.
| 판정 대상 | 판정 조건 | 점검 코드 | 결과 | 사용자 조치 |
|---|---|---|---|---|
| 영업권 명세 | 장부 부채가 재산정 부채보다 큼 | T01 | 점검 필요 | 최초 인식 차이분에 부채를 계상했는지, 인식 예외 적용 여부 확인 |
| 영업권 명세 | 손상 누계가 없는데 장부 부채가 재산정 부채보다 작음 | T02 | 점검 필요 | 세무상각으로 커진 차이분이 인식 대상인지 확인 |
| 영업권 명세 | 손상 누계가 있고 장부 부채가 재산정 부채보다 작음 | T03 | 점검 필요 | 손상으로 줄어든 미인식분을 부채 환입으로 처리했는지 확인 |
| 영업권 명세 | 장부 부채가 재산정 부채와 같지만 세무공제 가능 영업권의 근거 번호가 비어 있음 | T04 | 점검 필요 | 세무상 장부금액 근거 문서 확인 후 근거 번호 기재 |
| 구분별 비교 | 그 구분(합계 포함)에 점검 필요 건이 하나라도 포함됨 | K01 | 점검 필요 | 구분별 명세에서 확인 |
| 전체 | 위 어느 것도 해당하지 않음 | T00 · K00 | 정상 | 조치 없음 |
일시적차이 분해에서 구분별 대사까지의 산출 순서
- 최초 차이 = 최초 영업권 − 최초 세무상 장부금액 (세무상 공제되지 않는 영업권은 최초 세무상 장부금액이 0)
- 장부금액 = 최초 영업권 − 손상 누계, 세무상 장부금액 = 최초 세무상 장부금액 − 세무상각 누계, 일시적차이 = 장부금액 − 세무상 장부금액
- 미인식 차이 = max(0, 최초 차이 − 손상 누계), 인식 대상 차이 = 일시적차이 − 미인식 차이
- 재산정 부채 = 인식 대상 차이 × 세율 (원 단위 반올림), 장부−재산정 차이 = 장부 부채 − 재산정 부채
- 기준별 점검 — 4개 기준마다 검사 건수와 점검 필요 건수, 차이 절대값 합계를 집계합니다.
- 구분별 집계 — 세무공제 가능·불가로 나눠 금액 열을 더하고 합계 행은 소계로 따로 표시합니다.
- 정합성 대사 5종과 장부 점검 대사 2종으로 마무리
조회조건
| 조건 | 필수 | 설명 |
|---|---|---|
| 회계연도 | 필수 | YYYY 4자리 |
| 세무공제 구분 | 선택 | 세무공제 가능·불가 |
| 취득일 시작 · 종료 | 선택 | YYYY-MM-DD, 취득일 범위 |
| 점검 코드 | 선택 | T00~T04 |
| 점검 결과 | 선택 | 정상·점검 필요 |
결과 컬럼
영업권 명세 23개 컬럼, 기준별 점검 12개 컬럼, 구분별 비교 20개 컬럼, 대사 결과 10개 컬럼으로 구성되며 금액 단위는 원(요약 지표는 천원)입니다.
| 탭 | 주요 컬럼 |
|---|---|
| 영업권 명세 | 항목 번호·영업권 명칭·세무공제 구분·취득일·세율, 최초 영업권·최초 세무상 장부금액·최초 차이·손상 누계·세무상각 누계, 장부금액·세무상 장부금액·일시적차이·미인식 차이·인식 대상 차이, 재산정 부채·장부 부채·차이, 근거 번호, 점검 결과·코드·내용 |
| 기준별 점검 | 점검 기준, 판정 방법, 검사 건수, 점검 필요 건수, 차이 절대값 합계, 최대 차이, 점검 결과·코드·내용 |
| 구분별 비교 | 구분, 소계 행 표시, 항목 건수, 구분별 금액 열, 점검 결과·코드·내용 |
| 대사 결과 | 대사 번호·구분·항목·대사식, 좌변·우변, 검사·차이 건수, 최대 차이 |
SAP 표준 기능 매핑
표준 T-code
| T-code | 표준 기능 | 이 화면과의 관계 |
|---|---|---|
| FAGLL03 | G/L 계정 개별항목 조회 | 이연법인세부채·영업권 계정의 변동을 전표 단위로 확인하는 출발점 |
| FS10N | G/L 계정 잔액 조회 | 장부 부채 잔액과 영업권 장부금액을 대조 |
| AW01N | 자산 탐색기 | 영업권 자산의 취득가액·손상 누계 확인 |
| AS03 | 자산 마스터 조회 | 영업권 자산 마스터와 감가상각 영역 확인 |
| ABAA | 비계획 감가상각 전기 | 손상차손 전기 내역을 손상 누계와 대조 |
IFRS 요구사항 매핑
| 기준서 | 요구사항 | 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 12 법인세(K-IFRS 제1012호) | 영업권의 최초 인식에서 생기는 가산할 일시적차이에는 이연법인세부채를 인식하지 않음 | 영업권 명세 탭(T01) | 영업권 자산 취득가액, 취득 시점 세무상 장부금액(확인 필요) | 최초 차이를 미인식 차이로 분리하고 장부 부채가 이를 포함하는지 비교 |
| IAS 12 법인세(K-IFRS 제1012호) | 미인식 부채의 후속 감소(손상 등)도 인식하지 않음 | 기준별 점검 탭(T03) | 손상차손 전기 내역, 부채 계정 변동 | 손상 누계가 미인식 차이를 먼저 줄이는 것으로 계산하고 환입 처리 후보를 표시 |
| IAS 12 법인세(K-IFRS 제1012호) | 세무상 공제되는 영업권에서 최초 인식분을 넘어 커진 차이는 인식 대상 차이로 봄 | 영업권 명세 탭(T02) | 세무상 감가상각 영역 또는 세무조정 자료(확인 필요) | 세무상각 누계로 커진 차이에 세율을 곱한 부채가 장부에 반영됐는지 비교, 세법상 공제 요건은 회사가 확인 |
| IAS 12 법인세(K-IFRS 제1012호) | 일시적차이 산정의 기초가 되는 세무상 장부금액의 근거 | 영업권 명세 탭(T04) · 구분별 비교 탭 | 세무조정 근거 문서(확인 필요) | 세무공제 가능 영업권의 근거 번호가 비어 있는 건을 점검 대상으로 표시 |
참고 CDS 뷰
원천테이블
| 테이블 | 내용 | 사용 필드 |
|---|---|---|
| ACDOCA | 유니버설 저널 | RYEAR, RACCT, ANLN1, BUDAT, HSL |
| ANLA | 자산 마스터(영업권 자산) | ANLN1, ANLN2, AKTIV, ANLKL |
| 세무상 감가상각 영역 또는 세무조정 자료 | 최초 세무상 장부금액·세무상각 누계 | 확인 필요 |
CDS 뷰 스케치
@AbapCatalog.viewEnhancementCategory: [#NONE]
@EndUserText.label: 'Goodwill deferred tax basis'
define view entity I_GoodwillDeferredTaxCheck
  as select from I_JournalEntryItem
{
  key CompanyCode,
  key FiscalYear,
  key FixedAsset,
      PostingDate,
      AmountInCompanyCurrency as BookAmount
      // 최초 차이   = 최초 영업권 - 최초 세무상 장부금액
      // 일시적차이  = 최초 차이 + 세무상각 누계 - 손상 누계
      // 재산정 부채 = (일시적차이 - max(0, 최초 차이 - 손상 누계)) × 세율
}
OpenUI5 구성
- 데이터는 OData V2 모델 하나로 받으며, 서비스 선언은 앱 설정 파일의 데이터 소스에만 둡니다.
- 탭마다 별도의 데이터 집합에 바인딩해 화면 블록이 각자 필요한 행만 받고, 한 번에 받아 컨트롤러에서 쪼개지 않습니다.
- 조회조건은 필터 객체로 만들어 $filter 로만 전달하고, "전체"와 빈 값은 필터를 만들지 않습니다. 취득일 범위는 두 조건을 AND 로 묶은 필터 하나로 보냅니다.
- 정렬·페이징은 테이블의 sorter 와 threshold 로 $orderby · $top · $skip 을 호출하고, 총건수는 $inlinecount 로 받습니다.
- 요약 지표의 합산식은 컨트롤러 한 곳에 모았습니다.
- 서비스에 연결되지 않으면 ErrorHandler 가 메타데이터 실패와 요청 실패를 구분해 안내 창을 띄웁니다.
- 테이블은 sap.ui.table, 상세는 sap.m Dialog 로 구성했습니다.
파일 구성
index.html          앱 진입점
Component.js · manifest.json
controller/         BaseController.js · Main.controller.js
view/               Main.view.xml · DetailDialog.fragment.xml
model/              formatter.js · ErrorHandler.js
css/style.css · i18n/i18n_ko.properties
서비스 정의 폴더     메타데이터 · 서비스 로직 · 데이터 파일
검증 결과
검증용 샘플 데이터(회계연도 1개, 가상 영업권 16건, 기준별 점검 4개, 구분별 비교 3행, 대사 7종)로 실제 브라우저에서 렌더링하고, 명세 데이터를 별도 코드로 다시 읽어 영업권 16건의 최초 차이·장부금액·세무상 장부금액·일시적차이·미인식 차이·재산정 부채·차이를 9개 식으로 재계산해 화면 값과 대조했습니다(검사 144건, 차이 0건, 최대 차이 0원).
| 정합성 대사(회계연도 2025) | 검사 건수 | 차이 건수 | 최대 차이 |
|---|---|---|---|
| 최초 차이 = 최초 영업권 − 최초 세무상 장부금액 | 16 | 0 | 0 |
| 일시적차이 롤포워드 = 장부금액 − 세무상 장부금액 | 32 | 0 | 0 |
| 일시적차이 = 미인식 차이 + 인식 대상 차이 | 16 | 0 | 0 |
| 재산정 부채 = 인식 대상 차이 × 세율 | 16 | 0 | 0 |
| 구분별 소계의 합 = 합계 행 (금액 열 9개) | 9 | 0 | 0 |
장부 점검 대사 2종(장부 부채↔재산정 부채, 점검 필요 건수↔기준별 합계)은 점검 화면이라 의도적으로 넣은 예외 건이 있습니다 — 영업권 단위 점검 필요 8건(T01 3건 · T02 2건 · T03 2건 · T04 1건, 정상 8건)이며, 장부 부채와 재산정 부채가 다른 건은 7건(최대 176,000,000원)입니다. 이 건수는 정합성 대사의 차이 건수와 분리해 기록했습니다. 조회 버튼 위치, Enter 조회, 테마 sap_horizon, 날짜 범위 조회, 행 클릭 상세 팝업, 연결 실패 안내까지 실제 브라우저에서 확인했습니다.
자주 묻는 질문
이 점검은 어떤 기준서의 어떤 요구사항에 근거하며 적용 범위는 어떻게 되나요?
IAS 12 법인세(K-IFRS 제1012호)는 영업권의 최초 인식에서 생기는 가산할 일시적차이에 대해 이연법인세부채를 인식하지 않도록 하고, 그 뒤 손상 등으로 미인식 부채가 줄어드는 것도 인식하지 않도록 합니다. 이 화면은 그 요구사항을 재산정 부채와 장부 부채의 비교로 점검하는 도구입니다. 이연법인세자산의 실현가능성, 세율 변경, 사업결합에서 인수한 다른 자산·부채의 이연법인세는 범위에 넣지 않았고, 세무상 영업권 공제 여부와 방식은 국가별 세법에 따라 다르므로 확인 필요입니다.
세무공제 불가 영업권에 부채가 있으면 항상 점검 필요인가요?
이 화면의 계산 기준으로는 최초 인식에서 생긴 차이분에 부채를 계상한 후보로 보아 점검 필요로 표시합니다. 다만 회사가 다른 근거로 인식했는지는 이 화면이 가리지 않으며, 근거와 정책은 회사가 확인합니다.
손상차손을 인식하면 미인식분이 먼저 줄어든다고 보는 이유가 무엇인가요?
최초 인식에서 생긴 차이에 대한 부채를 인식하지 않았다면 손상으로 그 차이가 줄어드는 것도 인식하지 않는 취지로 계산했습니다. 손상이 최초 차이를 넘는 경우에만 인식 대상 차이가 줄어듭니다. 세부 취급은 회사 정책과 감사인 의견에 따라 확인이 필요합니다.
"점검 필요"는 이연법인세를 잘못 계상했다는 뜻인가요?
그렇게 단정하지 않습니다. 이 화면은 조회·점검 도구이며 점검 필요는 회사의 세무상 장부금액 자료로 재산정했을 때 장부와 차이가 난다는 표시입니다. 최종 판단은 회사와 감사인이 합니다.
이연법인세 인식 대사를 결산 전에 한 화면으로 확인하세요
영업권 자산 원장, 손상차손 전기 내역, 세무조정 자료, 이연법인세부채 계정에 흩어진 정보를 결산 때마다 다시 맞추느라 시간이 든다면, 우리 회사 계정 체계에 맞춘 점검 화면이 필요하다면 문의해 주세요.