 PGB&CompanyTech Blog
SAP 지분상품 FVOCI 처분손익 재순환 점검 — IFRS 9, 기타포괄손익-공정가치로 지정한 지분상품은 팔아도 손익으로 옮기지 않았는지 원장과 맞춰본다
종목마다 평가·처분·배당을 굴려 기대 OCI·손익·자본 내 이체까지 원장과 맞춰 둡니다
지분상품은 기본적으로 공정가치로 재고 평가손익을 당기손익에 넣습니다. 다만 IFRS 9 금융상품(K-IFRS 제1109호)은 단기매매가 아닌 지분상품이라면 최초 인식 시점에 후속 공정가치 변동을 기타포괄손익(OCI)으로 표시하도록 취소 불가로 선택하는 것을 허용합니다. 이렇게 지정하면 OCI 에 쌓인 금액은 처분해도 당기손익으로 다시 옮기지 않으며(자본 안에서의 이체만 가능), 손상 규정도 적용하지 않고, 배당만 당기손익으로 인식합니다.
그런데 결산 현장에서는 처분 전표가 예전 방식대로 남아, 팔 때 누적 평가이익이 당기손익으로 들어가거나 공정가치가 떨어질 때 손상차손이 잡히기도 합니다. 종목마다 평가·처분·배당 거래를 하나씩 다시 굴려 기대 OCI·당기손익·자본 내 이체를 산출하고 원장 계상액과 나란히 놓는 과정을 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 6종을 함께 공개합니다.
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 금융상품 결산 |
| 관련 기준서 | IFRS 9 금융상품(K-IFRS 제1109호) — 지분상품의 기타포괄손익-공정가치 측정 선택 |
| Namespace | zui5.eqoci |
| 셸 구조 | 단일 페이지 + 5개 탭 |
| 화면 수 | 메인 1 · 상세 다이얼로그 1 |
| SAP 표준 T-code | FAGLL03 · FBL3N · FS10N |
| 데이터 연동 방식 | OData V2 (조회조건 전부 $filter) |
| 성격 | 조회·산출·대사·점검형 |
| 테마 | sap_horizon · 한국어 |
| 요약 | 내용 |
|---|---|
| 점검 대상 | FVOCI 지정 지분상품의 지정 요건, 평가손익의 OCI 인식, 처분 시 손익 재분류 금지, 자본 내 이체, 배당의 당기손익 인식 |
| 핵심 산식 | 기대 기말 OCI 누적 = 기초 + 평가손익 − 자본 내 이체 · 자본 내 이체 = 처분 직전 OCI 누적 × 처분 비율 · 기대 당기손익 = 배당금(처분손익 0) |
| 결과 표시 | 정상 / 점검 필요 / 확인 필요 |
실제 화면 6종 둘러보기
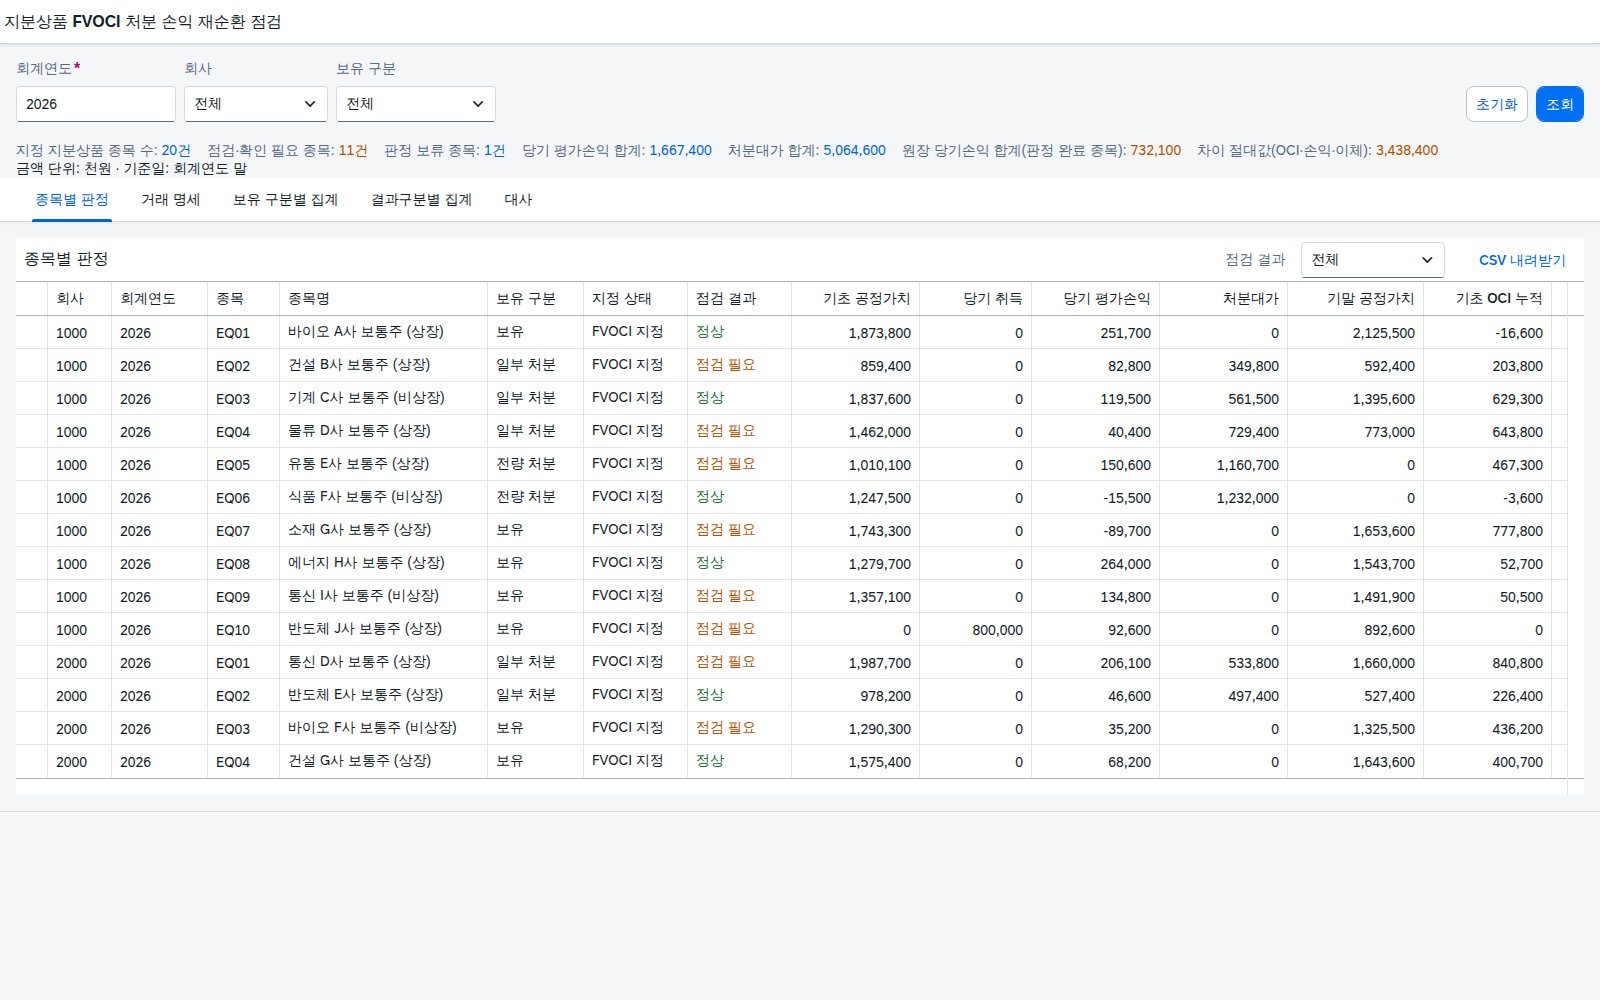
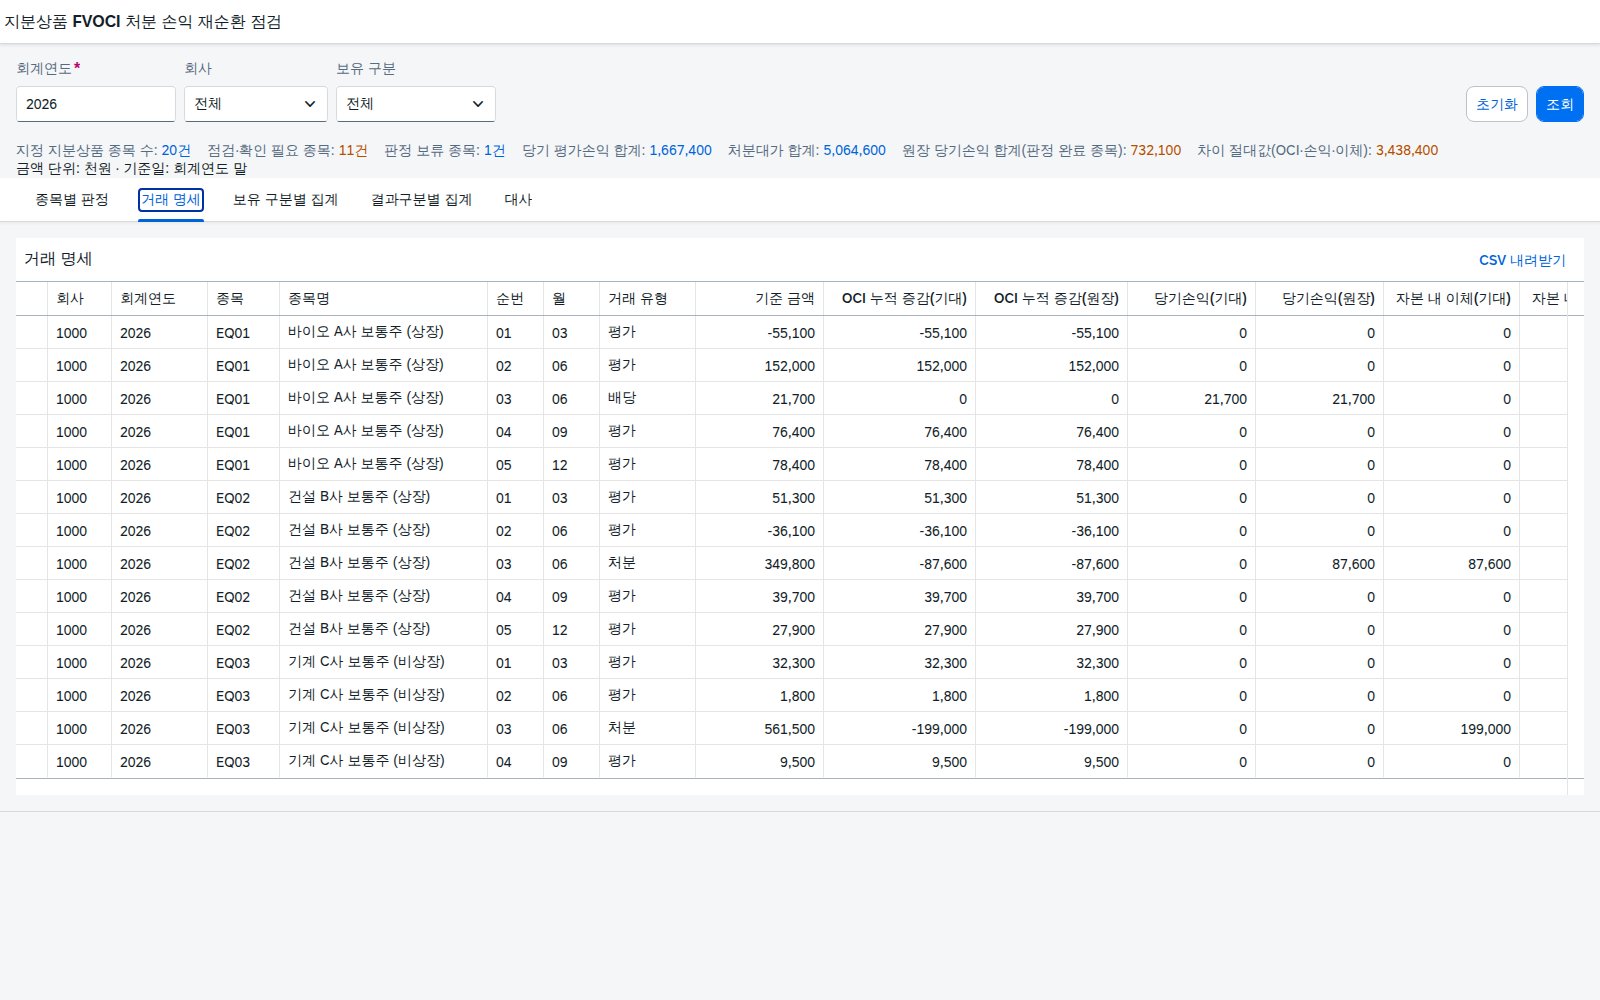
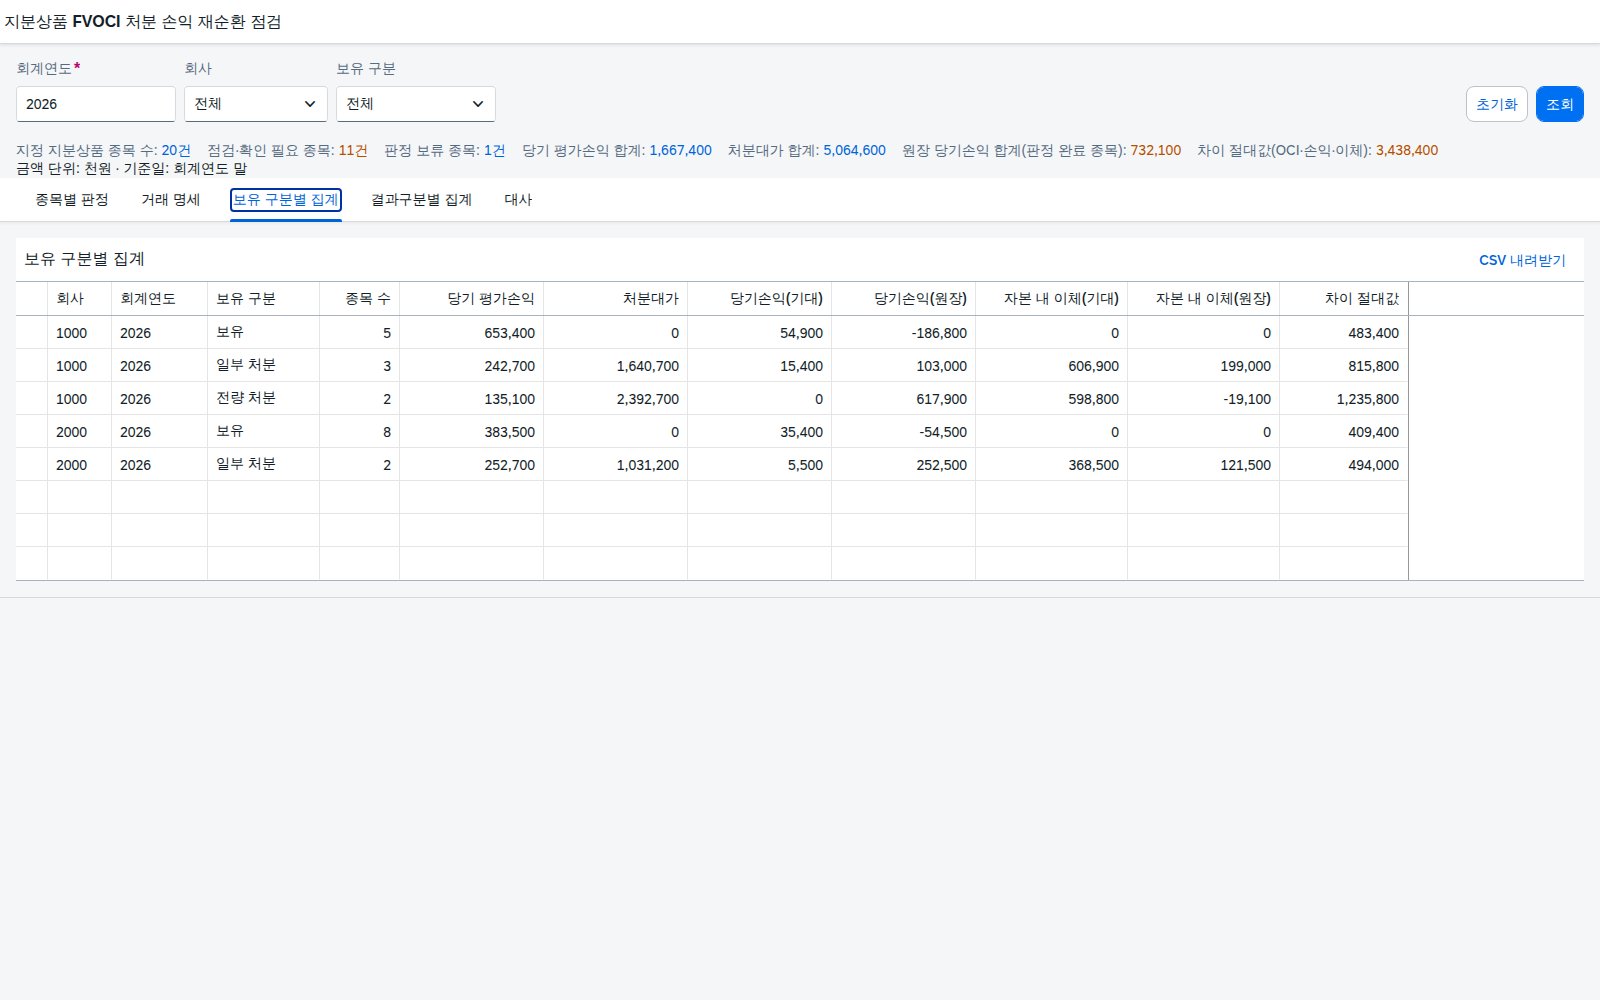
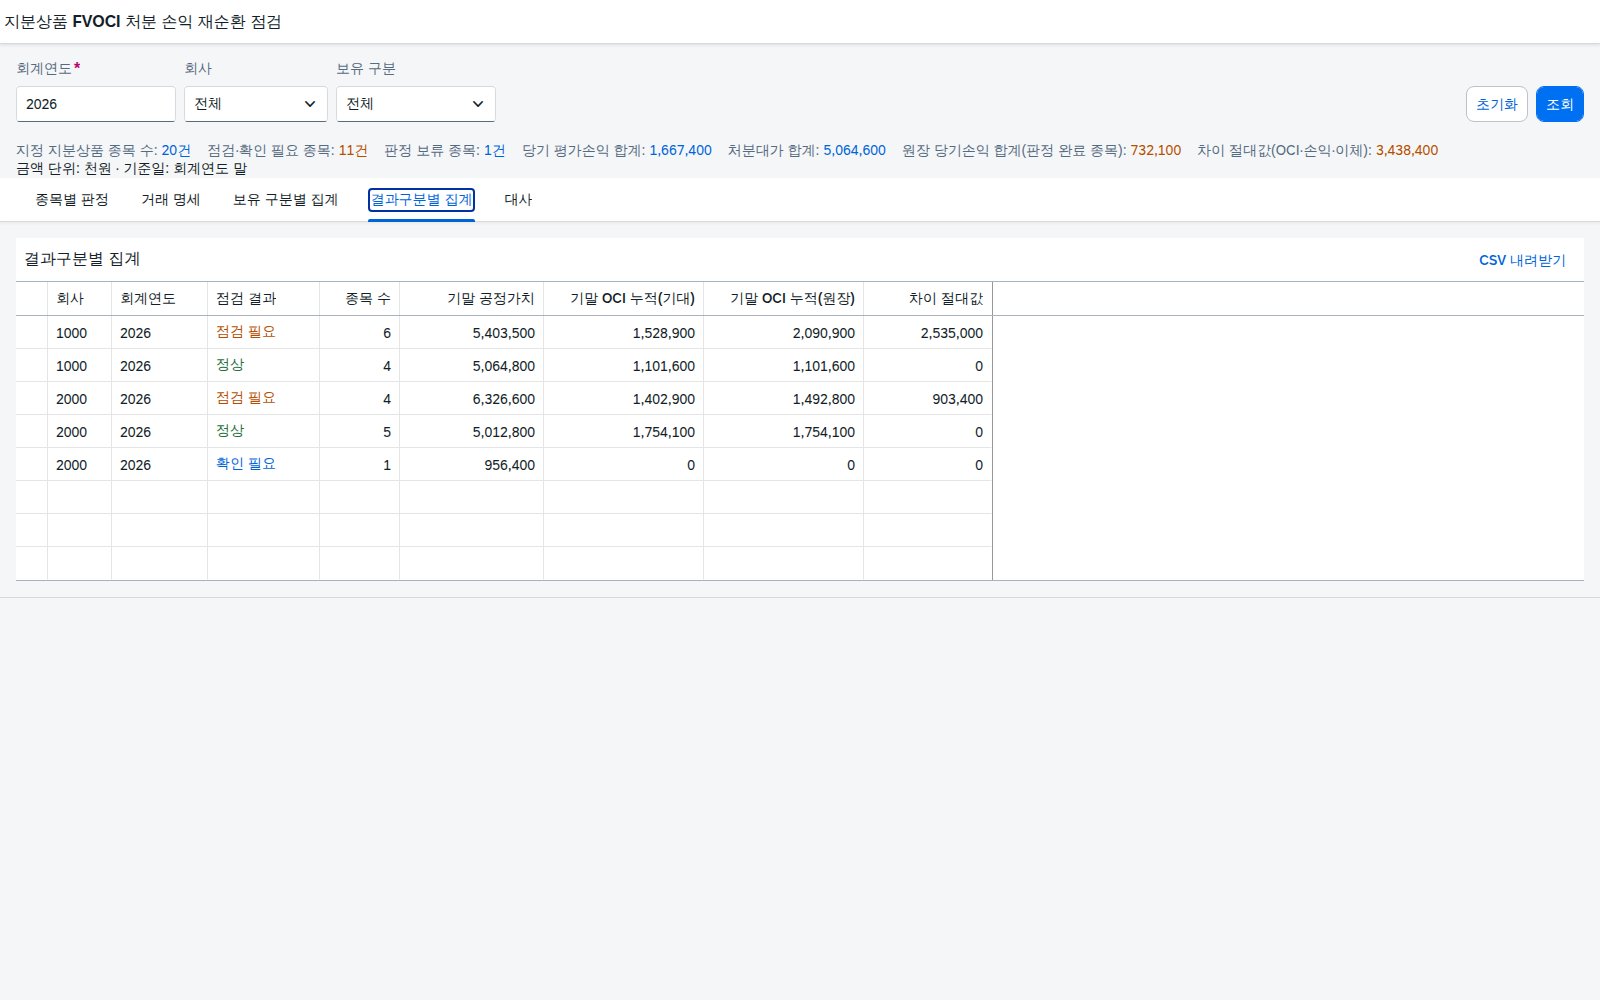
사용 방법
- 조회조건 입력 — 회계연도(필수)를 넣고, 필요하면 회사와 보유 구분을 고릅니다. 비워 둔 항목은 조건에서 빠집니다(전체).
- 조회 실행 — 조회조건 영역 오른쪽 끝의 조회 버튼을 누르거나, 회계연도 입력칸에서 Enter 키를 누릅니다. 초기화 버튼은 그 왼쪽에 있습니다. 화면을 처음 열면 기본 회계연도로 자동 조회됩니다.
- 요약 확인 — 표 위 요약 줄에서 종목 수, 점검·확인 필요 종목 수, 판정 보류 종목 수, 평가손익·처분대가 합계, 원장 당기손익 합계, 차이 절대값을 봅니다.
- 탭 이동 — 종목별 판정 → 거래 명세 → 보유 구분별 집계 → 결과구분별 집계 → 대사 순서로 넓은 것에서 세부로, 다시 정합성으로 확인합니다. 종목별 판정 탭에서는 점검 결과로 한 번 더 좁힐 수 있습니다.
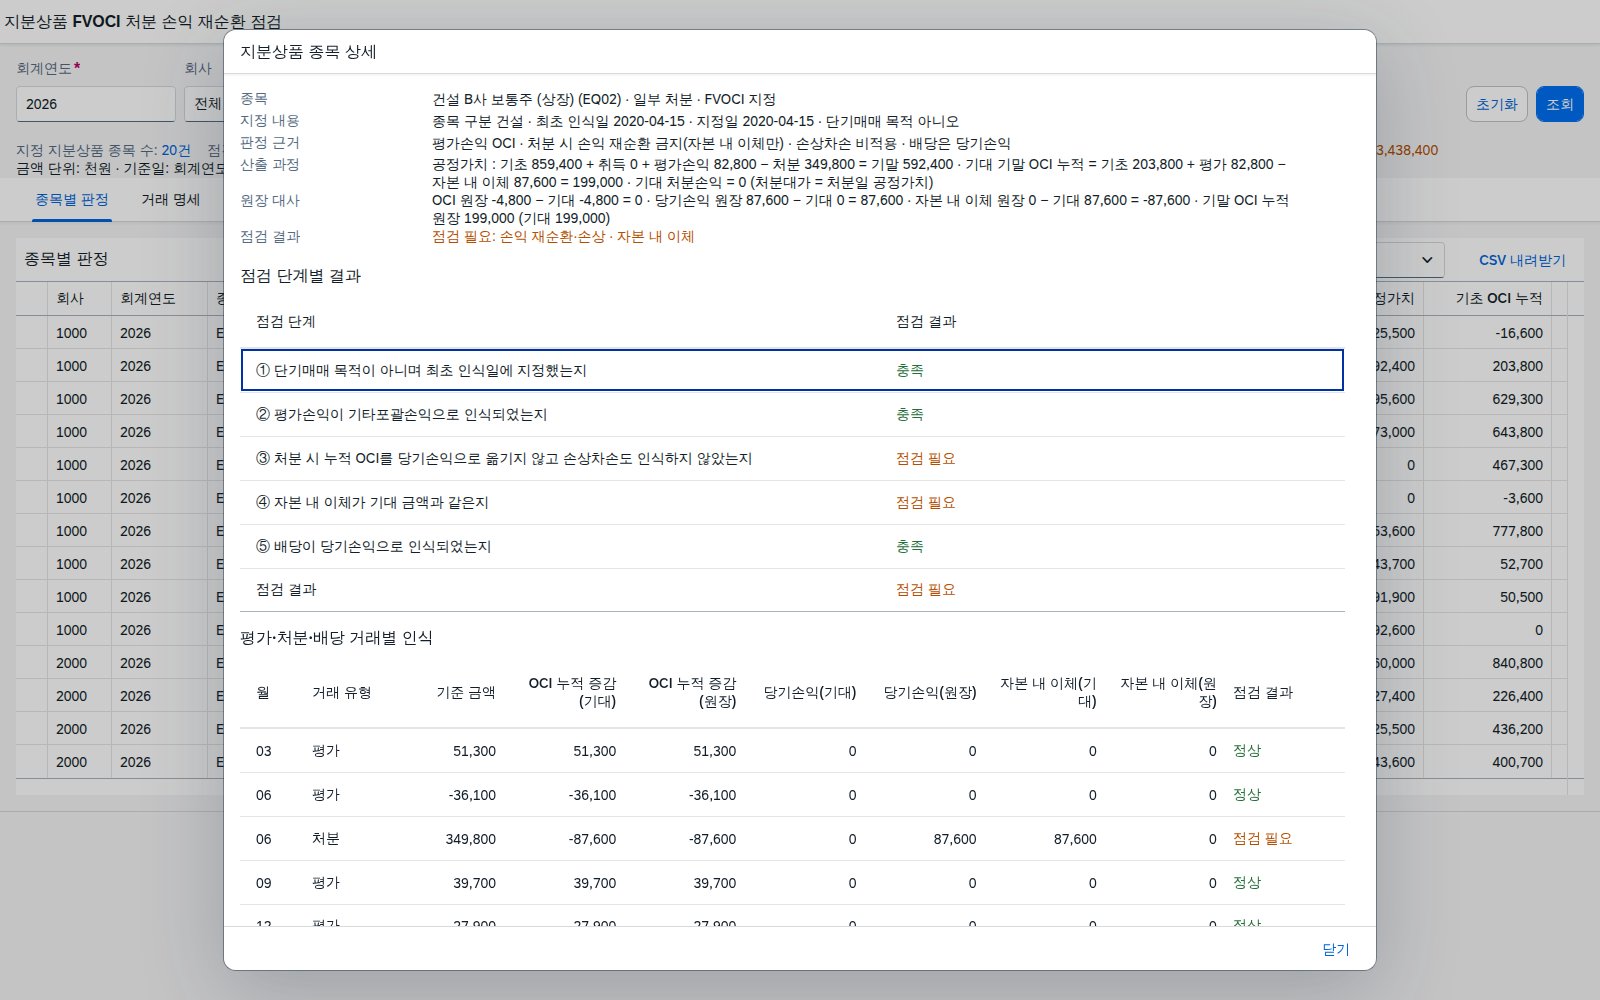
- 행 클릭 상세 — 종목별 판정의 행을 누르면 종목 상세가 열려 5단계 판정, 산출 과정, 원장 대사, 거래별 인식을 함께 봅니다. 닫기 버튼으로 돌아옵니다.
- CSV 내려받기 — 각 탭 오른쪽 위의 CSV 내려받기 버튼은 현재 조회 결과를 UTF-8(BOM) CSV 로 내려받습니다.
팔아도 손익으로 옮기지 않는다 — 판정 규칙
종목마다 다섯 단계를 차례로 확인합니다. FVOCI 지정 자료를 받지 못하면 기대 금액을 만들지 않고 판정 보류(확인 필요)로 남깁니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| ① 지정 요건 단기매매 목적이 아니고, 지정일 = 최초 인식일 | 충족 | 지정 자료를 그대로 보관 |
| 단기매매 목적이거나 지정일이 최초 인식일과 다름 | 점검 필요 | 지정 문서·취득일 확인 |
| FVOCI 지정 자료를 받지 못함(나머지 단계도 산출하지 않음) | 확인 필요 | 지정 문서 수령 후 재조회 |
| ② 평가손익 OCI 인식 공정가치가 늘어난 평가 거래의 원장 OCI 계상액 = 평가손익 | 충족 | - |
| 평가이익을 당기손익으로 계상 | 점검 필요 | 계정 지정·분개 확인 |
| ③ 손익 재순환·손상 금지 처분 거래의 원장 당기손익 = 0 이고, 공정가치 하락분을 당기손익(손상차손)으로 계상하지 않음 | 충족 | - |
| 처분 시 누적 OCI 를 당기손익으로 옮겼거나, 하락분을 당기손익으로 계상 | 점검 필요 | 분개 재분류 여부 확인 |
| ④ 자본 내 이체 처분 거래의 원장 자본 내 이체 = 처분 직전 OCI 누적 × 처분 비율 | 충족 | - |
| 이체액이 기대와 다르거나 이체가 반영되지 않음 | 점검 필요 | 회사 정책(이체 여부)과 분개 확인 |
| ⑤ 배당 처리 배당 거래의 원장 당기손익 = 배당금 | 충족 | - |
| 배당을 OCI 등 다른 계정에 계상 | 점검 필요 | 배당의 성격(원가 회수 여부) 확인 |
| 종합 — 다섯 단계가 모두 충족 | 정상 | - |
| 하나 이상 점검 필요 | 점검 필요 | 해당 단계 조치 |
| 지정 자료 없음 | 확인 필요 | 자료 확보 |
판정 결과는 확인 대상을 알리는 표시이며, 기준서 충족 여부를 단정하지 않습니다. 최종 판단은 회사와 감사인이 합니다.
평가에서 원장 대사까지 6단계
- 공정가치 증감 —
기초 공정가치 + 취득 + 평가손익 − 처분대가 = 기말 공정가치(원장) - 처분 비율·이체액 —
처분 비율 = 처분대가 ÷ 처분 직전 공정가치, 자본 내 이체 = 처분 직전 OCI 누적 × 처분 비율 - 기대 OCI 증감 —
기대 OCI 증감 = 평가손익 − 자본 내 이체 - 기대 기말 OCI 누적 —
기초 OCI 누적 + 당기 평가손익 − 자본 내 이체 = 기대 기말 OCI 누적 - 기대 당기손익 —
기대 당기손익 = 배당금(처분손익·손상차손은 0) - 차이 —
차이 = 원장 계상액 − 기대 금액 (OCI · 당기손익 · 자본 내 이체 각각), 차이 절대값 = 세 차이의 절대값 합
금액은 천원 단위입니다.
조회조건
| 조회조건 | 필수 | 설명 |
|---|---|---|
| 회계연도 | 필수 | FiscalYear eq '<값>' · 기본값 2026 |
| 회사 | 선택 | CompanyCode eq '<값>' · 비우면 조건 없음 |
| 보유 구분 | 선택 | Category eq '<값>' · 보유 · 일부 처분 · 전량 처분, 비우면 조건 없음. 종목별 판정과 보유 구분별 집계에 적용 |
| 점검 결과 | 선택(탭 안) | ResultGroup eq '<값>' · 종목별 판정 탭에서만, 비우면 조건 없음 |
결과 컬럼
| 영역 | 내용 |
|---|---|
| 종목별 판정 | 종목, 종목명, 보유 구분, 지정 상태, 점검 결과, 기초·기말 공정가치, 취득, 평가손익, 처분대가, 기초·기말 OCI 누적(기대·원장), OCI 증감·당기손익·자본 내 이체의 기대·원장·차이, 최초 인식일, 지정일, 단기매매 여부, 5단계 결과, 판정 근거·설명 |
| 거래 명세 | 종목, 순번, 월, 거래 유형(평가·처분·배당), 기준 금액, OCI 누적 증감·당기손익·자본 내 이체의 기대·원장, 차이 절대값, 점검 결과, 산출 근거 |
| 보유 구분별 집계 | 보유 구분, 종목 수, 평가손익, 처분대가, 당기손익·자본 내 이체의 기대·원장, 차이 절대값 |
| 결과구분별 집계 | 점검 결과, 종목 수, 기말 공정가치, 기말 OCI 누적(기대·원장), 차이 절대값 |
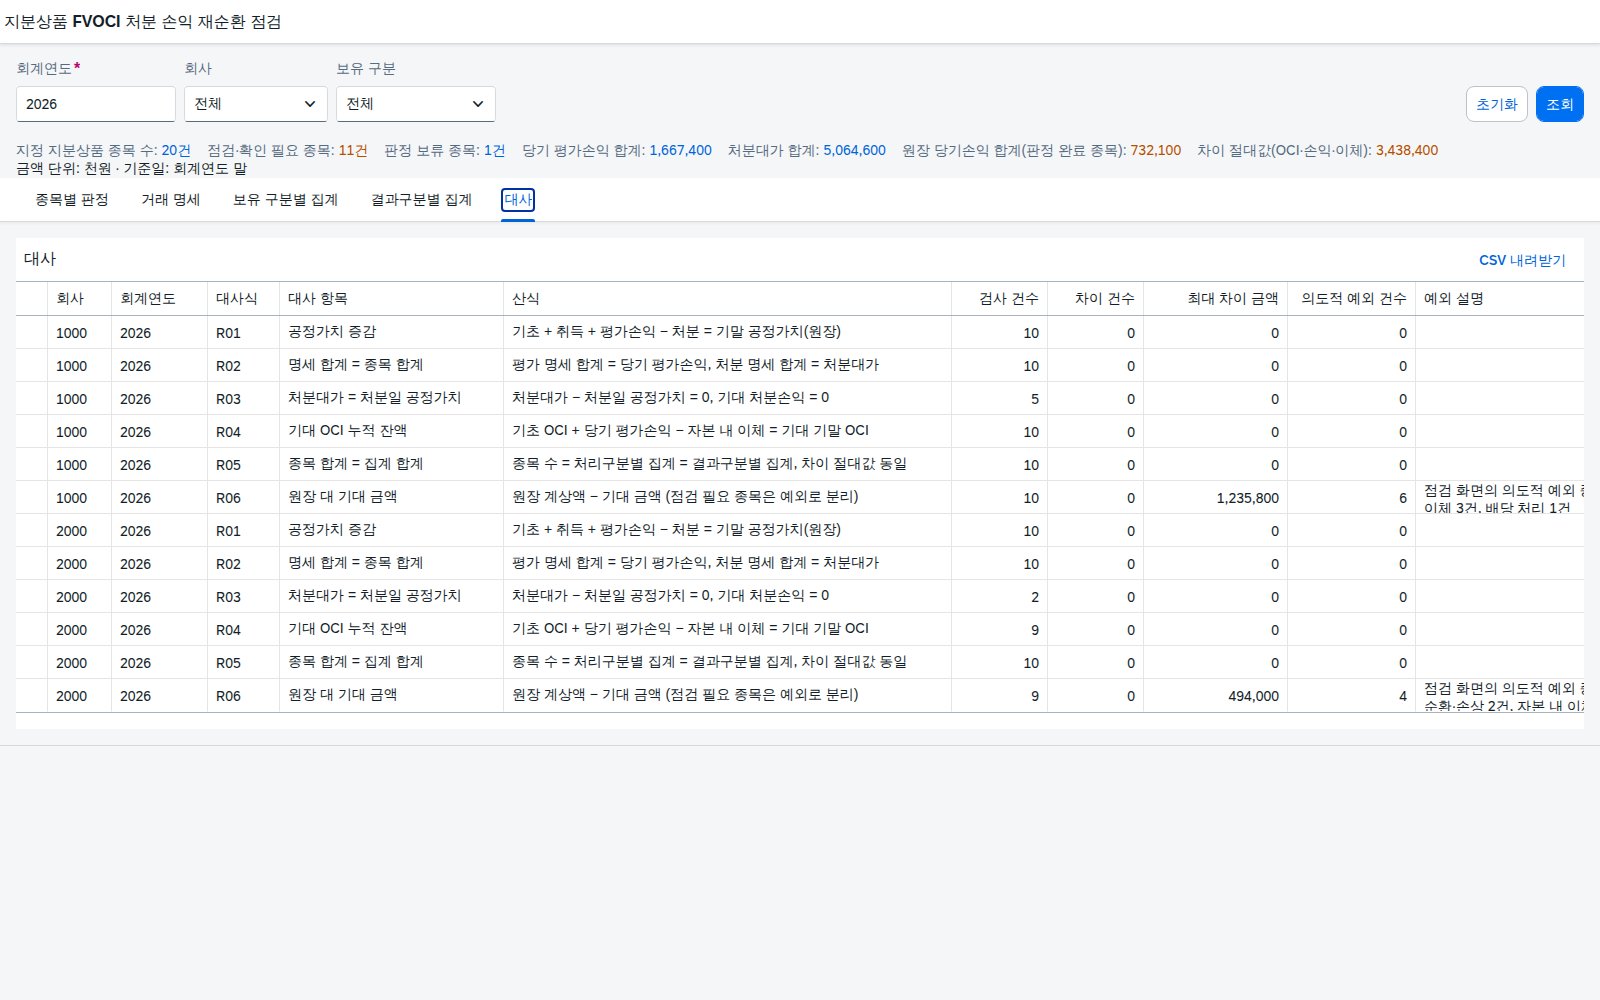
| 대사 | 대사식, 대사 항목, 산식, 검사 건수, 차이 건수, 최대 차이 금액, 의도적 예외 건수, 예외 설명 |
SAP 표준 기능 매핑
- 원장 — 평가·처분·배당 전표의 금액은 유니버설 저널 항목(
ACDOCA)을 그대로 사용해 집계 - 표준 화면 — 총계정원장 라인 아이템(FAGLL03 · FBL3N) · 잔액 조회(FS10N)
| T-code | 이름 | 쓰임 |
|---|---|---|
FAGLL03 | G/L 계정 라인 아이템 조회(원장 계정) | 원장 계상 OCI·당기손익·자본 내 이체의 전표 단위 확인 |
FBL3N | G/L 계정 개별 항목 조회 | 계정별 개별 항목으로 처분·배당 전표 확인 |
FS10N | G/L 계정 잔액 조회 | 기말 OCI 누적 잔액과 이 화면의 원장 값 대조 |
| 기준서 | 요구사항 | 화면 반영 |
|---|---|---|
| IFRS 9 금융상품(K-IFRS 제1109호) | 단기매매가 아닌 지분상품에 대해 최초 인식 시 후속 공정가치 변동을 기타포괄손익으로 표시하도록 취소 불가로 선택 | ① 지정 요건 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 선택한 지분상품의 공정가치 변동은 기타포괄손익에 인식 | ② 평가손익 OCI 인식 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 기타포괄손익에 표시한 금액은 이후 당기손익으로 재분류하지 않음(자본 내 이체는 가능) | ③ 재순환 금지 · ④ 자본 내 이체 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 이 지분상품에는 손상 규정을 적용하지 않음 | ③ 손상차손 미계상 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 배당은 당기손익으로 인식(투자원가 일부 회수가 명백한 경우는 제외) | ⑤ 배당 처리 |
참고 CDS 뷰
@AccessControl.authorizationCheck: #CHECK
@EndUserText.label: 'FVOCI 지분상품 원장 라인'
define view entity ZI_FvociEqLedger
  as select from acdoca
{
  key rldnr,
  key rbukrs                as CompanyCode,
  key ryear                 as FiscalYear,
  key belnr                 as DocNo,
  key docln                 as DocLine,
      racct                 as GlAccount,   // OCI 평가 · 처분손익 · 손상 · 배당 · 이체 계정 그룹으로 분류
      poper                 as Period,
      budat                 as PostDate,
      @Semantics.amount.currencyCode: 'RHCUR'
      hsl                   as AmountLc,
      rhcur                 as RHCUR
}
where rldnr = '0L'   // 주 원장. 계정 그룹은 회사 계정체계에 맞춰 확인 필요
원천은 ACDOCA·BKPF·BSEG 등 표준 테이블이며, 계정 그룹과 원장 구분은 회사 계정체계에 맞춰 확인 필요입니다.
OpenUI5 구성
| 구성 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 금융상품 결산 |
| 화면 구성 | 조회조건 영역(우측 조회) + 요약 줄 + 종목별 판정·거래 명세·보유 구분별 집계·결과구분별 집계·대사 5개 탭, 상세 Dialog |
| 데이터 모델 | OData V2 모델을 앱 설정(manifest)에서 선언하고, 표마다 해당 엔티티셋에 직접 바인딩 |
| 조회조건 처리 | 필터 객체로 만들어 서버 조회 조건($filter)으로 전달하며 "전체"는 조건을 만들지 않음 |
| 정렬·페이징 | 정렬은 바인딩 설정, 총건수는 모델의 인라인 카운트로 처리 |
| 집계 | 요약 값은 컨트롤러 한 곳에서 계산하고 금액 문자열은 숫자로 변환해 합산 |
| 메시지 처리 | 서비스 연결 실패와 요청 실패, 빈 응답을 구분해 사용자 메시지로 안내 |
| 테마 | sap_horizon · 한국어 |
파일 구성
| 구분 | 내용 |
|---|---|
| 앱 본체 | index.html · manifest.json · Component.js · controller · view · model · i18n · css |
| 데이터 서비스 | OData 서비스 정의와 엔티티셋별 데이터 |
| 검증 전용 | 앱 본체와 분리된 검증용 샘플 데이터 구성 |
| 설명서 | readme.html (13개 절) |
검증 결과
화면 구성에 쓴 검증용 샘플 데이터는 가상 회사 2곳의 지분상품 종목 39건(2개 회계연도), 거래 명세 184행입니다. 공정가치 증감, 처분 비율과 이체액, 기대 OCI 누적이 천원 단위로 맞물리도록 구성했습니다.
| 대사식 | 항목 | 산식 | 검사 건수 | 차이 건수 | 최대 차이 금액 | 의도적 예외 건수 |
|---|---|---|---|---|---|---|
| R01 | 공정가치 증감 | 기초 + 취득 + 평가손익 − 처분 = 기말 공정가치(원장) | 39 | 0 | 0 | 0 |
| R02 | 명세 합계 = 종목 합계 | 평가 명세 합계 = 당기 평가손익, 처분 명세 합계 = 처분대가 | 39 | 0 | 0 | 0 |
| R03 | 처분대가 = 처분일 공정가치 | 처분대가 − 처분일 공정가치 = 0, 기대 처분손익 = 0 | 12 | 0 | 0 | 0 |
| R04 | 기대 OCI 누적 잔액 | 기초 OCI + 당기 평가손익 − 자본 내 이체 = 기대 기말 OCI | 37 | 0 | 0 | 0 |
| R05 | 종목 합계 = 집계 합계 | 종목 수 = 처리구분별 집계 = 결과구분별 집계, 차이 절대값 동일 | 39 | 0 | 0 | 0 |
| R06 | 원장 대 기대 금액 | 원장 계상액 − 기대 금액 (점검 필요 종목은 예외로 분리) | 37 | 0 | 1,235,800 | 10 |
점검 화면의 동작을 보이려고 의도적으로 넣은 건은 회계연도 2026 기준 10종목입니다 — 회사 1000 은 6종목(처분 시 누적 OCI 를 당기손익으로 옮긴 종목 2, 공정가치 하락을 손상차손으로 계상한 종목 1, 처분 시 이체를 반영하지 않은 종목 1, 배당을 OCI 로 계상한 종목 1, 지정일이 최초 인식일보다 늦은 종목 1), 회사 2000 은 4종목(처분 시 손익 재분류 1, 손상차손 계상 1, 단기매매 목적 종목 1, 평가이익을 당기손익으로 계상 1)입니다. 별도로 FVOCI 지정 자료를 받지 못한 종목 1건은 판정 보류(확인 필요)로 남겼습니다. 이 예외 건수는 대사 차이 건수와 분리해 기록합니다.
자주 묻는 질문
이 화면은 어떤 기준서의 어떤 범위를 다루나요?
IFRS 9 금융상품(K-IFRS 제1109호) 가운데, 단기매매가 아닌 지분상품을 기타포괄손익-공정가치로 지정한 경우의 평가손익·처분·배당 처리를 다룹니다. 채무상품, 파생상품, 기대신용손실 모형은 범위 밖입니다. 기준서의 시행일과 경과규정은 이 화면이 판정하지 않으므로 회사의 적용 이력은 별도로 확인이 필요합니다.
"점검 필요"는 회계처리가 잘못되었다는 뜻인가요?
아닙니다. 원장 계상액이 이 화면의 기대 금액과 다르니 근거를 다시 보라는 신호입니다. 이 화면은 분류·집계·대사를 돕는 점검 도구이며, 최종 판단은 회사와 감사인이 합니다.
처분 시 누적 OCI 를 이익잉여금으로 옮기지 않는 정책이면 어떻게 보나요?
이 화면은 회사가 처분 시 누적 OCI 를 자본 내에서 이체하는 정책을 쓴다고 보고 ④ 단계를 판정합니다. 이체를 하지 않는 정책이라면 ④ 단계 기준을 정책에 맞게 조정해야 하며, 해당 회사는 확인 필요로 보시기 바랍니다.
배당이 투자원가의 일부 회수라면요?
기준서는 투자원가 일부 회수가 명백한 배당을 당기손익 대상에서 제외합니다. 이 화면은 배당 전액을 당기손익으로 기대하므로, 원가 회수 성격의 배당은 ⑤ 단계에서 점검 필요로 나올 수 있고 별도 확인이 필요합니다.
지분상품 처분 결산, 누적 OCI 가 손익으로 넘어가지 않았는지부터 맞춰보세요
종목마다 평가·처분·배당 전표를 다시 뒤지는 대신, 화면에서 기대 OCI·손익·자본 내 이체를 원장과 미리 대사해 두면 결산과 감사 대응이 한결 가벼워집니다. 현재 SAP 환경 기준으로 어떻게 적용되는지 함께 확인해 드립니다.