 PGB&CompanyTech Blog
SAP 지분법 투자주식 장부금액 증감 — IAS 28, 관계기업·공동기업 투자주식을 기초부터 기말까지 대사해본다
관계기업·공동기업에 지분법을 적용하면 투자주식 장부금액은 취득원가에 머물지 않습니다. 투자대상의 손익만큼 매 기간 움직이는 이 장부금액을, 기초부터 기말까지 눈으로 대사해 보는 화면입니다.
IAS 28 관계기업과 공동기업에 대한 투자(K-IFRS 제1028호)에 따라 지분법을 적용하는 투자주식은 최초 취득원가로 인식한 뒤, 매 보고기간 투자대상의 당기순손익·기타포괄손익 중 지분율에 해당하는 몫을 장부금액에 가감하고 배당을 받으면 그만큼 차감하는 방식으로 후속 측정합니다. 그런데 투자대상이 손실을 지속하면 장부금액이 0 아래로 내려갈 수 없다는 제약이 있고, 손상징후가 있으면 그 투자주식 전체를 단일 자산으로 손상검사해야 합니다.
이 규칙들을 표 계산으로 매번 따라가려면 번거롭습니다. 이 금액이 어느 투자대상의 몇 %에서 얼마나 움직였는지가 한눈에 보여야 하고, 손실 누적으로 장부금액이 0에 닿은 건과 손상검사가 필요한 건은 특히 눈에 띄어야 합니다. SAP 원장(ACDOCA) 데이터 구조를 그대로 이어받아 이 증감과 점검을 화면에서 대사하도록 OpenUI5 화면으로 확장한 사례를 공개합니다. 실제 구동 화면 3종을 함께 소개합니다.
SAP 표준 기능을 그대로 이어받은 부분
- 원천 잔액 — 투자계정·지분법손익 계정의 기초·기말 잔액을 원장(
ACDOCA)에서 그대로 이어받음 - 회사·기능영역 구분 —
RBUKRS(회사코드) ·RFAREA(기능영역) 기준 구조를 그대로 사용 - IFRS 18 투자범주 대사 — 지분법손익 인식액 합계를 원장의 투자범주 반영액과 맞춰 보는 방식을 그대로 이어받음
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 투자주식 지분법 회계 |
| 관련 기준서 | IAS 28 관계기업과 공동기업에 대한 투자(K-IFRS 제1028호) · IFRS 18 재무제표 표시와 공시(K-IFRS 제1118호) |
| Namespace | zui5.assocroll |
| 셸 구조 | 조회조건 영역(우측 조회) + 투자주식 증감 목록, 상세 증감·GL 대사 Dialog |
| 화면 수 | 조회 화면 1개 + 상세 다이얼로그 1개 |
| SAP 표준 T-code | 전용 화면 없음 — 관련: FAGLL03 · FAGLB03 · F.01 · S_ALR_87012284 |
| 성격 | 조회·점검형 — 지분법 전표 생성·전기는 표준 결산 프로세스가 담당 |
| UI 테마 | sap_horizon 단일 적용 |
실제 화면 3종 둘러보기
Company Code와 구분·손상징후를 골라 조회하면 투자주식별 증감이 목록으로 뜹니다 → 투자대상ID로 검색해 특정 건만 좁혀 보고 → 상세보기로 전체 증감 내역과 GL 대사를 확인합니다.
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
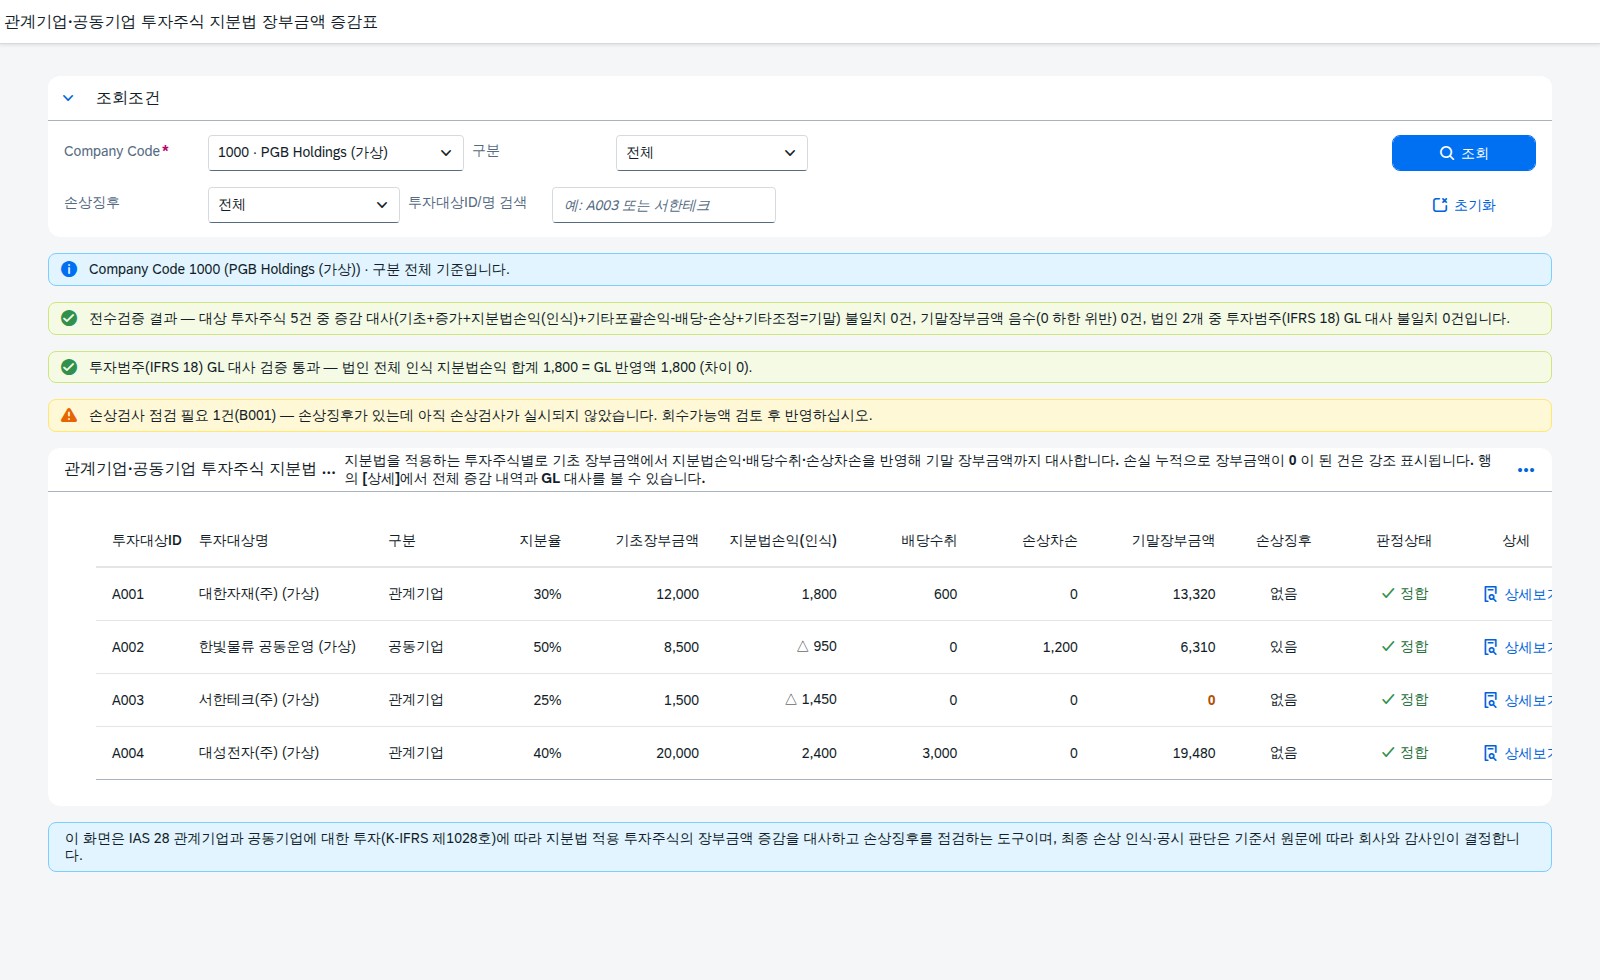
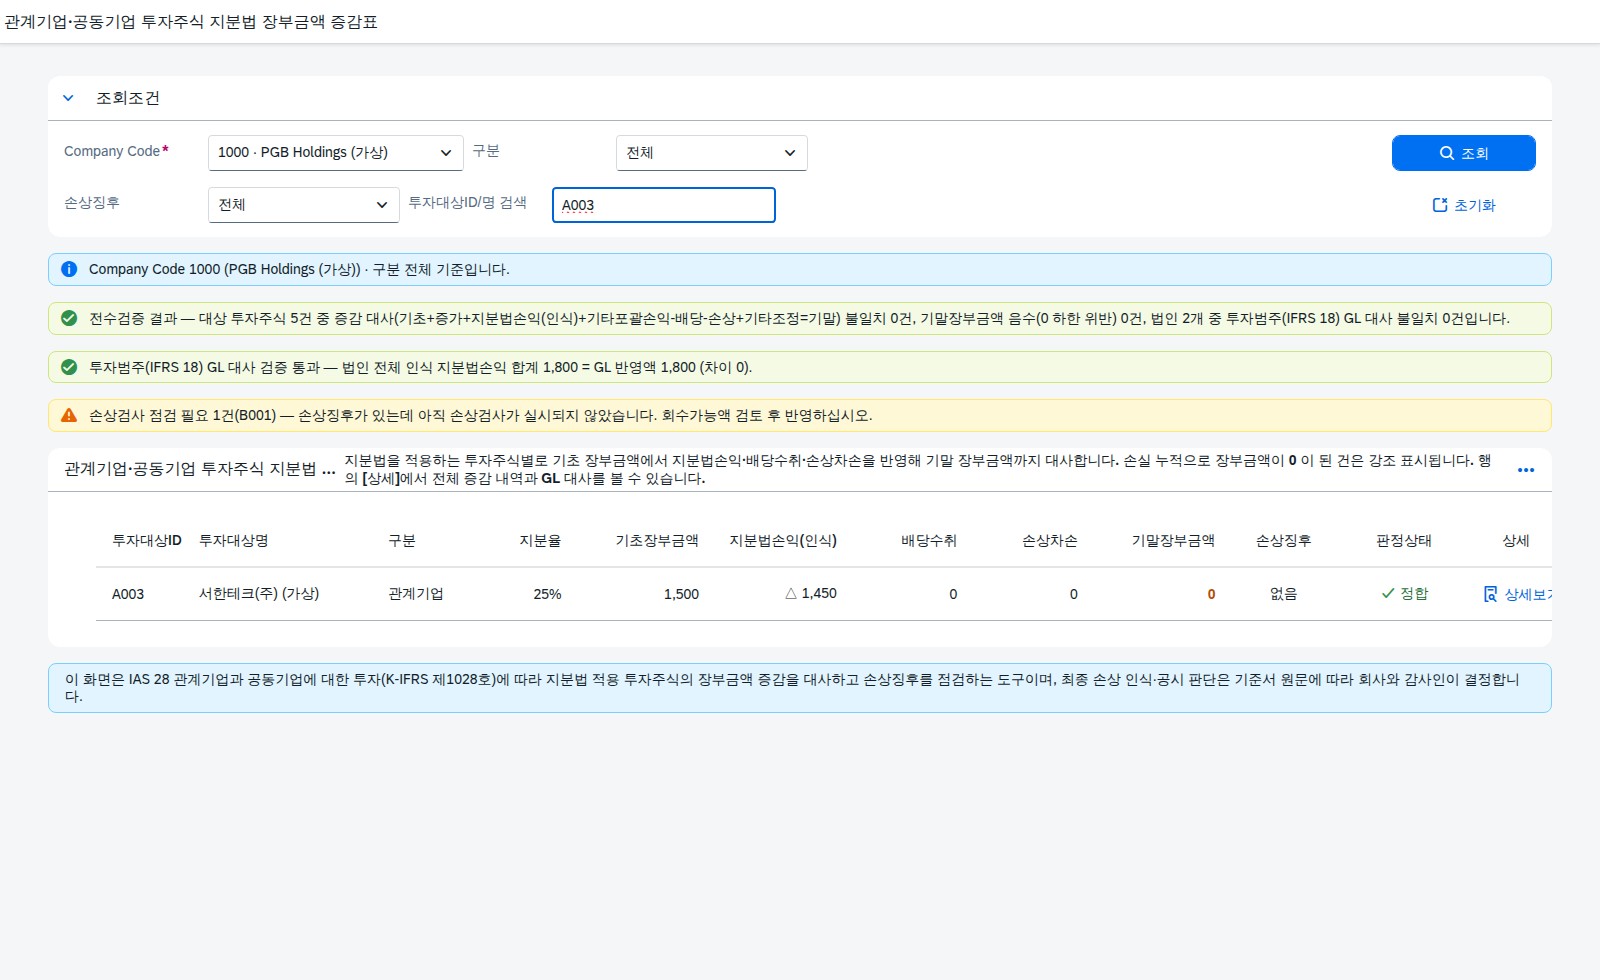
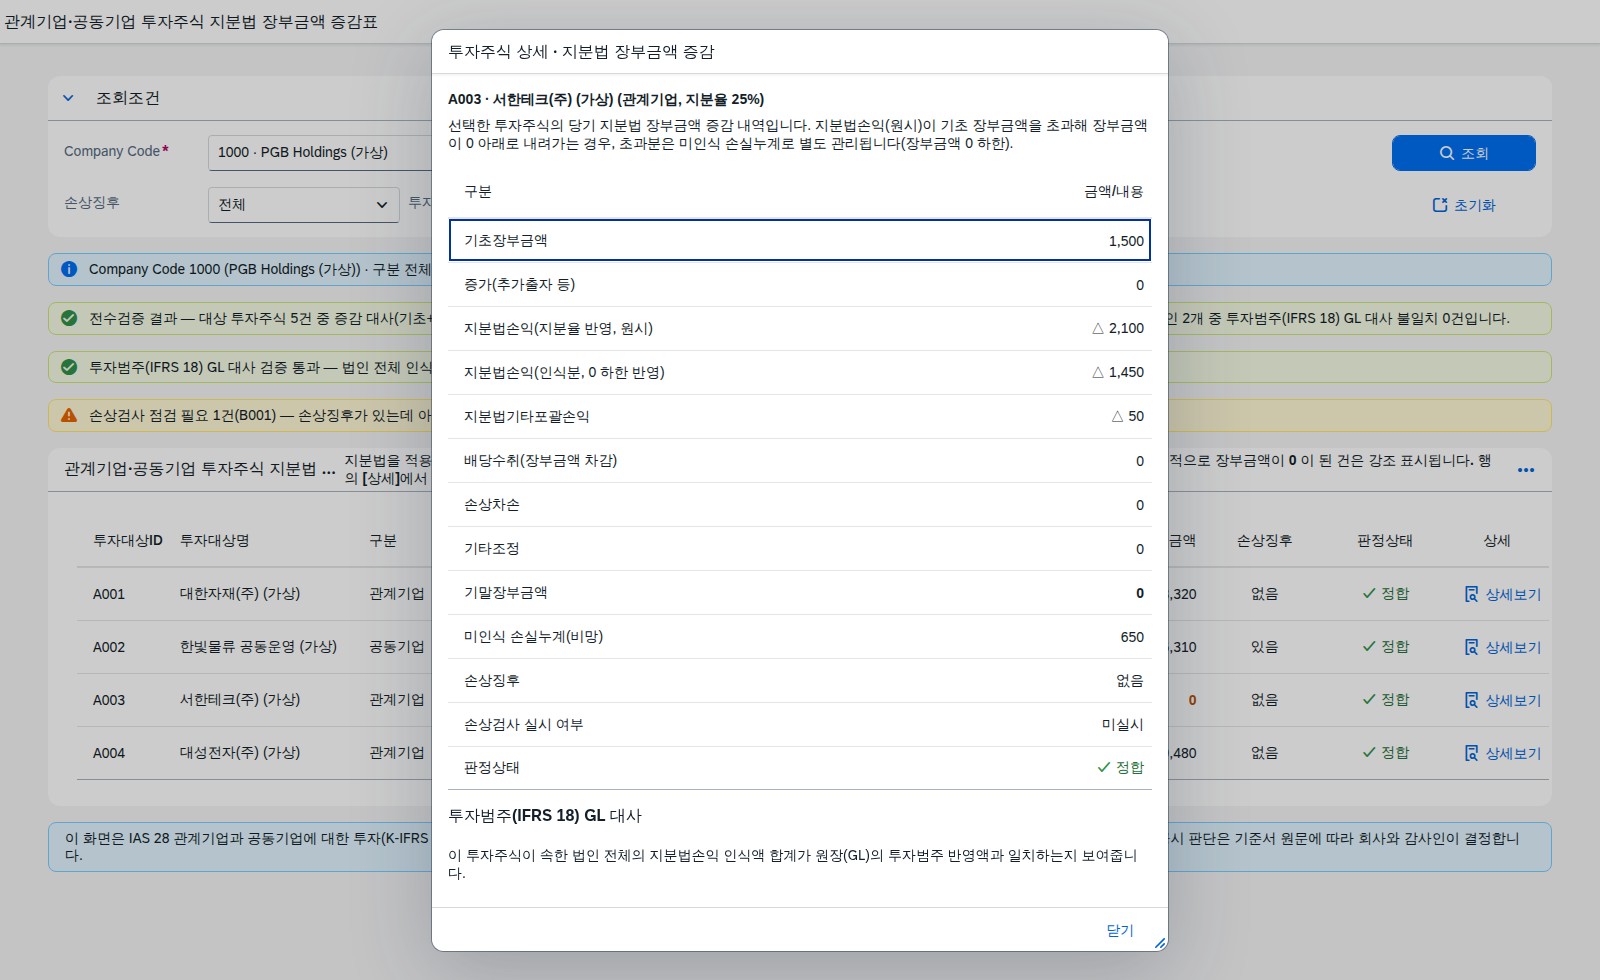
조작 방법
- Company Code를 선택합니다(필수). 구분(관계기업/공동기업)과 손상징후 여부로 추가 필터링할 수 있습니다.
- 투자대상ID 또는 투자대상명 일부를 입력하고 Enter를 누르거나 조회 버튼을 클릭하면 즉시 재조회됩니다.
- 기말장부금액이 굵게(강조) 표시된 행은 손실 누적으로 장부금액이 0 하한에 도달한 건입니다.
- 상세보기로 해당 투자주식의 전체 증감 내역(기초~기말)과 법인 전체 GL 대사 결과를 확인합니다.
- 결과 그리드는 CSV 다운로드로 내려받습니다. UTF-8 BOM이 붙어 엑셀에서 한글이 깨지지 않습니다.
- 초기화는 조회조건을 기본값(Company Code 1000, 전체, 전체)으로 되돌리고 재조회합니다.
장부금액 0 하한과 손상징후 판정 규칙
지분법 장부금액은 마이너스가 될 수 없습니다. 그래서 이 화면은 계산값이 0 아래로 내려가려는 순간을 잡아 인식액을 조정하고, 손상징후와 손상검사 실시 여부를 별도로 대사합니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 기초+증가+지분법손익(원시)+기타포괄손익-배당-손상+기타조정 ≥ 0 | 정합 | 추가 조치 불필요 |
| 위 계산값이 0 미만(손실이 장부금액을 초과) | 0 하한 적용 | 법적·의제 의무로 추가 손실을 인식해야 하는지 검토 |
| 손상징후 있음 + 손상검사 실시 | 정합 | 손상차손 반영액이 회수가능액 평가와 일치하는지 문서 보관 |
| 손상징후 있음 + 손상검사 미실시 | 점검 필요 | 회수가능액(사용가치·순공정가치 중 큰 금액) 산정 후 반영 여부 결정 |
| 법인 전체 지분법손익 인식액 합계 ≠ GL 투자범주 반영액 | GL 대사 점검 필요 | 전기 이월 오차·미반영 전기 항목 확인 |
기초에서 기말까지 6단계 증감 산출
- 기초 장부금액 확정 — 전기말 지분법 장부금액을 그대로 이월합니다.
- 증가 반영 — 당기 중 추가 출자·취득이 있으면 더합니다.
- 지분법손익(원시) 산출 — 투자대상 당기순손익 × 지분율, 지분법기타포괄손익은 투자대상 기타포괄손익 × 지분율로 별도 산출합니다.
- 0 하한 적용 — 계산값이 0 미만이면 미달분만큼 인식액을 축소해 기말장부금액이 정확히 0이 되도록 하고, 축소분은 미인식 손실누계로 이월합니다.
- 배당수취·손상차손 차감 — 배당수취는 장부금액에서 차감하고, 손상검사를 거쳐 손상차손을 인식했으면 이를 차감합니다.
- 기말 확정 및 GL 대사 — 산출된 기말장부금액과 인식 지분법손익을 법인 단위로 합산해 원장의 투자범주 반영액과 대사합니다.
여러 투자대상의 증감을 이 순서로 반복하면, 손실이 큰 건만 골라 손실누계·손상검사 여부를 따로 점검할 수 있습니다.
조회조건
| 필드 | 필수 | 설명 |
|---|---|---|
| Company Code | 필수 | 대상 회사코드 |
| 구분 | 선택 | 전체 · 관계기업 · 공동기업 |
| 손상징후 | 선택 | 전체 · 손상징후 있음 · 손상징후 없음 |
| 투자대상ID/명 검색 | 선택 | 부분 일치(대소문자 무시), Enter 조회 |
결과 컬럼
| 컬럼 | 의미 · 표시 |
|---|---|
| 투자대상ID · 투자대상명 | 관계기업·공동기업 식별자와 명칭(가상 계정체계) |
| 구분 | 관계기업 / 공동기업 |
| 지분율 | 투자자의 의결권 지분율(%) |
| 기초장부금액 | 전기말 지분법 장부금액 |
| 지분법손익(인식) | 0 하한을 반영해 실제로 손익에 인식한 금액 |
| 배당수취 · 손상차손 | 당기 수취 배당, 손상검사를 거쳐 인식한 손상차손 |
| 기말장부금액 | 당기말 지분법 장부금액(0 하한 도달 건은 강조 표시) |
| 손상징후 · 판정상태 | 손상징후 존재 여부, 정합/점검 필요(손상검사 미실시) |
SAP 표준 기능 매핑
지분법 투자주식의 증감·손상 점검은 SAP 표준 모듈에 전용 화면이 없습니다. 이 화면은 원장 데이터를 투자대상별 증감표로 풀어서 대사하고 손상징후를 점검하는 확장 기능이며, 아래 표준 조회 화면을 관련 기능으로 이어받습니다.
| SAP 표준 T-code | 기능 | 이 화면과의 관계 |
|---|---|---|
FAGLL03 | G/L 계정 개별항목 조회 | 지분법 투자계정의 개별 전기 내역 확인 |
FAGLB03 | G/L 계정 잔액 조회 | 투자계정·지분법손익 계정의 기초·기말 잔액 확인 |
F.01 · S_ALR_87012284 | 재무상태표·손익계산서 | 기말장부금액·지분법손익이 반영된 재무제표 라인 확인 |
IFRS 요구사항 매핑표
| 기준서 | 요구사항 | 이 화면의 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 28 (K-IFRS 제1028호) | 지분법 적용 투자주식의 후속측정(장부금액 조정) | 기초-지분법손익-기타포괄손익-배당-손상-기말 증감 대사 | ACDOCA(투자계정, 회사코드) | 지분법손익 산출(투자대상 순손익×지분율)은 부속명세로 관리 — 표준 테이블 없음 |
| IAS 28 | 손실이 장부금액을 초과할 때 인식 중지(0 하한) | 미인식 손실누계 추적 및 0 하한 적용 | 부속명세(표준 테이블 없음) | 법적·의제 의무에 따른 추가 손실 인식 여부는 회사 판단 사항 |
| IAS 28 (IAS 36 연계) | 손상징후 존재 시 단일 자산 손상검사 | 손상징후·손상검사 실시 여부 대사 | 부속명세(표준 테이블 없음) | 회수가능액 산정 자체는 이 화면 범위 밖 |
| IFRS 18 (K-IFRS 제1118호) | 지분법손익의 투자범주 분류·공시 | 법인 전체 인식 지분법손익 합계와 GL 투자범주 반영액 대사 | ACDOCA(투자범주 지정 계정) | 손익 범주 매핑 자체는 별도의 범주 분류 점검 화면에서 관리 |
도입 시 확인이 필요한 부분
지분법손익 산출의 기초가 되는 투자대상 당기순손익·기타포괄손익은 투자대상의 별도(개별)재무제표에서 가져오므로, 보고주기·환산환율이 투자자와 다르면 조정 절차가 별도로 필요합니다. 미인식 손실누계를 이후 이익 발생 시 어떤 순서로 재인식할지도 회사 회계정책에 따라 정합니다.
참고 CDS 뷰
표준 CDS 뷰만으로는 투자대상별 지분율·손상징후 관리 항목을 담을 수 없어, 아래는 이번 화면을 위해 새로 스케치한 참고용 구조입니다(실제 구현·배포된 것은 아닙니다).
@AbapCatalog.sqlViewName: 'ZCASSOCROLL'
@EndUserText.label: '관계기업·공동기업 지분법 투자주식 증감(참고 스케치)'
define view Z_C_ASSOCIATE_ROLLFORWARD
  as select from acdoca as Ledger
  association [0..1] to skb1 as _AccountMaster on _AccountMaster.saknr = Ledger.racct
{
  key Ledger.rbukrs           as CompanyCode,
  key Ledger.racct            as InvestmentAccount,
      Ledger.rfarea           as FunctionalArea,
      sum( Ledger.hsl )       as PeriodBalance,
      _AccountMaster.saknr    as AccountNumber
}
group by Ledger.rbukrs, Ledger.racct, Ledger.rfarea, _AccountMaster.saknr
매핑 이해를 돕기 위한 참고용 설계입니다. 실제 도입 시에는 투자대상별 지분율·손상징후 관리 항목을 담을 부속명세 구조와 함께 조정합니다.
OpenUI5 구성
| 기능 | 사용 컨트롤 |
|---|---|
| 화면 골격 | sap.m.Page + 조회조건 영역 · 증감 목록 |
| 조회조건 | sap.m.Select · sap.m.Input — 우측 끝에 조회 버튼, Enter 조회 지원 |
| 결과 그리드 | sap.m.Table + sap.m.ObjectNumber(0 하한 도달 건 강조) · sap.m.ObjectStatus(판정상태) |
| 상세 다이얼로그 | sap.m.Dialog + Fragment — 전체 증감 내역과 GL 대사 표 |
| 데이터 접근 | ModelMock.js가 localdata/*.json을 fetch로 읽어 Promise 반환 |
| 포맷 | 금액 · 지분율 · 손상징후/검사 라벨 · 판정상태 포맷터 |
파일 구성
| 경로 | 역할 |
|---|---|
index.html | OpenUI5 부트스트랩 — sap_horizon · lodash · moment |
Component.js | 조회조건 모델 · 결과 모델 초기화 |
manifest.json | 앱 디스크립터 — zui5.assocroll · ko 로케일 |
view/Main.view.xml | 조회조건 + 증감 목록 화면 |
view/DetailDialog.fragment.xml | 상세 증감·GL 대사 다이얼로그 |
controller/Main.controller.js | 조회 · 전수검증 · 상세 · CSV 다운로드 |
model/ModelMock.js | localdata JSON 읽기(Promise) · 전수검증 로직 |
model/formatter.js | 금액 · 지분율 · 라벨 · 판정상태 포맷 |
i18n/i18n_ko.properties | ko 로케일 리소스 |
localdata/*.json | 투자대상·증감·GL 대사 검증용 데이터 5종 |
검증 결과
화면 구성에 쓴 데이터는 투자주식 5건(관계기업 3 · 공동기업 2), 법인 2개 기준입니다.
| 검증 항목 | 결과 |
|---|---|
| 증감 대사 — 기초+증가+지분법손익(인식)+기타포괄손익-배당-손상+기타조정 = 기말 | 5/5 통과 |
| 기말장부금액 0 하한 — 음수 발생 0건, 0 하한 도달 1건(미인식 손실누계 반영) | 통과 |
| GL 대사 — 법인별 지분법손익 인식액 합계 = 투자범주 GL 반영액 | 2/2 통과 |
| 손상징후 점검 — 손상징후 있음 2건 중 손상검사 미실시 1건 식별 | 점검 항목 정상 식별 |
| 표시 금지 문자열 검사(커스텀 프로그램ID·앱ID·출처 문구) | 0건 |
| 화면 렌더링 — 실브라우저에서 조회 → Enter 검색 → 상세보기 실동작 후 캡처 | 3/3 |
투자대상명·금액은 모두 검증용 가상 데이터입니다.
자주 묻는 질문
지분법손익(원시)과 지분법손익(인식)은 왜 다른가요?
지분법 장부금액은 0 미만으로 내려갈 수 없다는 IAS 28 규정 때문입니다. 투자대상 손실 중 지분율 해당분(원시)이 남은 장부금액보다 크면, 초과분만큼 인식액을 줄여 장부금액이 정확히 0이 되도록 하고 그 초과분은 미인식 손실누계로 별도 관리합니다.
손상징후가 있으면 화면이 손상차손을 자동으로 계산해 주나요?
아닙니다. 이 화면은 손상징후와 손상검사 실시 여부를 대사해 점검 대상을 표시하는 도구입니다. 회수가능액 산정과 손상차손 인식 여부는 기준서 원문에 따라 회사와 감사인이 판단합니다.
IAS 28은 언제부터 적용되며 비교기간도 다시 작성해야 하나요?
현행 IAS 28(2011년 개정본)은 2013년 1월 1일 이후 개시하는 회계연도부터 적용되어 온 기존 기준서입니다. 신규 기준서 도입이 아니므로 이 화면 자체가 비교기간 재작성을 요구하지는 않습니다.
SAP 표준 기능과 어떻게 이어지나요?
지분법 투자주식의 기말 장부금액과 지분법손익은 원장(ACDOCA)의 투자계정·투자범주 계정 잔액으로 남습니다. 이 화면은 그 잔액을 투자대상별 증감 내역으로 풀어서 대사하고, IFRS 18 투자범주 반영액과도 맞춰 보는 점검 기능으로 확장한 것입니다.