금융자산 담보·신용보강 효과 점검 — 담보가 줄여 준 노출과 장부 충당금이 맞는지 한 화면에서 확인하는 IFRS 7 신용위험 공시 점검
담보 라인 조정 · 노출별 완화액 · 상품 유형과 신용위험 단계별 완화 효과 · 점검 코드 · 정합성 대사 — 소개 영상과 실제 화면 6종, 그리고 CDS 스케치까지
소개 영상0분 48초8개 장면첫 화면 → 점검 필요 → 상품 · 단계별 완화 효과 → 담보 라인 → 대사
도입 포인트 — 이 앱을 사용해야 하는 이유
신용위험 공시에서 담보와 그 밖의 신용보강은 “노출을 얼마나 줄였는가” 를 보여 주는 자료입니다. 그런데 현업의 담보 관리 자료, 고객 미결 항목, 손실충당금 계정은 서로 다른 곳에 있어서, 담보가 줄여 준 금액과 장부 충당금이 서로 어울리는지는 결산 때마다 사람이 손으로 대조합니다. 이 앱은 그 대조를 한 화면에 올려 점검할 노출을 먼저 걸러 주고, 합계가 맞는지를 매번 다시 맞춥니다.
핵심 포인트 여섯 가지
| 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 담보를 인정한 만큼만 줄이는 계산 | 담보 라인마다 평가액에 할인율을 반영하고 선순위 설정액을 빼 조정 후 가치를 만들고, 노출마다 총장부금액을 한도로 완화액을 계산합니다. 초과 담보는 따로 보입니다. | 담보 평가액을 그대로 합쳐 노출에서 빼면 선순위가 걸린 담보나 한도를 넘는 담보까지 효과로 잡힙니다. |
| ② 상품 유형 · 단계로 한 번에 보는 완화 효과 | 상품 유형 5종과 신용위험 단계 3종마다 총장부금액 · 담보 완화액 · 완화율 · 담보 후 순노출을 같은 모양으로 봅니다. | 상품별 표와 단계별 표를 따로 만들면 합계가 어긋나는 이유를 찾는 데 시간이 듭니다. |
| ③ 신용손상 노출의 담보 보전 정도 | 3단계 노출만 담보 완화액 · 순노출 · 충당금률을 따로 보여 주어, 담보로 보전되지 않은 부분에 충당금이 어느 정도 쌓였는지 확인합니다. | 신용손상 노출만 엑셀로 뽑아 담보 자료와 충당금 자료를 눈으로 맞춥니다. |
| ④ 담보와 장부 충당금이 서로 맞는지 코드로 점검 | 평가가 12개월 넘게 지난 담보, 전액 보전인데 충당금이 큰 노출, 신용손상인데 충당금이 작은 노출, 담보 가치가 0 인 노출을 코드(C01~C04)로 걸러 냅니다. | 담당자의 기억과 경험에 기대어 이상한 노출을 찾습니다. |
| ⑤ 합계가 어긋나지 않는다는 근거 | 노출 · 상품 유형 · 단계 합계와 담보 라인 합계를 대사식 7개로 매번 다시 맞춰 차이 0건을 확인합니다. 점검 기준에 걸린 예외는 별도 대사로 분리합니다. | 집계표가 노출 명세와 맞는지 의심될 때마다 수작업으로 대조합니다. |
| ⑥ 판단은 사람에게 남기는 점검 화면 | 점검 필요는 확인 요청이며 담보 인정 여부, 충당금 조정, 공시 문안의 최종 판단은 회사와 감사인이 합니다. 기준값은 화면 점검용 가정임을 화면과 설명서에 적습니다. | 도구가 판단까지 한 것처럼 보이면 책임 소재가 흐려집니다. |
사례로 보는 효과 — 샘플 64건
검증용 샘플 기준 연월 202412 의 노출 64건은 총장부금액 1,512.86억 원이고 담보 완화액은 919.86억 원, 완화율은 60.80% 입니다. 담보 후 순노출은 593.00억 원이 남습니다. 상품 유형으로 나누면 예금·금융상품 담보대출은 99.37%, 신용보험 가입 매출채권은 81.50%, 부동산담보대출은 74.01%, 보증서 담보대출은 70.22%, 무담보 신용대출은 0% 입니다.
신용위험 단계로 나누면 1단계 54.79% · 2단계 91.57% · 3단계 44.07% 로, 3단계(신용손상) 노출 8건은 총장부금액 200.69억 원 가운데 112.24억 원이 담보로 보전되지 않은 채 남고 장부 충당금은 33.08억 원입니다. 이 숫자가 충분한지에 대한 판단은 이 화면이 하지 않습니다. 대신 충당금 부족 후보(C03) 4건, 전액 보전인데 충당금이 큰 노출(C02) 4건처럼 ‘확인해 볼 노출’ 을 골라 줍니다. 샘플은 가상의 거래처로 만든 것이라 숫자 자체에 의미를 두지 않습니다.
이런 회사에 맞습니다
담보부 대출이나 보증, 신용보험이 걸린 채권이 있고 결산 때 신용위험 공시 자료를 만드는 재무팀, 그리고 담보 관리 부서와 회계 부서의 숫자를 서로 대조해야 하는 회사입니다. 담보가 거의 없는 회사에는 효과가 크지 않습니다. 반대로 담보 건수가 많을수록 “어느 노출부터 볼까” 를 정하는 데 드는 시간이 줄어듭니다.
실행 화면
실제로 돌아가는 화면 6종을 순서대로 싣습니다. 그림을 누르면 크게 볼 수 있고, 화면마다 무엇을 하는 자리인지를 아래에 적었습니다. 숫자는 모두 같은 샘플에서 나온 것이라 화면끼리 맞춰 보셔도 됩니다.
조회와 요약
조회조건은 기준 연월(필수)과 상품 유형 · 신용위험 단계 · 담보 평가일 · 점검 코드 · 점검 결과(선택)입니다. 조회 버튼은 조건 입력란 오른쪽 끝에 있고 Enter 키로도 조회합니다.
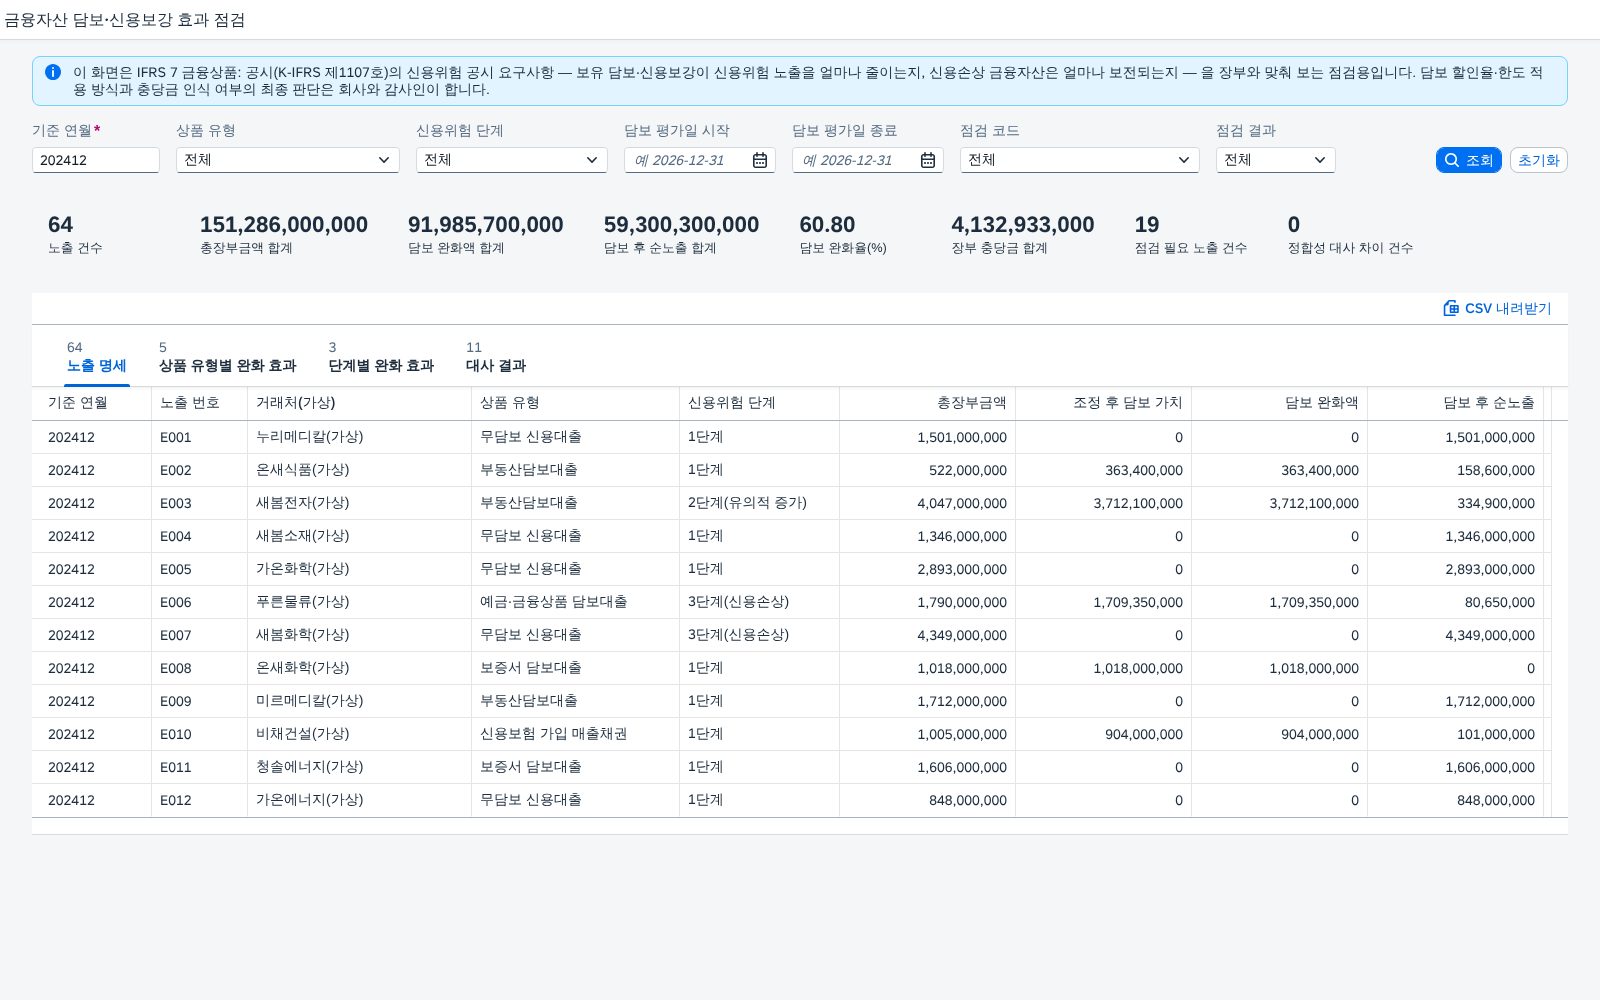
처음 열면 기준 연월(기본 202412)로 자동 조회합니다. 요약 8개를 먼저 읽는 이유는 담보가 노출 전체를 어느 정도 줄였는지 가늠한 다음 개별 노출로 내려가는 편이 순서가 맞기 때문입니다.
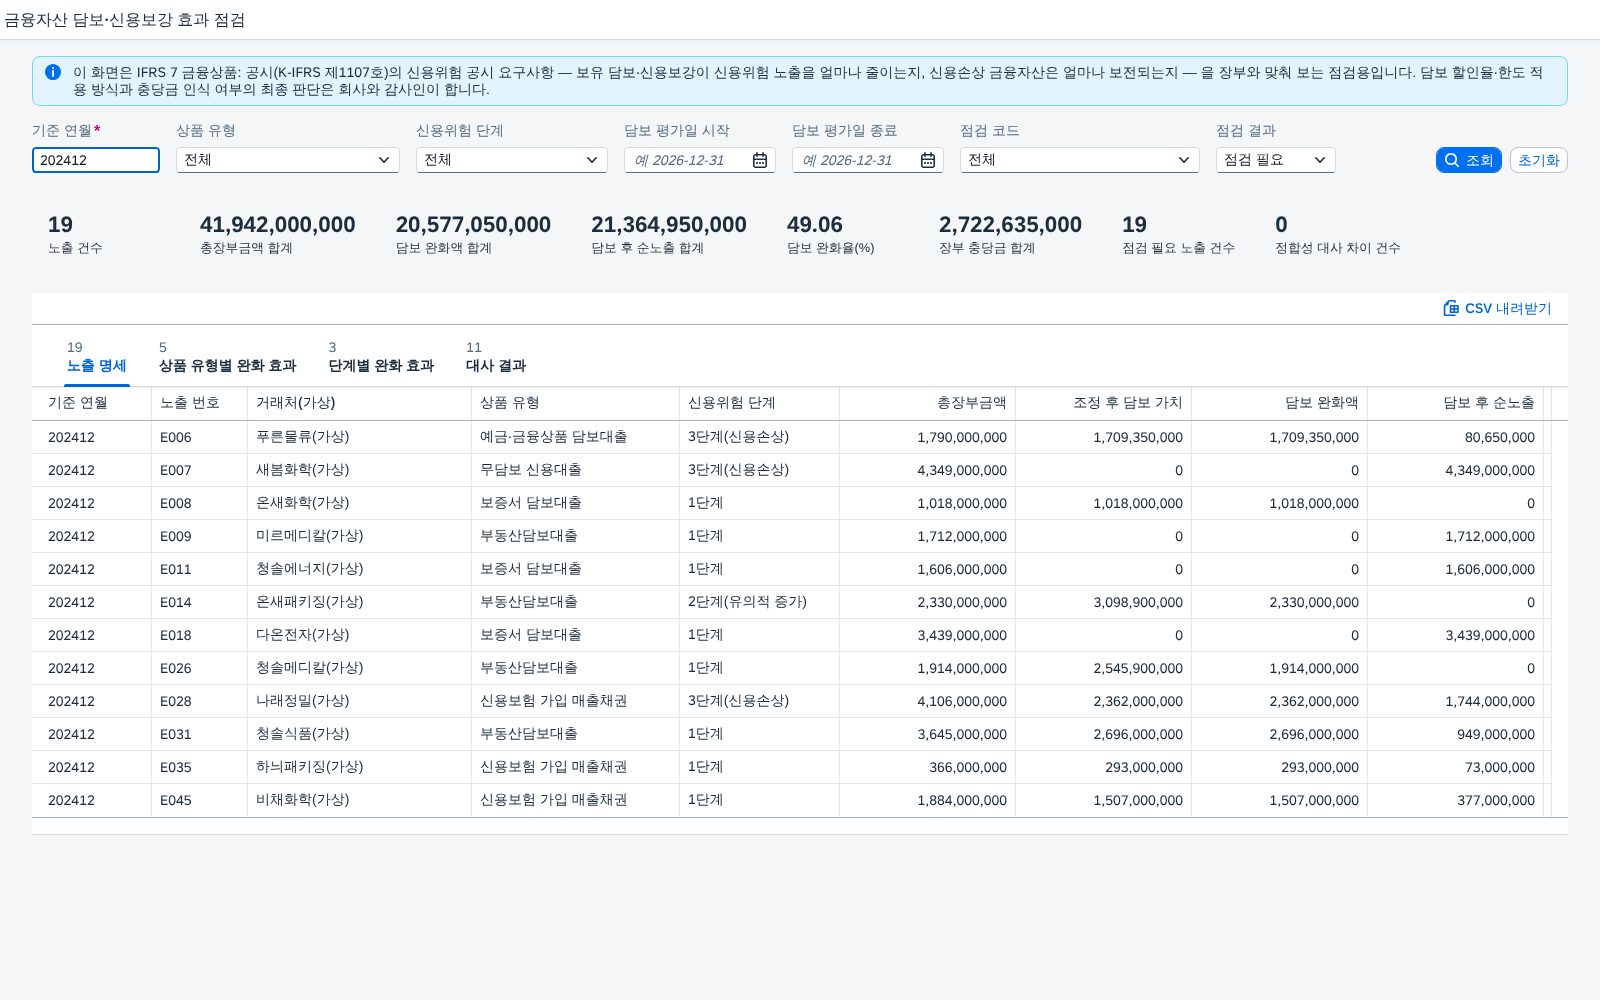
점검 필요는 ‘틀렸다’ 가 아니라 ‘원인을 확인해 보라’ 는 표시입니다. 코드를 보면 무엇을 확인할지(재평가 일정, 선순위 설정, 충당금 근거)가 바로 갈립니다.
묶음별로 보기
노출 명세 다음 탭이 상품 유형별, 단계별 완화 효과입니다. 두 탭의 합계는 노출 명세 합계와 같아야 하며 그 등식을 대사 결과에서 확인합니다.
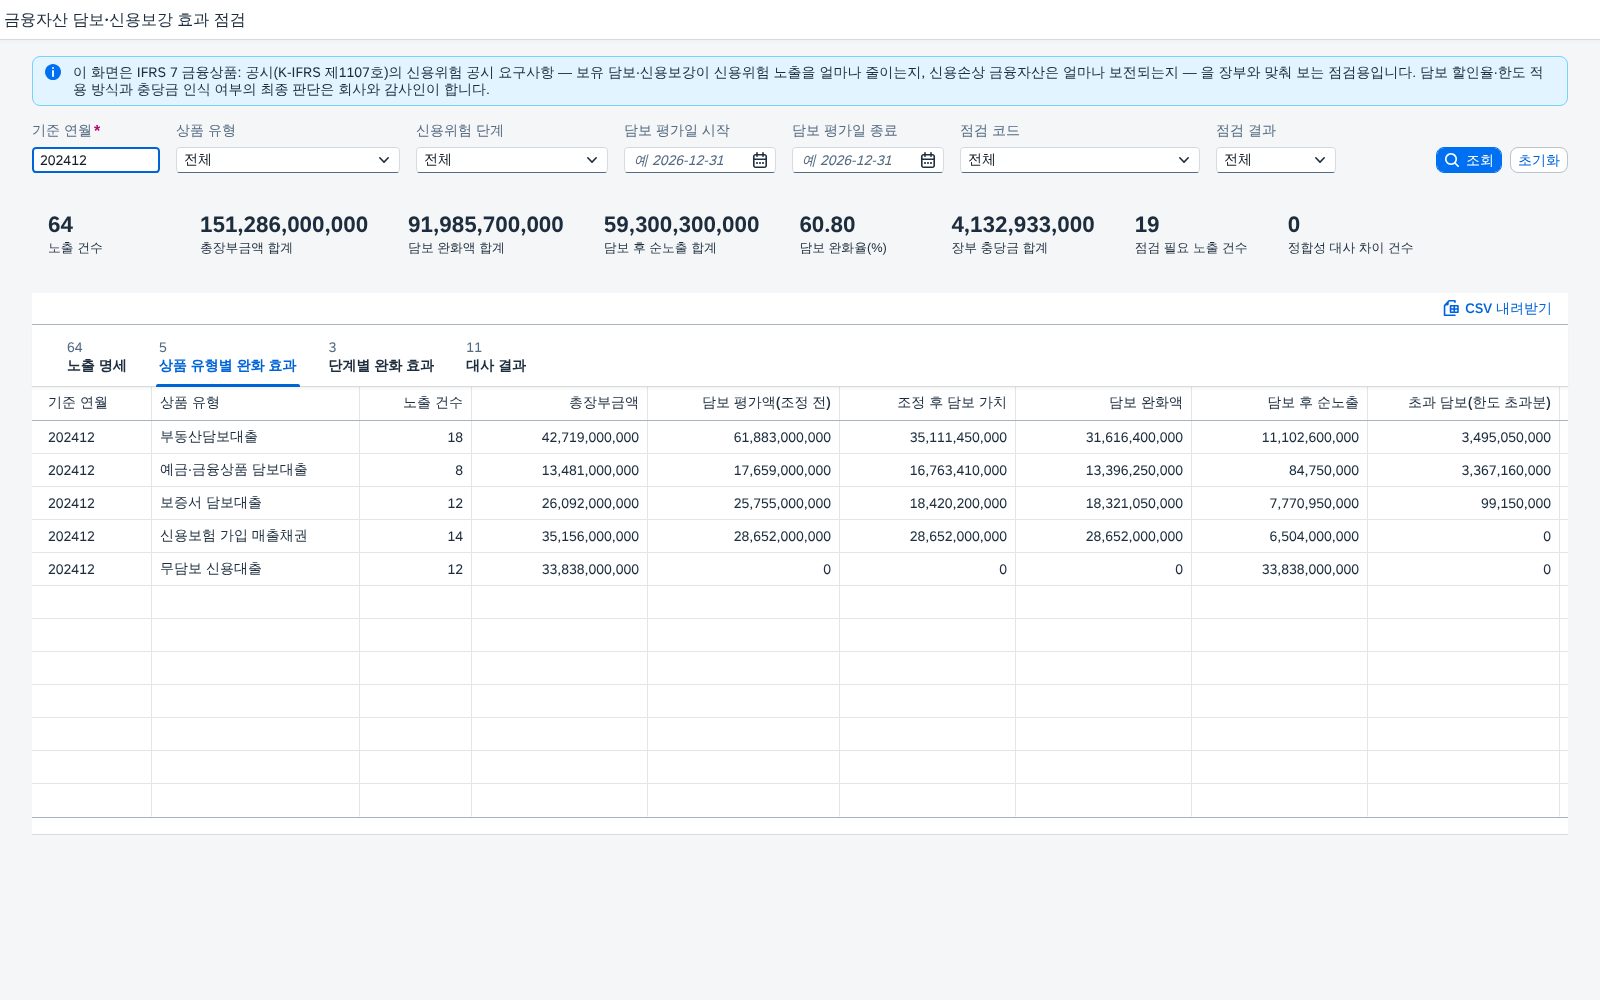
무담보 대출은 완화액이 0 이라 순노출이 총장부금액과 같습니다. 묶음별로 점검 필요 건수와 판정이 함께 나오므로 어느 상품에서 확인할 노출이 몰리는지 한눈에 봅니다.
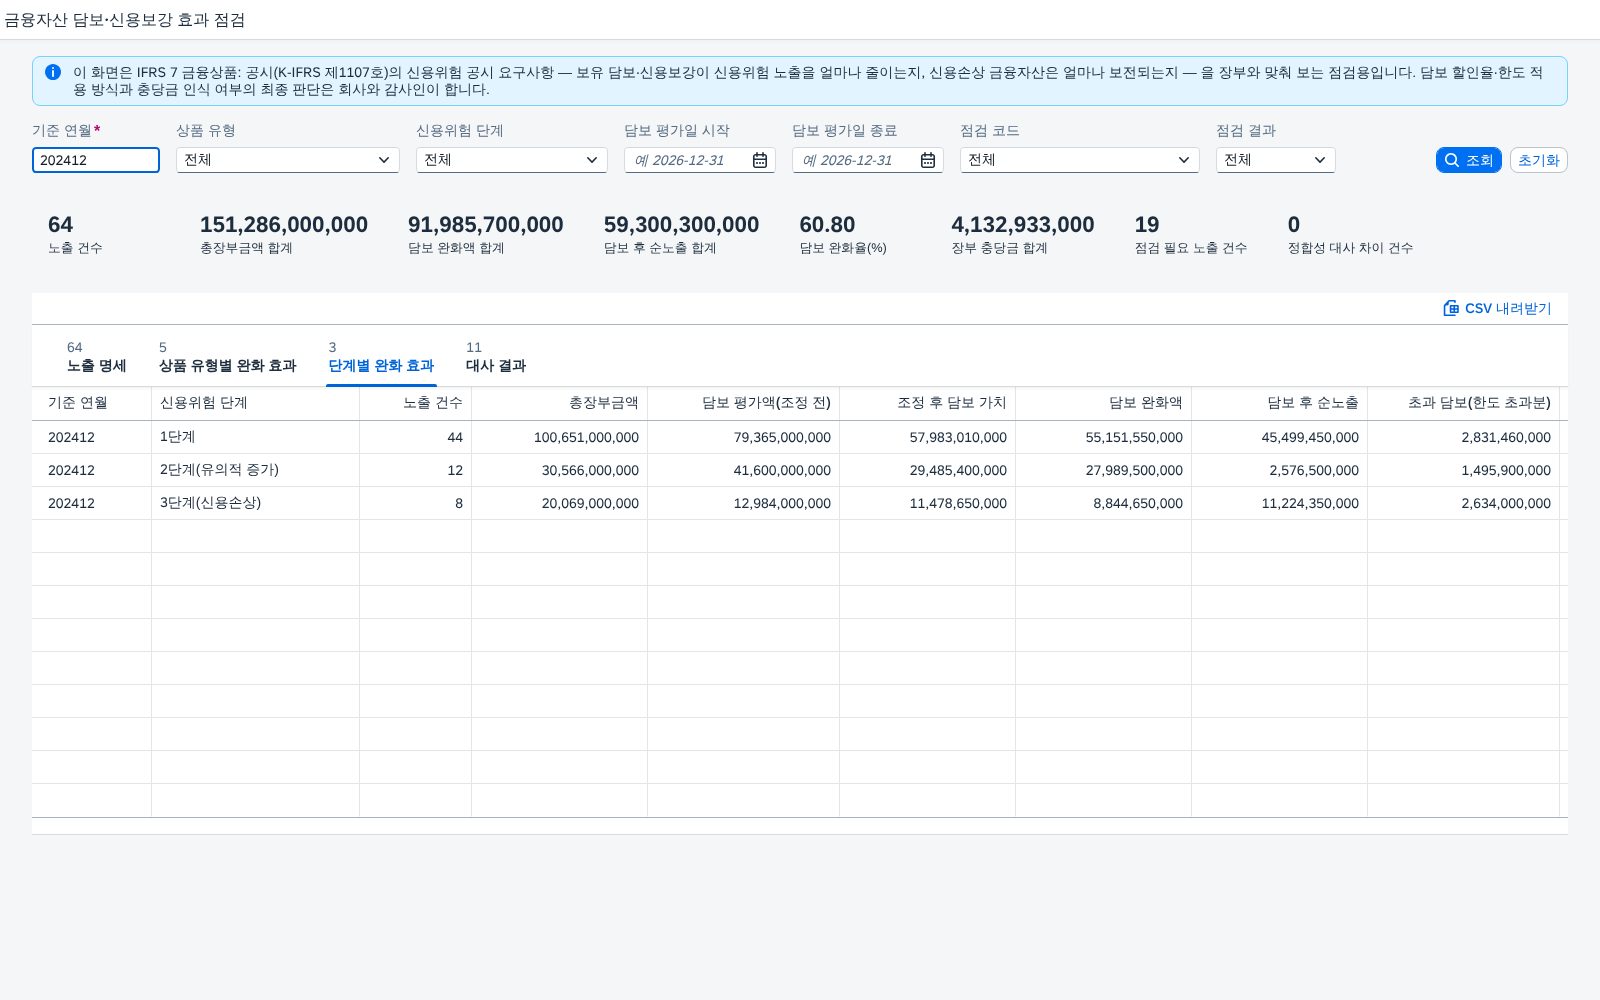
신용손상 노출은 담보로 얼마나 보전되고 남은 부분에 충당금이 얼마나 쌓였는지가 핵심 질문이라 순노출 대비 충당금률(29.48%)을 따로 둡니다. 기준서가 정한 비율이 아니라 확인용 지표입니다.
한 건 열어 보기와 대사
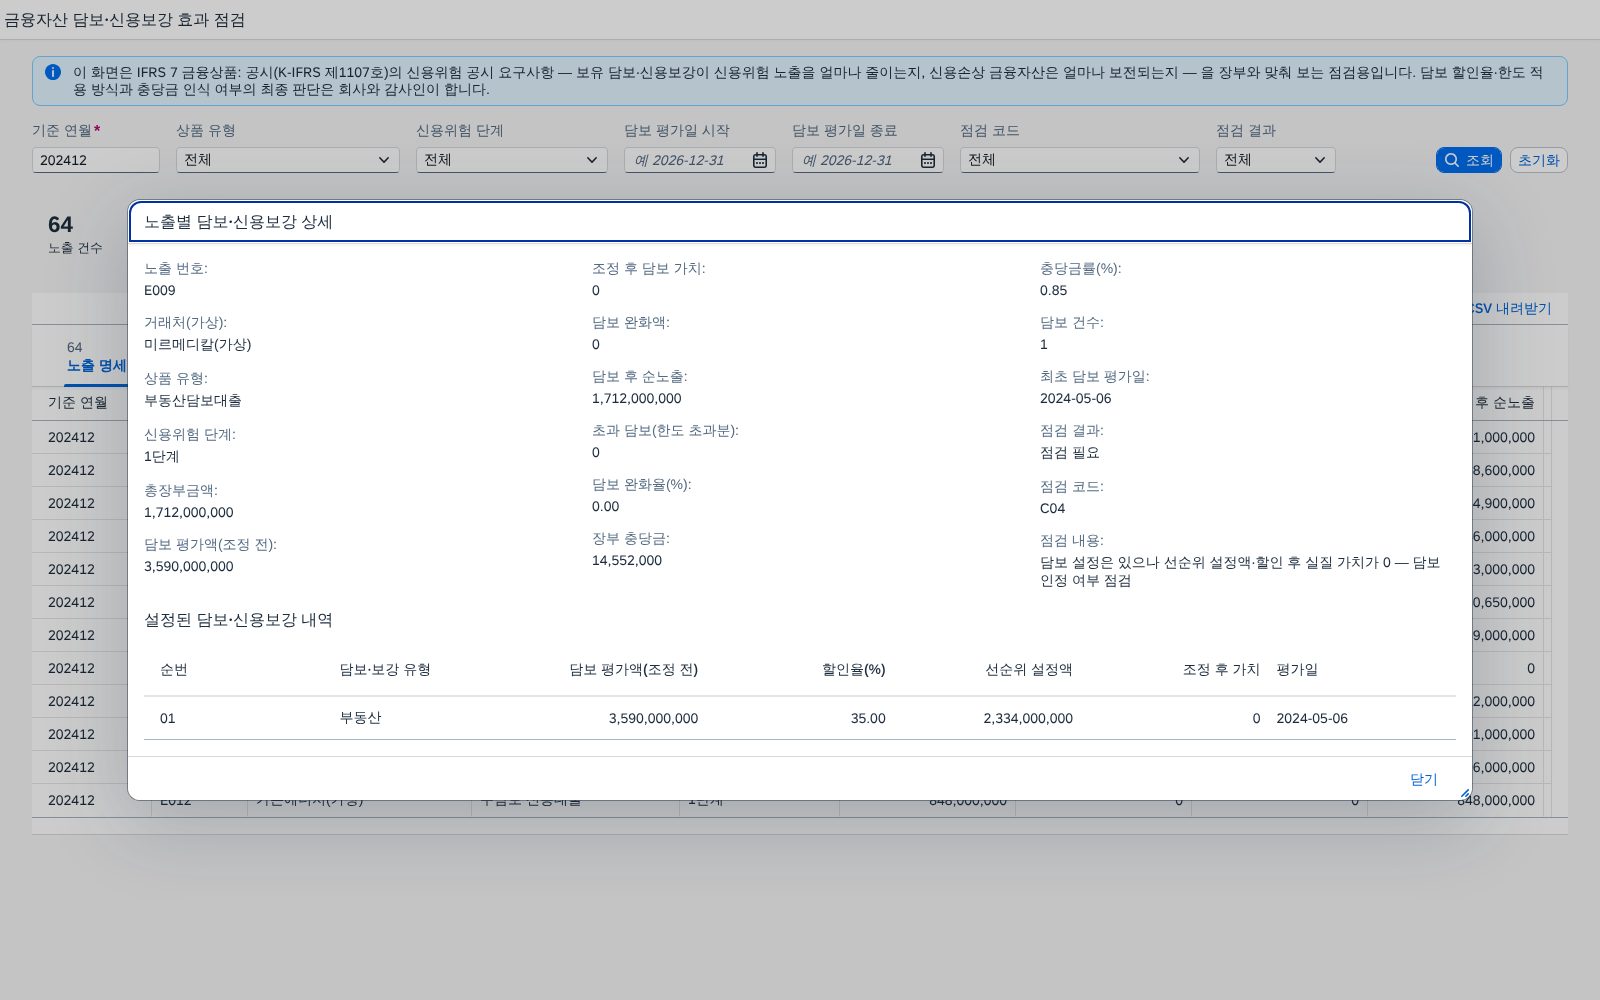
한 노출의 조정 후 담보 가치가 0 으로 나오는 이유(선순위 설정액이 할인 후 평가액 이상)가 이 창에서 바로 보입니다. 점검 코드의 사유를 숫자로 확인하는 자리입니다.
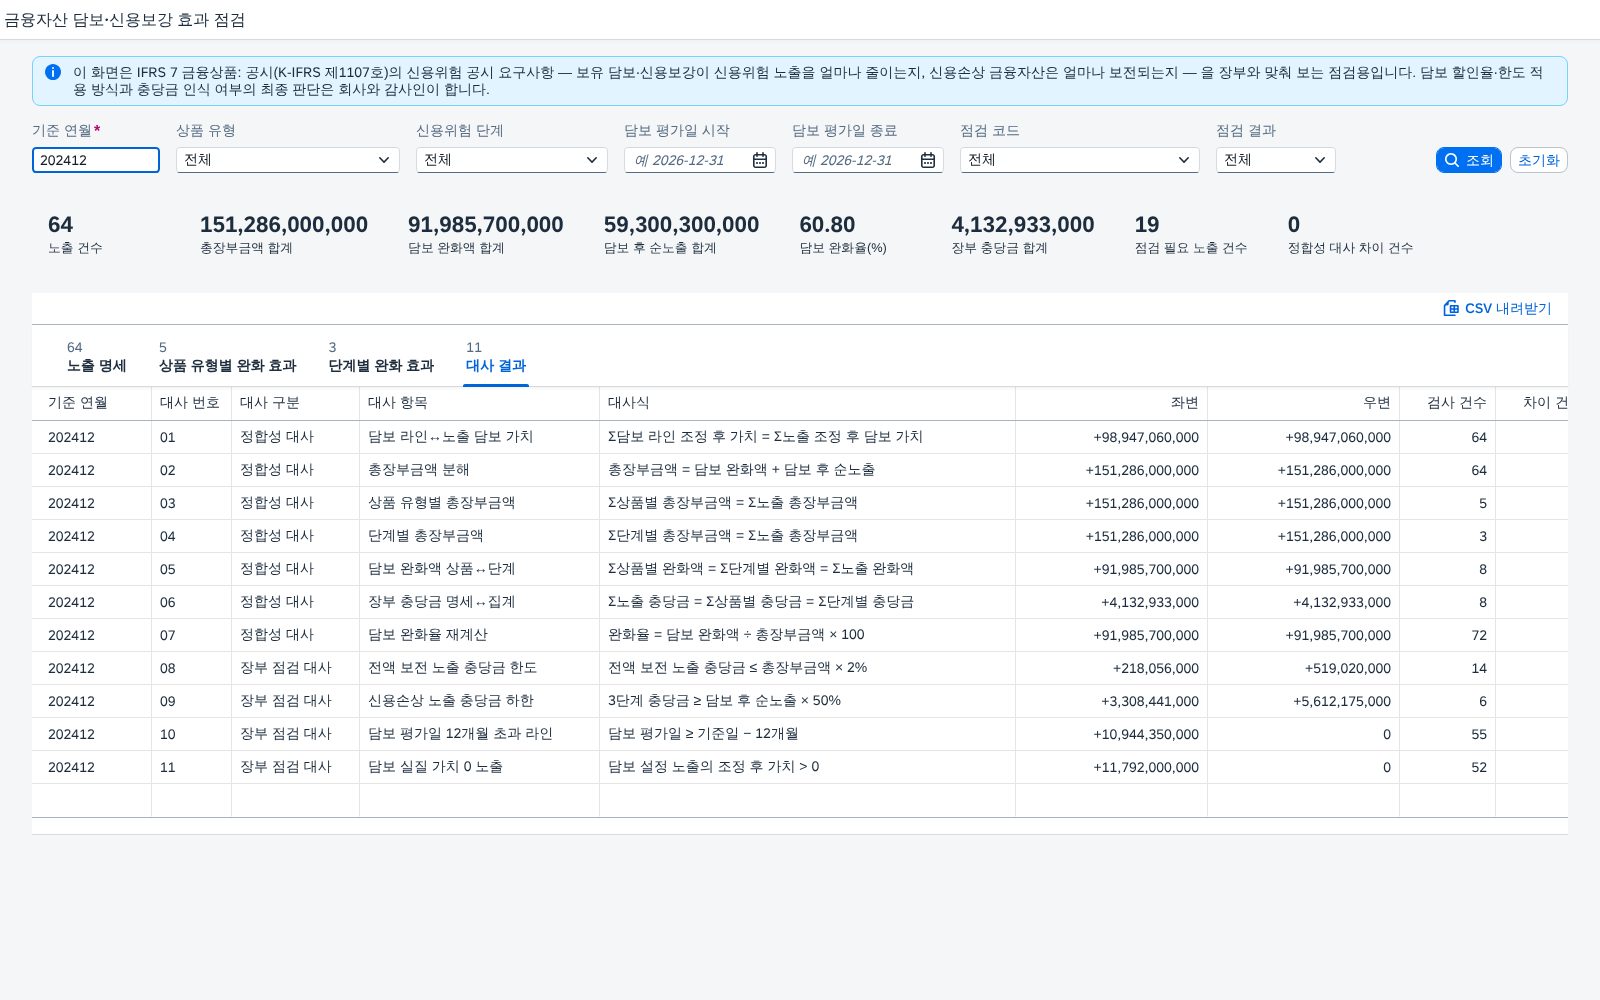
두 종류를 섞지 않는 것이 이 화면의 약속입니다. 합계가 맞는지(정합성)와 장부가 점검 기준에 걸리는지(장부 점검)는 서로 다른 질문이라 표를 나눠 둡니다.
점검 코드 판정 규칙
노출마다 아래 규칙 가운데 위에서부터 먼저 걸리는 하나를 적용합니다. 수치 기준은 화면 점검용 가정이며 기준서가 정한 값이 아닙니다.
| 코드 | 판정 조건 | 사용자 조치 |
|---|---|---|
C04 | 담보 설정은 있으나 모든 라인의 조정 후 가치가 0 | 선순위 설정 내역과 담보 인정 여부를 확인 |
C03 | 3단계이고 담보 후 순노출 > 0 이면서 장부 충당금 < 순노출 × 50% | 담보로 보전되지 않은 부분의 충당금 근거와 회수 가능성 추정을 확인 |
C02 | 조정 후 담보 가치 ≥ 총장부금액인데 장부 충당금 > 총장부금액 × 2% | 전액 보전 노출에 충당금을 쌓은 이유를 확인 |
C01 | 평가일이 기준일보다 12개월 넘게 이전인 담보 라인이 있음 | 재평가 일정과 평가 이후 가치 변동을 확인 |
I00 | 위 조건에 해당하지 않음 | 조치 없음 |
산출 순서
조정 후 가치 = max(0, 평가액 × (1 − 할인율 ÷ 100) − 선순위 설정액), 담보 완화액 = min(총장부금액, Σ 조정 후 가치), 담보 후 순노출 = 총장부금액 − 담보 완화액입니다. 초과 담보 = max(0, 조정 후 담보 가치 − 총장부금액) 는 완화액에서 빼고 별도 컬럼에 보입니다. 완화율은 담보 완화액 ÷ 총장부금액 × 100 이며 노출 · 상품 유형 · 단계마다 같은 식을 씁니다.
SAP 표준 기능 확장 포인트
이 앱은 SAP 표준을 대체하지 않습니다. 표준이 이미 잘하는 일은 표준에 맡기고, 표준이 이어 주지 못하는 자리만 붙이는 쪽으로 만들었습니다. 어디까지가 표준이고 어디서부터 이 앱인지를 먼저 적습니다.
표준으로 되는 것과 안 되는 것
| 하고 싶은 일 | SAP 표준 | 표준에서 걸리는 자리 | 이 앱이 하는 일 |
|---|---|---|---|
| 고객 미결 항목 조회 | FBL5N | 고객별로 열어 금액을 보는 화면이라 담보와 붙지 않습니다 | 노출 총장부금액의 원천을 확인하는 자리로 연결합니다 |
| 고객 신용 정보 조회 | FD33 | 신용 한도와 정보는 보이지만 담보 후 순노출은 계산하지 않습니다 | 노출과 담보 후 순노출을 나란히 놓고 확인합니다 |
| 손실충당금 계정 전표 | FAGLL03 | 전표는 보이지만 노출별 배부 결과와 비교하는 일은 사람이 합니다 | 장부 충당금과 담보 후 순노출의 비율을 노출마다 계산합니다 |
| 계정 잔액 대사 | FS10N | 잔액은 맞아도 노출 명세 합계와 같은지는 따로 봐야 합니다 | 노출 · 상품 · 단계 합계를 대사식으로 맞춥니다 |
| 전표 조회 | FB03 | 전표 한 장씩 열어 보는 용도입니다 | 점검 필요 노출의 원천 전표를 찾는 출발점으로 둡니다 |
| 담보 효과 점검 | — | 표준에 이 점검을 하는 보고서가 없습니다. 보통 엑셀로 만듭니다 | 할인율 · 선순위 · 한도를 반영한 완화액과 점검 코드를 한 화면에 둡니다 |
기준서와의 연결
다음 표는 이 화면이 어떤 공시 요구사항과 연결되는지를 정리한 것입니다. 기준서의 조문 번호는 적지 않았고, 연결 방식과 최종 판단 주체를 함께 적었습니다.
| 기준서 | 요구사항 | 대응 기능 | 비고 |
|---|---|---|---|
| IFRS 7 금융상품: 공시(K-IFRS 제1107호) | 담보 및 그 밖의 신용보강이 신용위험을 얼마나 줄이는지에 관한 정량 정보와 담보의 성격 · 질 | 상품 유형별 · 단계별 담보 완화액 · 완화율 · 담보 후 순노출 | 공시 문안과 정량 표는 회사가 작성 |
| IFRS 7 금융상품: 공시(K-IFRS 제1107호) | 신용손상 금융자산에 대해 담보 · 신용보강이 보전하는 정도 | 3단계 노출의 담보 완화액 · 완화율 | 3단계 분류는 회사의 신용위험 평가 결과를 따름 |
| IFRS 7 금융상품: 공시(K-IFRS 제1107호) | 담보 때문에 손실충당금을 인식하지 않은 금융상품에 관한 정보 | C02 점검(전액 보전 노출의 충당금 한도) | 충당금 0 여부는 회사 정책 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 기대신용손실 측정에 담보 및 그 밖의 신용보강에서 기대되는 현금흐름을 반영 | 순노출 대비 충당금률, C03 점검 | 회수 가능액 추정 방법은 회사 정책 |
| IFRS 7 금융상품: 공시(K-IFRS 제1107호) | 담보 등을 고려하기 전의 신용위험 최대노출액 | 총장부금액(담보 고려 전) 컬럼 | 공시 범위는 회사 판단 |
도입할 때 정해야 하는 것
코딩보다 합의가 먼저입니다. 합의 없이 화면부터 올리면 첫 회의에서 “이 숫자는 어디 기준이냐” 로 막힙니다.
| 정해야 할 것 | 정하지 않으면 | 결정 주체 |
|---|---|---|
| 담보 인정 기준(할인율 · 선순위 차감 방식) | 화면 기본 가정과 회사 정책이 달라 완화액이 어긋납니다 | 리스크 · 회계팀 |
| 신용위험 단계 분류 기준 | 3단계 점검이 회사의 분류와 맞지 않습니다 | 리스크팀 |
| 손실충당금의 노출별 배부 방법 | 충당금률과 점검 코드가 의미를 잃습니다 | 회계팀 |
| 점검 코드 기준값(2% · 50% · 12개월) | 불필요한 점검 필요가 많이 나오거나 반대로 놓칩니다 | 회계팀 · 감사인 협의 |
| 담보 관리 자료의 원천과 갱신 주기 | 담보 평가일이 낡아 C01 이 반복됩니다 | 담보 관리 부서 |
| 권한 기준 | 남의 사업부 담보와 노출이 보일 수 있습니다 | 보안 · 권한 |
CDS 구성
이 사례의 화면은 샘플 노출 128건을 OData 서비스에서 읽어 보여 줍니다. 운영 데이터에서는 담보 라인 조정과 노출별 완화액 계산을 CDS 로 내려 화면은 결과를 읽기만 하도록 만드는 것이 맞습니다. 아래는 그때 만드는 뷰의 스케치입니다.
표준 CDS 뷰 이름과 필드는 시스템 버전에 따라 다를 수 있어 도입 시 확인이 필요합니다. 담보 원천 뷰는 회사의 담보 관리 데이터에 맞춰 정해야 하며 확인 필요입니다.
원천 테이블과 필드 매핑
| 테이블 | 내용 |
|---|---|
BSID | 고객 미결 항목 |
BSAD | 고객 청산 항목 |
BKPF | 회계전표 헤더 |
ACDOCA | 유니버설 저널 항목 (S/4HANA) |
KNA1 | 고객 마스터 일반 데이터 |
KNKK | 고객 신용 관리 마스터 |
| 화면 필드 | 원천 · 산출식 |
|---|---|
| 총장부금액 | 기준일 고객 미결 항목 금액 합 — BSID-DMBTR (S/4HANA 는 ACDOCA-HSL 기준 항목) |
| 상품 유형 · 단계 | 상품 유형은 고객 · 계정 분류, 단계는 회사의 신용위험 평가 결과 — 확인 필요(회사 정의) |
| 장부 충당금 | 기준일 손실충당금 계정 잔액의 노출별 배부액 — 산출식은 회사 정책, 확인 필요 |
| 담보 유형 · 평가액 · 할인율 · 선순위 설정액 · 평가일 | 회사 담보 관리 데이터 — 원천 테이블 확인 필요 |
| 조정 후 가치 · 완화액 · 순노출 · 초과 담보 · 완화율 | 파생값 — 위 산출 순서의 식 |
① 담보 라인 조정 후 가치
라인마다 할인율과 선순위 설정액을 반영합니다. 값이 음수가 되지 않도록 0 으로 막는 것이 중요합니다.
@AbapCatalog.viewEnhancementCategory: [#NONE]
@AccessControl.authorizationCheck: #CHECK
@EndUserText.label: '담보 라인 조정 후 가치'
define view entity ZI_ColLineValue
  as select from ZI_CollateralLine as ln
{
  key ln.ExposureId,
  key ln.LineNo,
      ln.CollateralType,
      ln.EvaluationDate,
      ln.AppraisedAmount,
      ln.HaircutPercent,
      ln.PriorLienAmount,
      // 조정 후 가치 = max(0, 평가액 × (1 − 할인율 ÷ 100) − 선순위 설정액)
      case when ( ln.AppraisedAmount * ( 100 - ln.HaircutPercent ) / 100 ) - ln.PriorLienAmount > 0
           then ( ln.AppraisedAmount * ( 100 - ln.HaircutPercent ) / 100 ) - ln.PriorLienAmount
           else 0 end as AdjustedValue
}
② 노출별 완화액
노출 한 건의 라인 가치를 더한 뒤 총장부금액을 한도로 완화액을 구합니다. 한도를 넘는 부분은 초과 담보로 따로 둡니다. 한도 적용 방식은 회사 정책에 따라 달라질 수 있습니다.
@AccessControl.authorizationCheck: #CHECK
@EndUserText.label: '노출별 담보 완화액'
define view entity ZI_ExposureMitigation
  as select from ZI_ExposureItem as ex
  association [0..*] to ZI_ColLineValue as _Line
    on _Line.ExposureId = ex.ExposureId
{
  key ex.ExposureId,
      ex.GrossAmount,
      sum( _Line.AdjustedValue ) as CollateralNet,
      // 담보 완화액 = min(총장부금액, 조정 후 담보 가치)
      least( ex.GrossAmount, sum( _Line.AdjustedValue ) ) as MitigatedAmount
}
group by ex.ExposureId, ex.GrossAmount
③ 점검 코드 판정
노출 단위 규칙을 위에서부터 평가해 먼저 걸리는 하나를 남깁니다. 기준값 2% · 50% · 12개월은 점검용 가정이므로 파라미터 테이블로 빼 두는 편이 안전합니다.
@EndUserText.label: '노출 점검 코드'
define view entity ZI_ExposureCheck
  as select from ZI_ExposureMitigation as m
{
  key m.ExposureId,
      m.GrossAmount,
      m.CollateralNet,
      m.MitigatedAmount,
      m.GrossAmount - m.MitigatedAmount as NetExposure,
      case
        when m.CollateralCount > 0 and m.CollateralNet = 0           then 'C04'
        when m.Stage = '3' and m.NetExposure > 0
             and m.AllowanceAmount < m.NetExposure * 0.5            then 'C03'
        when m.CollateralNet >= m.GrossAmount
             and m.AllowanceAmount > m.GrossAmount * 0.02           then 'C02'
        when m.OldestEvaluation < $session.system_date               then 'C01'  // 기준일 − 12개월 비교는 환경에 맞게 확인 필요
        else 'I00'
      end as CheckCode
}
운영에서 달라지는 것
샘플은 파일을 읽는 서비스로 동작하지만 운영에서는 같은 엔티티셋을 CDS 기반 OData 서비스가 내줍니다. 화면은 서비스 주소만 바꾸면 되고, 날짜 조건과 정렬은 서비스가 처리합니다. 서비스에 붙지 못하면 화면이 “서비스 연결 안내” 를 띄웁니다.
자주 묻는 질문
도입 상담에서 자주 받는 질문들입니다. 다섯 묶음으로 나누어 적었습니다.
숫자와 산식
담보 완화액은 담보 평가액을 그대로 더한 값입니까?
아닙니다. 라인마다 평가액에 할인율을 반영하고 선순위 설정액을 뺀 조정 후 가치를 만들고, 그 합을 총장부금액 한도로 제한한 값이 담보 완화액입니다. 평가액을 그대로 더하면 선순위가 걸린 담보나 한도를 넘는 담보까지 효과로 잡힙니다.
초과 담보는 왜 완화액에서 빼나요?
총장부금액을 넘는 담보 가치는 그 노출을 더 줄여 주지 못합니다. 그래서 완화액은 총장부금액으로 제한하고 초과분은 별도 컬럼에 보여 줍니다. 한도 적용 방식은 회사 정책에 따라 달라질 수 있습니다.
할인율 · 충당금 한도는 어디서 정한 값입니까?
담보 할인율, 전액 보전 노출의 충당금 한도 2%, 신용손상 노출의 충당금 하한 50%, 평가일 12개월 기준은 화면 점검용 가정입니다. 기준서가 정한 값이 아니므로 회사의 담보 인정 정책과 자료에 맞게 조정해야 합니다.
담보 완화율은 어떻게 계산합니까?
담보 완화액 ÷ 총장부금액 × 100 입니다. 노출 · 상품 유형 · 단계마다 같은 식을 쓰고, 묶음의 완화율은 묶음 안 금액을 먼저 더한 뒤 계산합니다. 노출별 완화율을 평균내지 않습니다.
충당금률과 순노출 대비 충당금률은 무엇이 다릅니까?
충당금률은 장부 충당금 ÷ 총장부금액이고, 순노출 대비 충당금률은 장부 충당금 ÷ 담보 후 순노출입니다. 담보가 많은 노출은 앞의 값이 작아도 뒤의 값이 크게 나올 수 있어 두 값을 함께 읽습니다. 두 값 모두 확인용 지표입니다.
무담보 대출의 완화율이 0% 인 것은 오류입니까?
오류가 아닙니다. 담보 라인이 없으면 조정 후 담보 가치가 0 이라 완화액이 0 이고 순노출이 총장부금액과 같습니다. 상품 유형별 탭에서 무담보 신용대출이 0% 로 나오는 것이 정상입니다.
점검 코드와 판단
점검 필요가 나오면 충당금을 고쳐야 합니까?
아닙니다. 이 화면은 점검 도구이며 담보 인정 여부, 충당금 조정, 공시 문안의 최종 판단은 회사와 감사인이 합니다. 점검 필요는 원인을 확인해 보라는 표시입니다.
점검 코드는 한 노출에 여러 개가 붙나요?
하나만 붙습니다. C04 → C03 → C02 → C01 순서로 평가해 먼저 걸리는 규칙 하나를 적용합니다. 한 노출에 평가 노후와 충당금 문제가 함께 있어도 위 순서의 코드만 보이므로, 상세 창에서 담보 라인을 함께 확인하는 편이 좋습니다.
C04(담보 실질 가치 0)는 어떤 경우에 나옵니까?
담보 설정은 있는데 모든 라인의 조정 후 가치가 0 일 때입니다. 선순위 설정액이 할인 후 평가액 이상이면 담보로 인정할 가치가 남지 않습니다. 선순위 내역과 담보 인정 여부를 확인하라는 뜻입니다.
상품 유형 · 단계 묶음의 점검 필요는 어떻게 정해집니까?
점검 필요 노출이 그 묶음 노출 건수의 20% 이상이면 묶음 전체를 점검 필요로 표시합니다. 건수가 적은 묶음은 한두 건이 비중을 크게 바꾸므로 건수와 함께 읽어야 합니다.
점검 필요가 0건이면 문제가 없다는 뜻입니까?
그렇게 읽으면 안 됩니다. 기준값이 점검용 가정이라 기준 밖의 문제는 걸리지 않습니다. 점검 필요 0건은 이 가정에서 걸린 노출이 없다는 뜻일 뿐, 공시나 충당금이 적정하다는 판단이 아닙니다.
이 점검은 언제부터 필요한가요?
IFRS 9 는 2018-01-01 이후 개시하는 회계연도부터 적용되는 기준서이며 K-IFRS 제1109호가 이에 대응합니다. 이 화면은 이미 적용 중인 기대신용손실과 신용위험 공시에서 담보 · 신용보강의 효과가 장부와 맞는지를 사후에 점검하는 용도입니다.
데이터와 연동
데이터는 어디서 가져옵니까?
화면은 OData V2 서비스에서 읽습니다. 샘플에서는 엔티티셋 5개(노출 · 담보 라인 · 상품 유형 · 단계 · 대사)를 파일 기반 서비스가 내줍니다. 운영에서는 같은 엔티티셋을 CDS 기반 서비스가 내주도록 서비스 주소만 바꿉니다.
담보 평가일 조건은 어떻게 처리됩니까?
시작일과 종료일을 입력하면 평가일 범위로 필터링합니다. 둘 중 하나만 넣으면 이후 또는 이전 전체를 봅니다. 샘플의 평가일 범위 검사에서 기대한 건수와 실제 건수가 모두 같았습니다.
장부 충당금은 노출별로 어떻게 나눕니까?
실제 환경에서는 손실충당금 계정 잔액을 노출별로 배부한 값이 필요하고, 배부 산식은 회사 정책입니다. 이 화면은 배부된 값을 받아 비교할 뿐 배부 자체를 계산하지 않습니다. 이 부분은 확인 필요입니다.
조회 결과를 내려받을 수 있습니까?
현재 탭의 조회 결과를 UTF-8 BOM CSV 로 내려받습니다. 엑셀에서 한글이 깨지지 않도록 BOM 을 붙입니다.
데이터 서비스에 붙지 못하면 어떻게 됩니까?
화면이 서비스 정의를 불러오지 못했다는 연결 안내를 띄우고 빈 표를 숨깁니다. 데이터가 없는 것처럼 보이는 상태를 만들지 않기 위해서입니다.
대사와 검증
정합성 대사는 무엇을 맞춥니까?
담보 라인 합계와 노출의 담보 가치, 총장부금액 = 완화액 + 순노출, 상품별 · 단계별 합계와 노출 합계, 충당금 합계, 완화율 재계산 7개입니다. 샘플 두 기준월에서 검사 224건 모두 차이 0건이었습니다.
장부 점검 대사의 차이는 오류입니까?
오류가 아닙니다. 장부 점검 대사 4개는 점검 기준에 걸린 예외 건수를 보여 주며, 샘플에는 이를 확인하기 위해 일부러 예외를 넣었습니다(C02 4건 · C03 4건 · 평가 노후 라인 6줄 · 담보 실질 가치 0 노출 5건). 정합성 대사와 섞지 않고 따로 적습니다.
숫자가 맞는지 어떻게 확인했습니까?
별도 검증 스크립트가 라인 조정 후 가치, 노출별 합, 완화액, 순노출, 초과 담보, 집계 금액, 완화율, 점검 코드를 독립적으로 다시 계산해 노출 128건 전수에서 차이 0건을 확인했습니다. 완화율은 소수 4자리 반올림 오차 이내입니다.
샘플은 실제 거래 자료입니까?
아닙니다. 가상의 거래처와 가공의 금액으로 만든 검증용 자료입니다. 기준 연월 2개에 노출 64건씩 128건, 담보 라인 109줄이며 숫자에서 실제 회사나 결산을 추정하시면 안 됩니다.
도입과 운영
SAP 표준 보고서로 같은 일을 할 수 없습니까?
고객 미결 항목, 신용 정보, 충당금 계정 전표는 표준 거래로 조회할 수 있습니다. 다만 담보 라인의 할인과 선순위를 반영해 노출별 완화액을 만들고 장부 충당금과 대조하는 보고서는 표준에 없어, 보통 엑셀로 이어 붙입니다.
기존 리포트와 대사 절차는 없애야 합니까?
없애지 않습니다. 공시와 감사 대응의 숫자는 표준 거래와 회사의 기존 절차가 맡고, 이 화면은 점검 대상을 먼저 고르는 용도입니다. 운영 검수에서 노출 합계를 기존 자료와 맞춰 보는 것을 첫 대사로 둡니다.
어떤 인력이 쓰게 됩니까?
재무회계 담당자가 결산 점검에, 리스크 · 담보 관리 담당자가 담보 평가 노후와 선순위를 확인하는 데 씁니다. 조회 → 점검 필요로 좁히기 → 행 눌러 담보 라인 확인, 세 동작이 전부입니다.
도입하면 무엇을 먼저 합의해야 합니까?
담보 인정 기준, 신용위험 단계 분류, 충당금 배부 방법, 점검 기준값입니다. 화면을 만드는 일보다 이 합의가 더 오래 걸리는 경우가 많습니다. 현재 SAP 환경에서 어떻게 적용되는지 함께 확인해 드립니다.