 PGB&CompanyTech Blog
SAP 차입금 유동/비유동 분류 점검 — IAS 1, 약정을 위반해도 유예 12개월이면 갈린다
차입금이 재무상태표에서 유동과 비유동 어디에 표시되느냐는 만기만으로 정해지지 않습니다. 이 화면은 계약상 만기·재무약정 준수·유예 확보 여부를 계약 단위로 판정해 분류하고 재무상태표와 대사합니다.
IAS 1 재무제표 표시(K-IFRS 제1001호)는 2020년과 2022년 두 차례 개정을 거쳐, 부채의 유동/비유동 분류 기준을 "보고기간말 시점에 결제를 최소 12개월 이상 이연할 수 있는 무조건적 권리가 있는가" 하나로 재정리했습니다. 얼핏 단순해 보이지만 재무약정(financial covenant)이 걸린 차입금에서는 판단이 갈립니다. 약정은 보고기간말 기준으로 준수 여부를 봐야 하고, 위반했더라도 보고기간말 이전에 대여자로부터 유예(waiver)를 받았는지, 그 유예기간이 12개월 이상인지에 따라 결론이 정반대로 바뀝니다. 반면 보고기간말 이후에 일어난 위반은 분류 자체를 바꾸지 않는 대신 주석 공시 대상이 될 수 있습니다.
SAP 원장 데이터 구조를 그대로 이어받아, 차입금·사채 계약 단위로 만기·약정 존재 여부·테스트 시점·준수 상태·유예 확보 여부를 입력받아 이 판정 로직을 그대로 적용하고, 분류 합계를 재무상태표(GL) 차입금 잔액과 자동으로 대사하도록 OpenUI5 화면으로 확장했습니다. 약정 위반이나 유예기간 부족으로 유동 판정된 경계 사례까지 함께 짚어 줍니다. 실제 구동 화면 3종을 함께 공개합니다.
SAP 표준 기능을 그대로 이어받은 부분
- 원장 원천 — 차입금 계정 잔액을 표준 원장 구조 그대로 사용
- 재무제표버전(FSV) — 유동/비유동 부채가 표시되는 재무상태표 라인 구조 확인
- 표준 실행은 G/L 계정 잔액·라인아이템 조회 T-code가 담당하고, 이 화면은 조회·검증 관점을 더해 확장
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) · 자금 · 결산 · 부채 표시 분류 점검 |
| 관련 기준서 | IAS 1 재무제표 표시(K-IFRS 제1001호) |
| Namespace | zui5.loanclass |
| 셸 구조 | 조회조건 영역(우측 조회) + 법인 총괄 대사표 + 결과 목록, 상세 Dialog |
| 화면 수 | 조회 화면 1개 + 상세 다이얼로그 |
| SAP 표준 T-code | FBL3N · FAGLL03 · F.01 |
| 성격 | 조회·점검형 — 전기와 결산은 표준 트랜잭션이 담당 |
| UI 테마 | sap_horizon 단일 적용 |
실제 화면 3종 둘러보기
회사코드를 넣고 조회하면 법인 총괄 대사표와 차입금별 분류 명세가 뜹니다 → 차입ID로 좁혀 조회한 뒤 → 행의 상세보기로 판정 단계별 근거를 확인합니다.
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
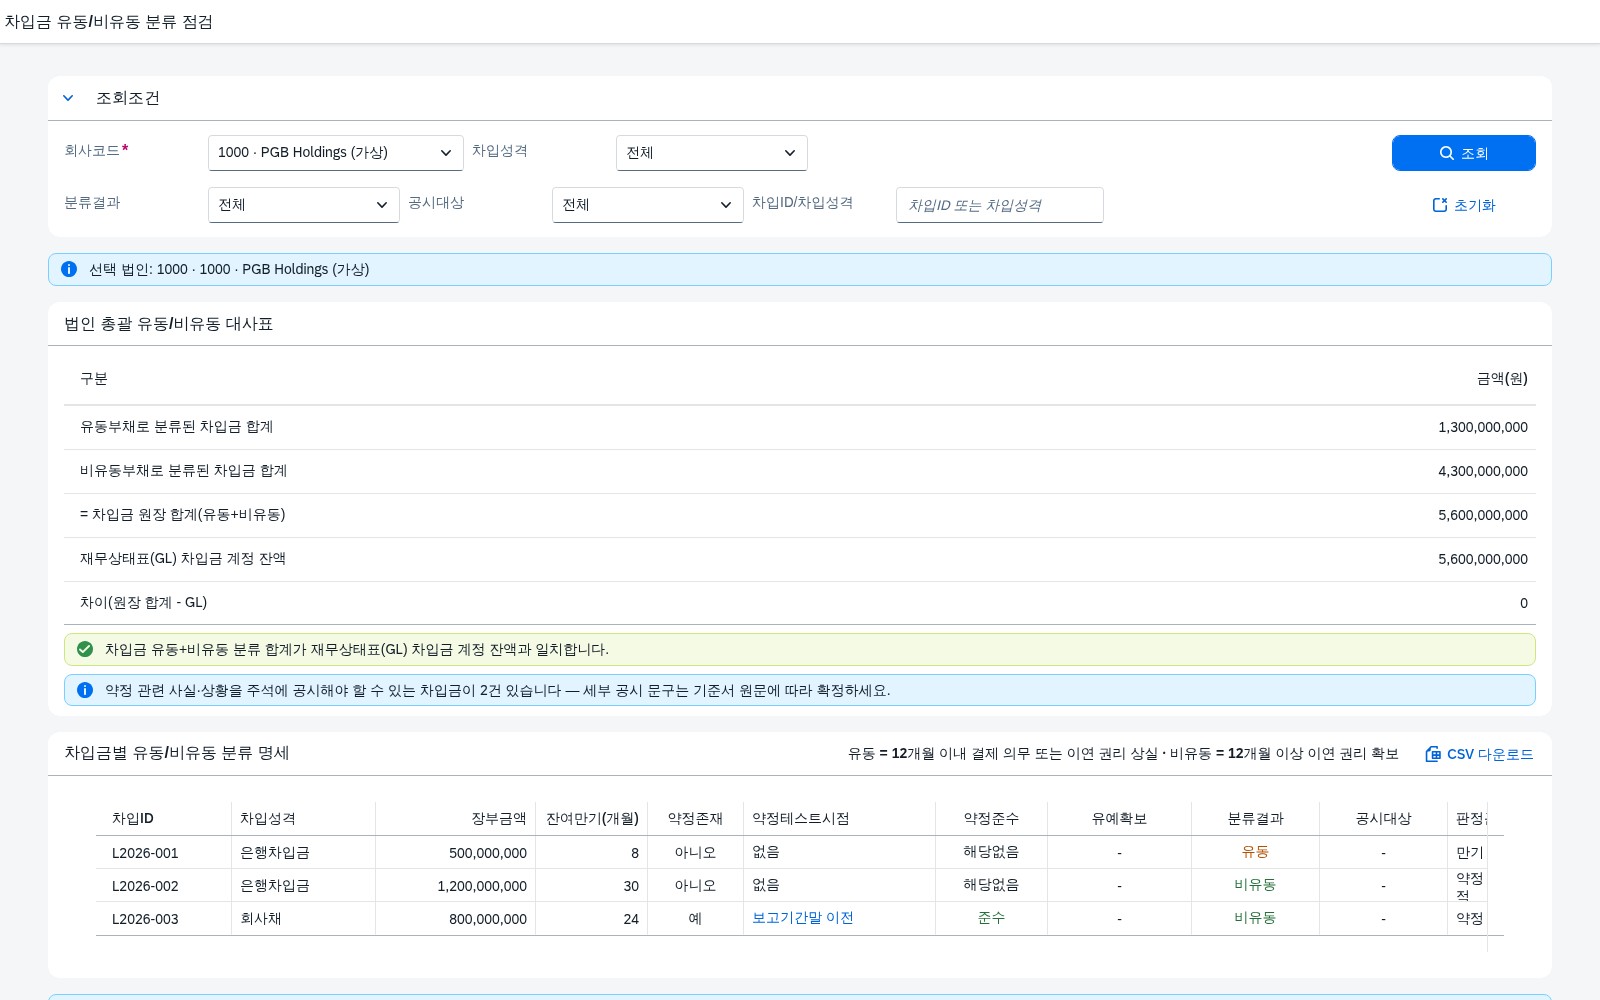
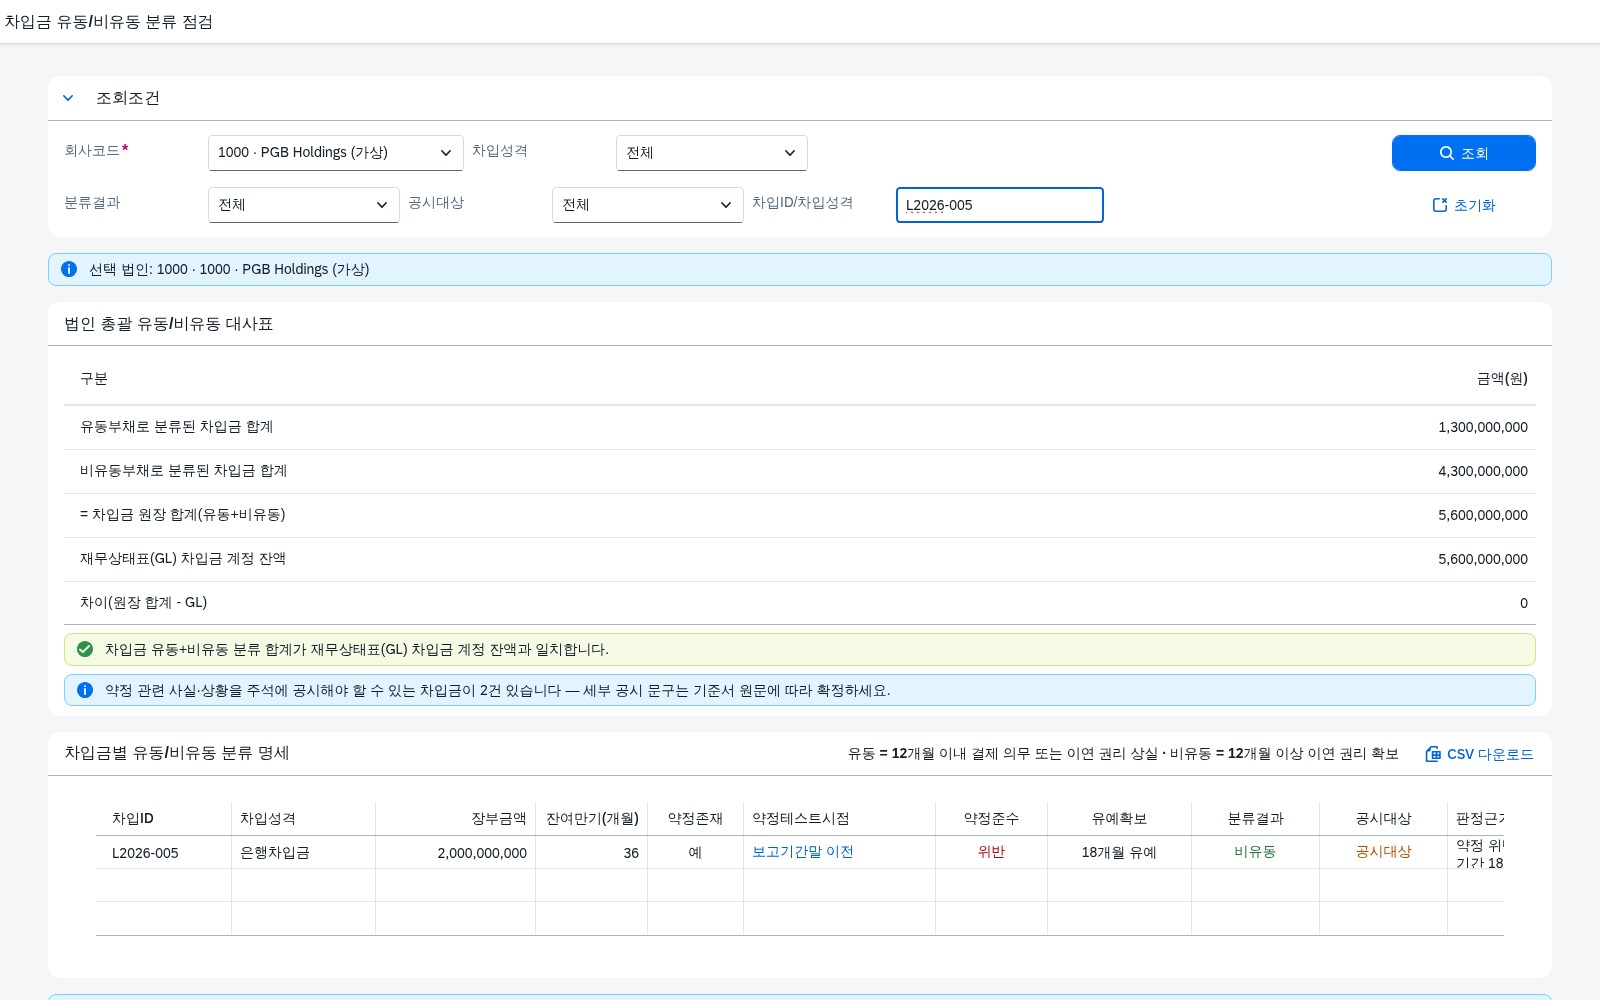
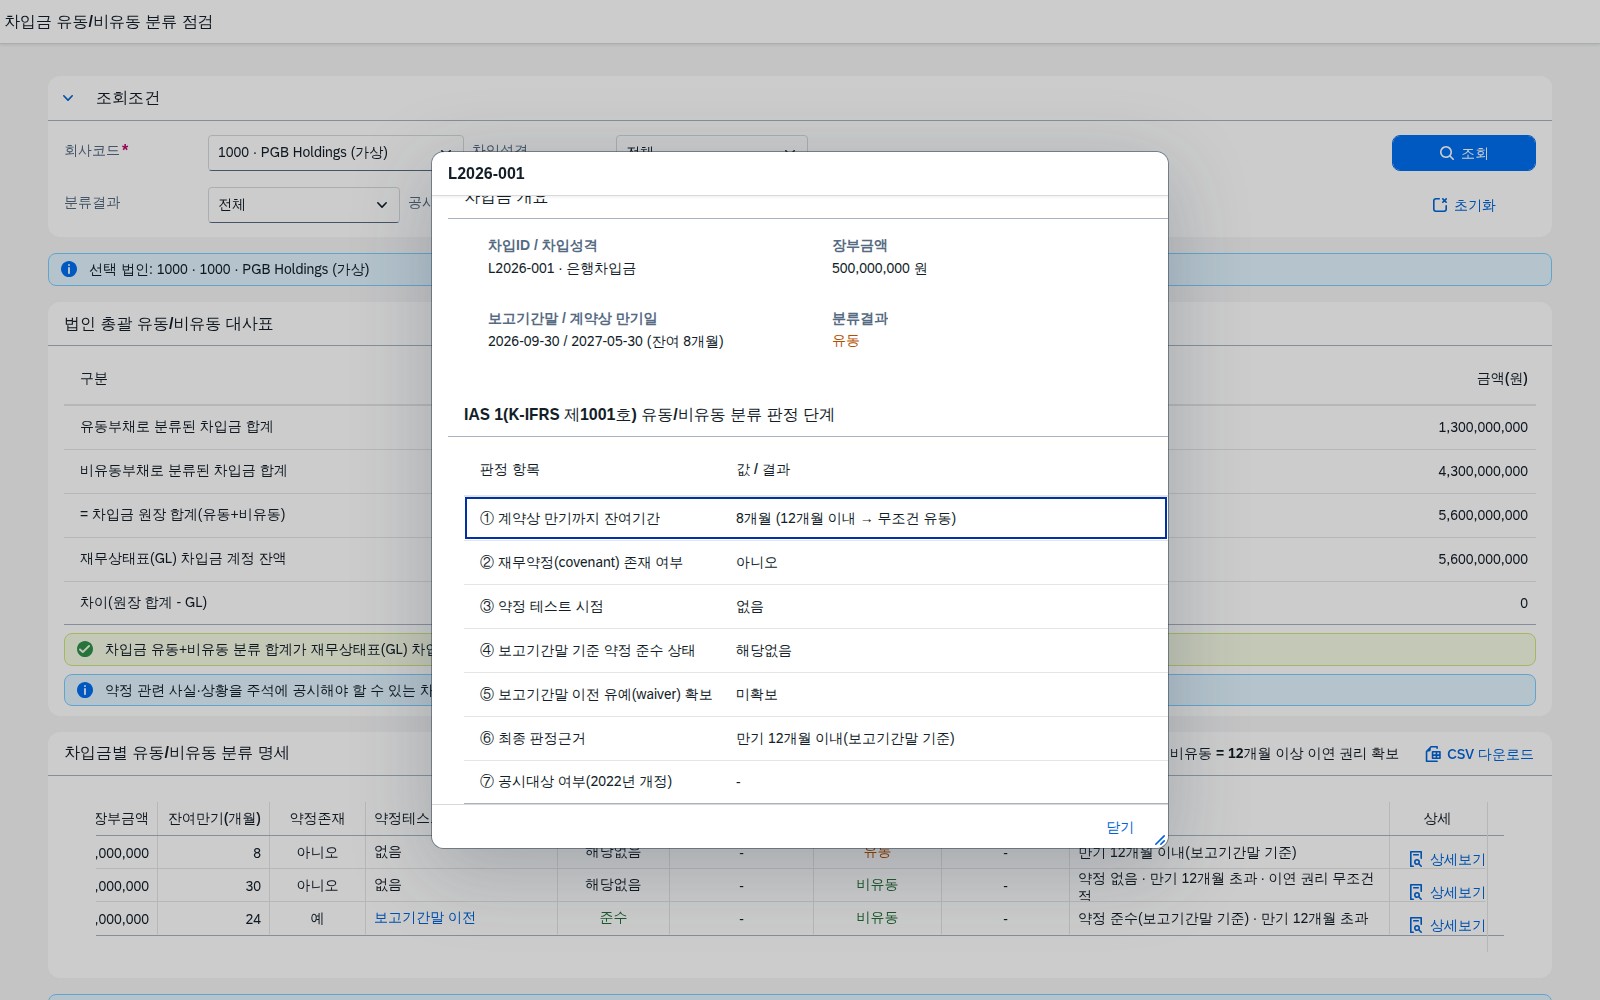
조작 방법
회사코드를 선택하면 자동으로 조회됩니다(또는 조회조건 입력 후 Enter). 차입성격·분류결과·공시대상· 차입ID 키워드로 추가 필터링할 수 있습니다. 결과 목록의 상세보기 버튼을 누르면 해당 차입금의 판정 단계(①~⑦)를 항목별로 분해해 보여주는 다이얼로그가 열립니다. 결과 목록은 CSV 다운로드 버튼으로 내려받을 수 있습니다.
유동/비유동 분류 판정 규칙
IAS 1(K-IFRS 제1001호)의 2020년·2022년 개정 취지를 반영해, 이 화면은 아래 순서로 판정합니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 계약상 만기까지 잔여기간이 보고기간말로부터 12개월 이내 | 유동 | 다른 조건과 무관한 강행 분류입니다. 별도 조치가 필요하지 않습니다. |
| 만기 12개월 초과 & 재무약정 없음 | 비유동 | 이연 권리가 무조건적이므로 별도 조치가 필요하지 않습니다. |
| 만기 12개월 초과 & 약정 테스트 시점이 보고기간말 이후(사후) | 비유동(공시대상) | 약정 조건·발생가능 시나리오를 주석 공시 문구로 정리합니다. |
| 만기 12개월 초과 & 보고기간말 기준 약정 위반 & 유예 미확보 또는 유예기간 12개월 미만 | 유동 | 대여자와 재협상·차환 계획을 재무팀과 공유합니다. |
| 만기 12개월 초과 & 약정 위반 & 보고기간말 이전 유예 확보(유예기간 12개월 이상) | 비유동(공시대상) | 유예 계약서의 법적 유효성을 법무·감사인과 확인하고 공시 문구를 준비합니다. |
판정은 모두 보고기간말 시점을 기준으로 합니다. 계약 조건(만기·약정·유예) 자체는 계약관리대장을 신뢰하며, 이 화면이 유예 계약의 법적 유효성까지 판단하지는 않습니다.
분류 대사값 산출 4단계
- 원장 집계 — 법인별 차입금·사채 원장에서 장부금액을 합산합니다.
- 분류 판정 — 위 판정 규칙을 각 차입금에 적용해 유동/비유동과 공시대상 여부를 결정합니다.
- 그룹 합계 — 유동 그룹 합계와 비유동 그룹 합계를 각각 구해 원장 합계와 항등식으로 일치시킵니다.
- GL 대사 — (유동 합계 + 비유동 합계)를 재무상태표(GL) 차입금 계정 잔액과 대사해 차이가 0인지 확인합니다.
조회조건
| 항목 | 설명 |
|---|---|
| 회사코드(필수) | 1000 · PGB Holdings(가상), 2000 · PGB Manufacturing(가상) 중 선택 |
| 차입성격 | 전체 / 은행차입금 / 회사채 / 관계사차입금 |
| 분류결과 | 전체 / 유동부채 / 비유동부채 |
| 공시대상 | 전체 / 공시대상 / 공시대상 아님 |
| 차입ID/차입성격 | 텍스트 검색(부분 일치, Enter 키로 조회) |
결과 컬럼
| 컬럼 | 설명 |
|---|---|
| 차입ID / 차입성격 / 장부금액 | 차입금·사채 계약 단위 식별자·성격과 보고기간말 장부금액 |
| 잔여만기(개월) | 보고기간말부터 계약상 만기일까지 개월 수 |
| 약정존재 / 약정테스트시점 / 약정준수 | 재무약정 존재 여부, 테스트 시점(사전/사후), 보고기간말 기준 준수 상태 |
| 유예확보 | 위반 시 대여자로부터 보고기간말 이전 확보한 유예기간(개월) |
| 분류결과 / 공시대상 | 유동·비유동 판정 결과와 2022년 개정에 따른 공시 필요 여부 |
| 판정근거 / 상세 | 적용된 판정 규칙을 자연어로 표시, 상세보기로 단계별 근거 확인 |
SAP 표준 기능 매핑
계약상 만기와 약정 준수 여부 판정은 딱 맞는 표준 T-code가 없어, 이번에 실제 존재·용도를 확인한 표준 T-code만 연관 기능으로 적었습니다.
| SAP 표준 T-code | 용도 |
|---|---|
FBL3N | G/L 계정별 총계정원장 명세 조회 — 차입금 계정 잔액 확인 |
FAGLL03 | 신총계정원장 개별항목 조회 |
F.01 | 재무상태표 — 유동/비유동 부채 표시 위치 확인 |
IFRS 요구사항 매핑표
| 기준서 | 요구사항 | 이 화면의 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IAS 1(K-IFRS 제1001호) | 부채의 유동/비유동 분류(2020년 개정) — 보고기간말 기준 이연 권리 | 계약상 만기·약정 존재 여부로 1차 판정 | ACDOCA(회계전표), 재무보고체계(FSV) 표준 구조 — 차입금 계정 잔액 | 계약 조건 자체는 표준 회계 테이블에 없어 계약관리대장을 원천으로 별도 관리해야 합니다. |
| IAS 1(K-IFRS 제1001호) | 약정 위반과 보고기간말 이전 유예(2022년 개정) | 약정테스트시점·준수상태·유예확보·유예기간으로 판정 | 계약관리대장(가상) — 표준 회계 테이블 원천 없음 | 유예 계약의 법적 유효성 판단은 이 화면의 범위 밖입니다. |
| IAS 1(K-IFRS 제1001호) | 공시 — 약정 관련 사실과 상황(2022년 개정) | 공시대상 플래그(사후 테스트·유예 확보 건) | 계약관리대장(가상) | 공시 문구·범위는 기준서 원문에 따라 회사·감사인이 확정합니다. |
참고 CDS 뷰
이번 앱을 위해 새로 스케치한 참고용 CDS 뷰입니다. 실제 배포된 뷰가 아니며 구조 이해를 돕기 위한 예시입니다.
@AbapCatalog.sqlViewName: 'ZLOANCLASSGL'
@EndUserText.label: '차입금 유동/비유동 분류 점검(참고)'
define view Z_I_LoanClassGLBal
  as select from acdoca as Ledger
{
      key Ledger.rbukrs           as CompanyCode,
      key Ledger.racct            as GLAccount,
          Ledger.poper            as FiscalPeriod,
          Ledger.gjahr            as FiscalYear,
          sum( Ledger.hsl )       as AmountInGL
}
group by
      Ledger.rbukrs,
      Ledger.racct,
      Ledger.poper,
      Ledger.gjahr
계약 조건(만기·약정·유예)은 표준 회계 CDS 뷰의 대상이 아니므로, 계약관리대장(가상 테이블)을 조인하는 애플리케이션 계층에서 결합합니다.
OpenUI5 구성
| 항목 | 내용 |
|---|---|
Component.js | 조회조건 모델 · 결과 모델 초기화 |
manifest.json | 앱 디스크립터 — zui5.loanclass · ko 로케일 |
view/Main.view.xml | 조회화면 + 법인 총괄 대사표 + 결과 목록(sap.ui.table.Table) |
view/DetailDialog.fragment.xml | 차입금 개요 · 판정 단계별 근거 다이얼로그 |
controller/Main.controller.js | 조회 · 상세 · CSV 로직 |
model/ModelMock.js | localdata JSON 읽기(Promise) + 분류 판정 · 전수검증 로직 |
model/formatter.js | 금액 · 분류결과 · 공시대상 포맷 |
파일 구성
| 파일 | 내용 |
|---|---|
index.html | 앱 진입점(부트스트랩, resourceroots) |
i18n/i18n_ko.properties | ko 로케일 리소스 |
localdata/*.json | 차입금 계약 원장 · 법인 마스터 · 재무상태표 반영액 |
css/style.css | 소계 강조 · 안내문구 스타일 |
운영 전환 시에는 ModelMock 내부만 실제 서비스 호출로 바꾸면 화면과 판정 로직은 그대로 씁니다.
검증 결과
화면 구성에 쓴 데이터는 법인 2개 × 차입금·사채 13건 기준입니다.
| 검증 항목 | 결과 |
|---|---|
| 법인별 (유동 합계+비유동 합계) = 재무상태표(GL) 차입금 잔액 대사 — 법인 2개 | 불일치 0건 |
| 만기 12개월 이내 항목 전부 유동 분류(강행 규정) 검사 — 대상 13건 | 위반 0건 |
| 약정 위반 & 유예 부족 항목 전부 유동 분류 검사 — 대상 13건 | 위반 0건(경계 사례 2건 포함) |
| 공시대상 플래그 정합성(사후테스트·유예확보≥12개월과 일치) 검사 — 대상 13건 | 불일치 0건 |
| 화면 렌더링 — 실브라우저에서 조회 → 명세 → 상세 실동작 후 캡처 | 3/3 |
유예기간 9개월(12개월 미만)로 유동 분류된 사채 1건과 유예 미확보로 유동 분류된 차입금 1건은 판정 로직의 경계값 처리가 올바른지 보여주기 위해 데이터에 포함한 의도적 사례이며, 나머지 11건은 강행 분류· 그룹 합계·GL 대사가 모두 오류 없이 일치합니다. 법인·금액은 모두 검증용 가상 데이터입니다.
자주 묻는 질문
이 판정 규칙은 언제부터 적용되나요?
IAS 1의 '유동부채 또는 비유동부채의 분류'(2020년 개정)와 '약정이 있는 비유동부채'(2022년 개정)는 모두 2024년 1월 1일 이후 시작하는 회계연도부터 적용되며, 소급 적용합니다.
약정을 위반하면 무조건 유동부채로 재분류되나요?
아닙니다. 보고기간말 이전에 대여자로부터 유예(waiver)를 확보했고 그 유예기간이 보고기간말로부터 12개월 이상이면 비유동으로 분류할 수 있습니다. 유예를 확보했더라도 유예기간이 12개월에 못 미치면 유동으로 분류됩니다.
보고기간말 이후에 약정을 위반하면 분류가 바뀌나요?
원칙적으로 보고기간말 시점의 분류는 바뀌지 않습니다. 다만 그러한 사실과 상황은 주석 공시가 필요할 수 있어, 이 화면은 별도의 공시대상 플래그로 구분해 표시합니다.
이 화면의 분류 결과를 재무제표에 그대로 반영해도 되나요?
아닙니다. 이 화면은 계약 조건을 바탕으로 분류 판정 결과를 미리 점검해 보는 도구이며, 최종 분류와 주석 공시 문구는 IAS 1(K-IFRS 제1001호) 원문에 따라 회사와 감사인이 함께 확정해야 합니다.