SAP 청구후 보류판매 수익인식 점검 — IFRS 15, 청구했다고 다 판 것은 아니다
보낼 준비가 끝났다고 다가 아닙니다. 네 가지 요건을 다 채워야 청구 시점에 수익이 됩니다
소개 영상블로그 목차 순서대로 · 자막 포함
주요 재생 지점
도입 포인트 — 이 앱을 사용해야 하는 이유
지금 실무에서는 '청구서 발행 즉시 매출 인식' 관행이 IFRS 15 청구후 보류판매 요건과 충돌하여 감사 시점에야 이연 금액을 파악하는 비효율이 발생합니다. 이 앱은 IFRS 15 기준서의 4가지 요건을 주문 항목별로 자동 점검하여 수익 인식 또는 이연 여부를 판정하고 금액을 분류함으로써 이러한 문제를 해소합니다.
핵심 포인트 여섯 가지
| 핵심 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① IFRS 15 4요건 자동 판정 | 청구후 보류판매 주문 항목별로 '사유의 실체성, 개별 식별, 인도 준비 완료, 처분·전용 제한' 4요건 충족 여부를 시스템이 확인하여 인식·이연 여부를 알려줍니다. | 실무자가 모든 주문 항목에 대해 기준서 요건을 수동으로 확인해야 합니다. |
| ② 수익 인식/이연 금액 자동 분류 | 4요건이 모두 충족된 건의 금액은 인식 대상으로, 하나라도 미충족된 건의 금액은 전액 이연 대상으로 자동 분류하여 수익 회계처리의 기초를 제공합니다. | 청구는 되었으나 아직 수익으로 인식할 수 없는 금액을 수작업으로 파악하여 분류합니다. |
| ③ 회계 데이터 정합성 검증 | 청구 금액이 인식 금액과 이연 금액의 합계와 일치하는지 주문 명세 전건을 기준으로 대사식을 검증하고, 고객별 집계값과 KPI가 일치하는지 확인합니다. | 집계된 금액과 원장 데이터의 일치 여부를 수작업으로 대조하여 확인해야 합니다. |
| ④ 점검 필요한 항목 식별 | '사유의 실체성 미충족' 또는 '개별 식별 미충족'과 같이 재확인이 필요한 보류 사유를 명확히 표시하여 회사와 감사인의 최종 판단을 돕습니다. | 보류 판매 사유의 실질을 재확인하는 시점이 감사 때가 되어 발견이 늦어집니다. |
| ⑤ 감사 증빙 지원 | SAP 표준 수주·청구·배송 데이터를 연동하여 주문 항목별로 IFRS 15 4요건의 충족 여부와 판정 결과를 한 화면에서 제공해 감사 대응을 지원합니다. | 감사 시점에 수많은 관련 SAP T-code를 일일이 확인하며 증빙 자료를 준비해야 합니다. |
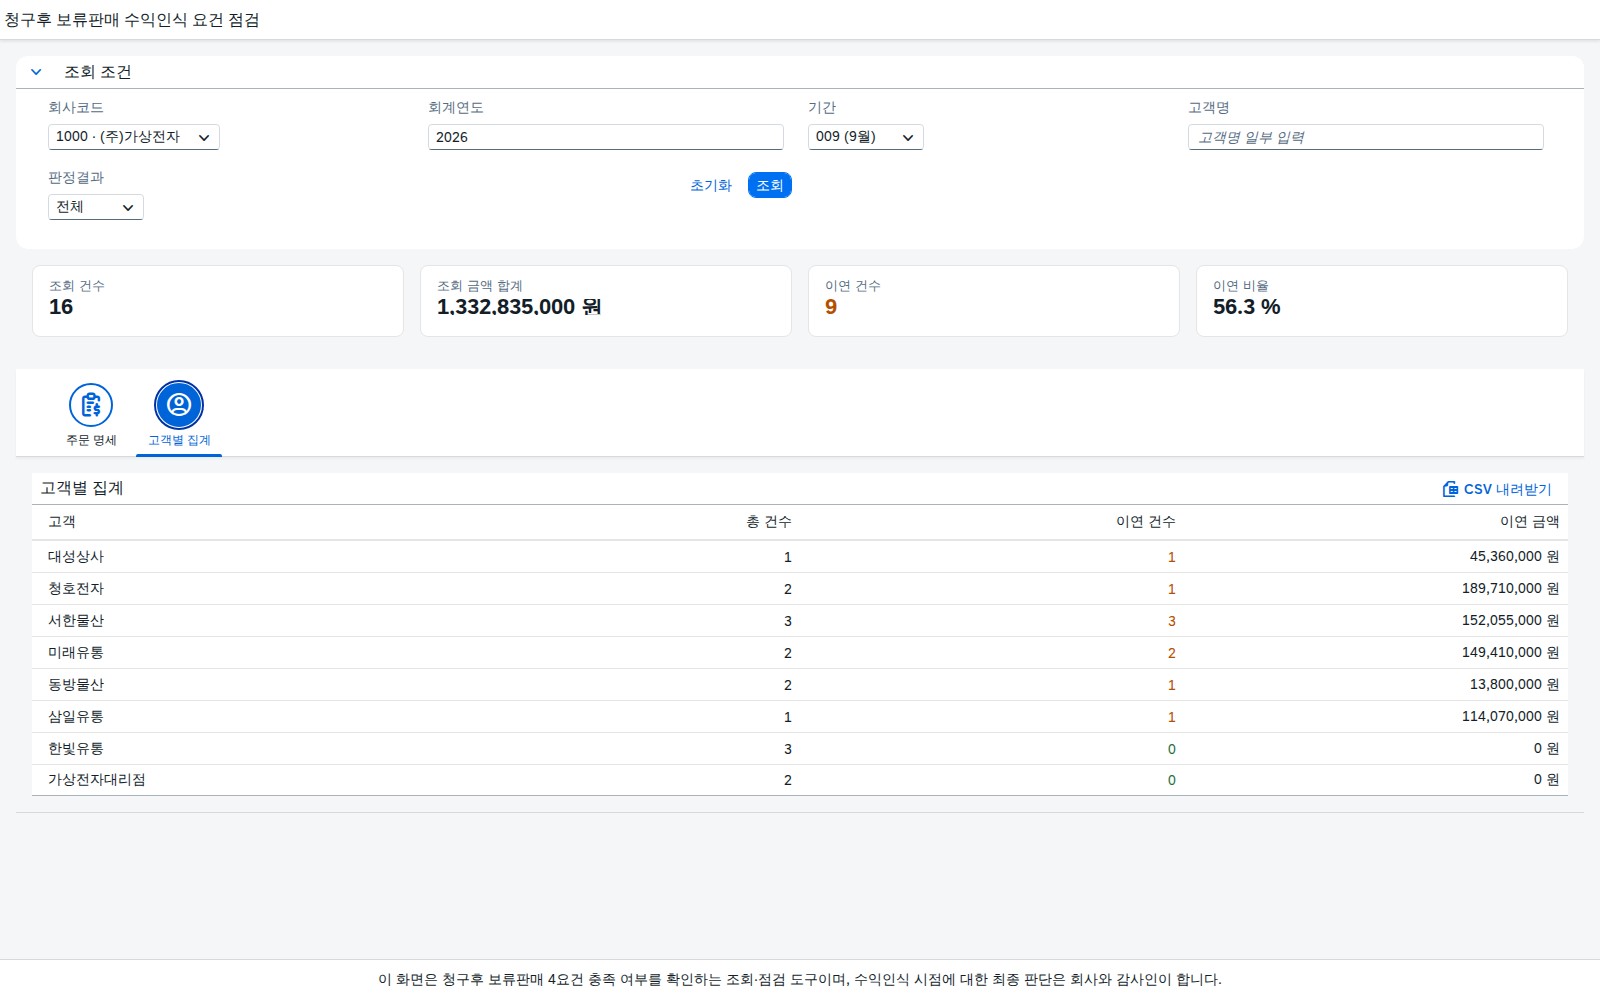
| ⑥ 다단계 집계 현황 파악 | 회사, 회계연도, 기간, 고객별로 총 건수, 이연 건수, 이연 금액을 집계하여 이연 금액이 집중되는 현황을 빠르게 파악하도록 돕습니다. | 이연 금액의 발생 현황을 고객 또는 기간별로 집계하고 분석하는 데 시간이 오래 걸립니다. |
사례로 보는 효과
검증 결과, 샘플 데이터 99건의 청구후 보류판매 주문에 대해 청구 금액과 인식·이연 금액이 원(KRW) 단위로 정확히 일치했습니다. 모든 4요건을 충족한 53건은 인식으로, 그 외 46건은 이연으로 판정되어 차이 없이 대사되었습니다.
도입하면 달라지는 것
- 수동 검토에 드는 시간 절감
- IFRS 15 기준서 준수 점검 강화
- 회계 감사 대비 효율 증대
- 이연 금액 현황 실시간 파악
이런 회사에 맞습니다
IFRS 15 청구후 보류판매 수익 인식 관리가 필요한 재무·회계팀, 회계 감사 시 IFRS 15 준수 증빙 자료 준비에 어려움을 겪는 팀, 영업 매출의 수익 인식 시점을 명확히 하고 싶은 CFO 및 관리회계팀에 적합합니다.
실행 화면
실제 화면 3종 둘러보기
사용 방법
- 회사코드·회계연도·기간을 넣습니다. 기간을 "전체"로 두면 KPI 카드는 참고용으로 비워집니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 회계연도·고객명 입력 필드에서 Enter 키를 눌러도 같은 조회가 실행됩니다.
- 화면 진입 시 기본 조건으로 최초 1회 자동 조회됩니다.
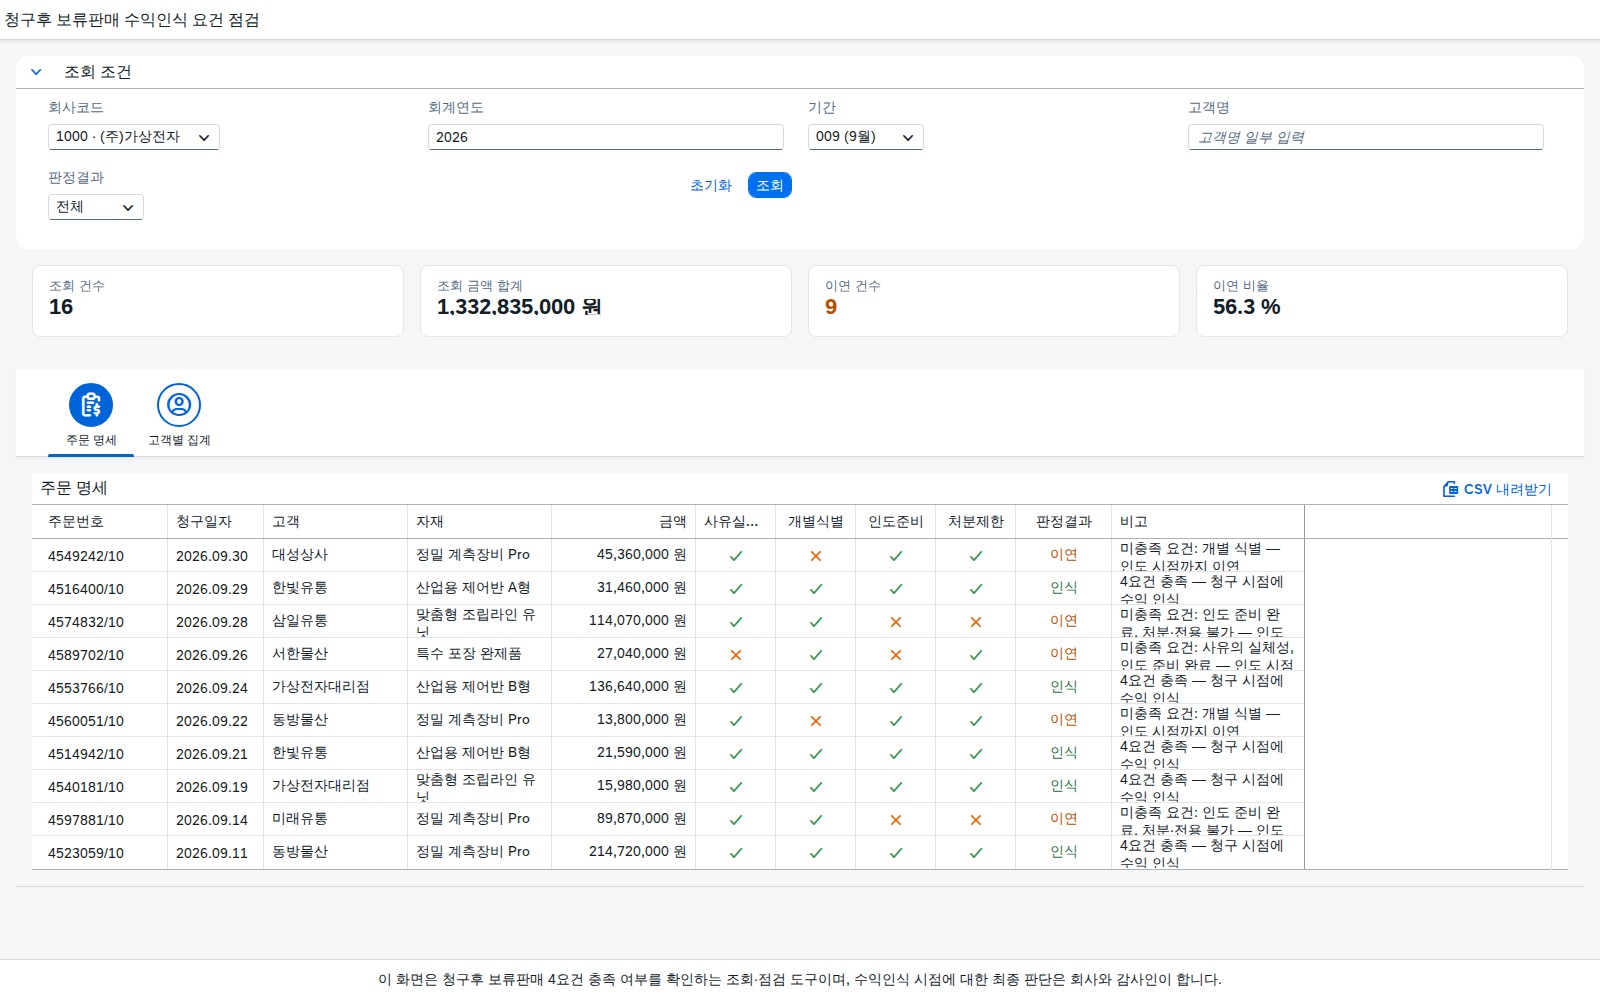
- 조회 건수·조회 금액 합계·이연 건수·이연 비율 4개 KPI 카드로 전체 현황을 먼저 확인합니다.
- "주문 명세" 탭에서 개별 주문의 4요건 아이콘을 보고, "고객별 집계" 탭에서 고객 단위 이연 규모를 봅니다. 집계 탭에서 고객 행을 누르면 명세 탭이 그 고객으로 필터링됩니다.
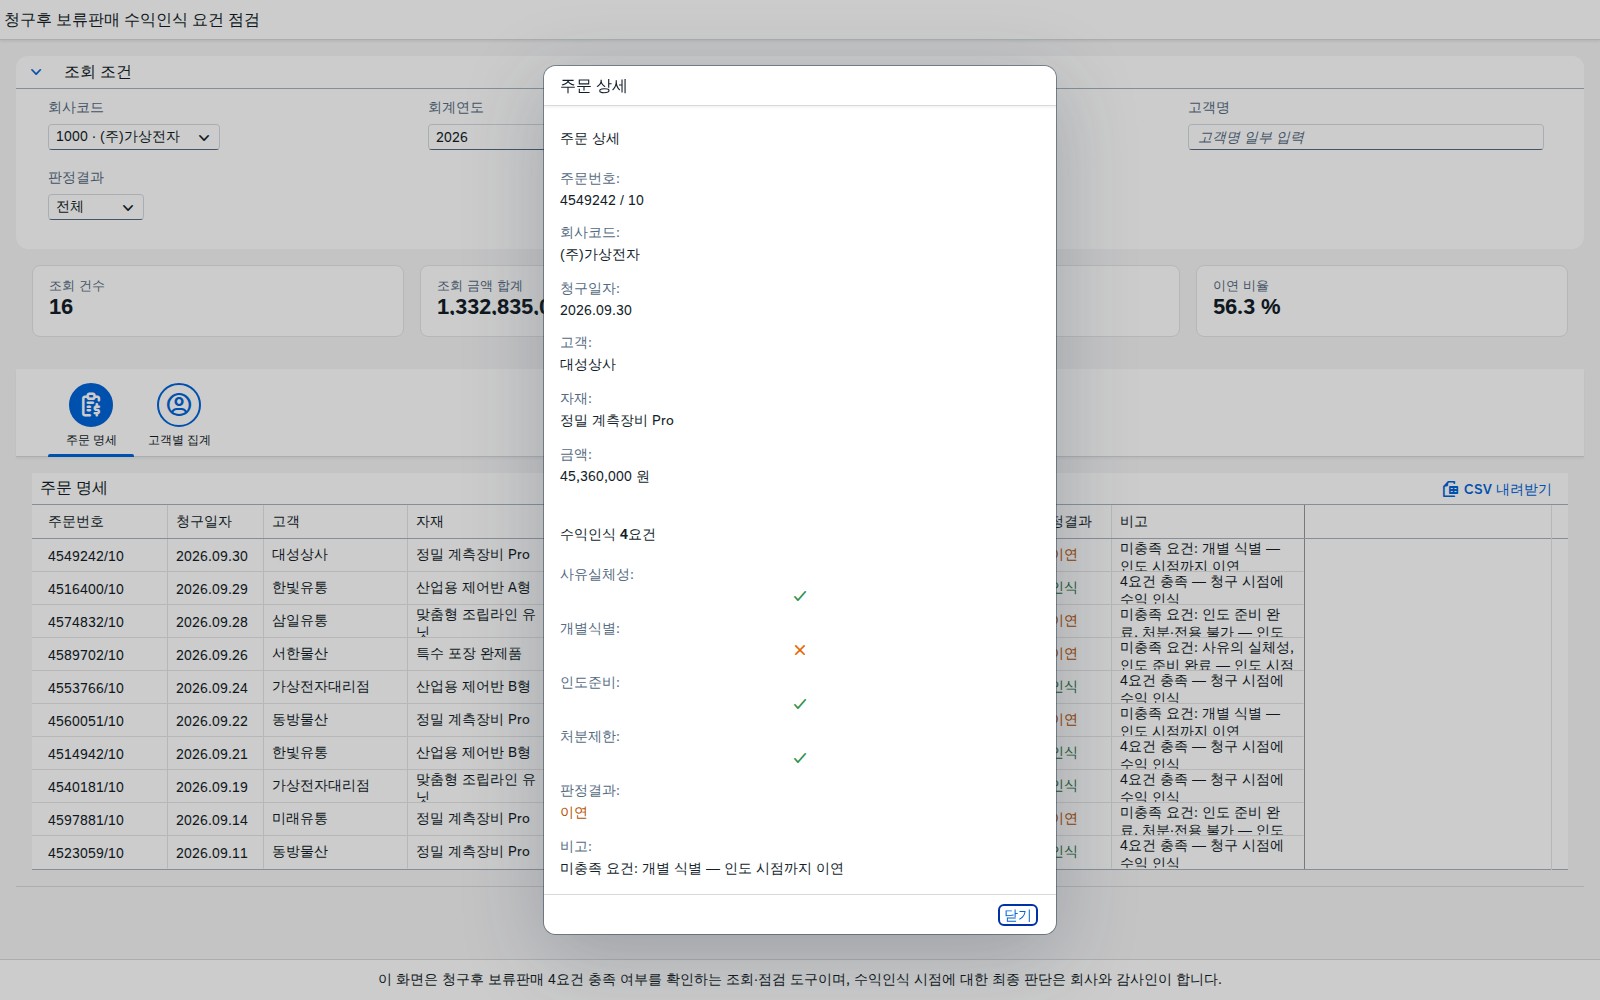
- 명세 테이블의 행을 클릭하면 4요건 개별 충족 여부와 판정결과가 담긴 상세 다이얼로그가 열립니다.
- 각 탭 우측 상단의 CSV 내려받기(UTF-8 BOM)로 현재 조회 결과를 저장할 수 있습니다.
청구시점에 넘기지 말아야 할 네 가지 조건
넷 중 하나라도 비면 수익은 아직 넘어간 게 아닙니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 사유의 실체성 · 개별 식별 · 인도 준비 완료 · 처분·전용 제한 — 4요건 모두 충족 | 인식 | 청구 시점에 수익으로 인식합니다. |
| 4요건 중 하나 이상 미충족 | 이연 | 실제 인도(또는 요건 충족) 시점까지 수익을 이연합니다. |
| 사유의 실체성 미충족(단순 보관 편의 등) | 점검 필요 | 보류 사유의 실질을 다시 확인합니다. |
| 개별 식별 미충족(재고와 미구분) | 점검 필요 | 고객 몫으로 별도 식별·구분되어 있는지 확인합니다. |
판정 결과는 확인이 필요한 건을 알리는 표시이며, 기준서 충족 여부를 단정하지 않습니다. 계약의 구체적 사실관계에 따른 최종 판단은 회사와 감사인이 합니다.
인식과 이연을 가르는 4단계 판정
- 대상을 모은다 —
회사·연도·기간의 청구후 보류판매 주문 항목 - 4요건을 확인한다 —
사유의 실체성 · 개별 식별 · 인도 준비 완료 · 처분·전용 제한 - 판정한다 —
4요건 모두 Y = 인식(전액) · 하나라도 N = 이연(전액) - 집계·대사한다 —
인식 금액 + 이연 금액 = 청구 금액, 고객·기간 단위로 집계
조회조건
| 조회조건 | 필수 | OData 프로퍼티 | 설명 |
|---|---|---|---|
| 회사코드 | 필수 | CompanyCode | 가상 회사 목록에서 선택 |
| 회계연도 | 필수 | FiscalYear | 4자리 연도. Enter 키로 즉시 조회 |
| 기간 | 필수(전체 선택 가능) | Period | "전체" 선택 시 조건에서 제외 |
| 고객명 | 선택 | CustomerName | 부분 일치(포함) 검색 |
| 판정결과 | 선택 | RecognizedResult | 전체 / 인식 / 이연 |
결과 컬럼
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
SAP 표준 기능 확장 포인트
SAP 표준 기능 매핑
| T-code | 이름 | 쓰임 |
|---|---|---|
VA03 | 수주 조회 | 보류 대상 주문 항목을 확인합니다 |
VF03 | 청구(빌링) 문서 조회 | 청구일자·청구금액을 확인합니다 |
VL03N | 배송 문서 조회 | 실제 인도 여부·인도 준비 상태를 확인합니다 |
FBL5N | 고객(매출채권) 원장 조회 | 고객별 청구·수금 현황을 대사합니다 |
| 기준서 | 요구사항 | 화면 반영 |
|---|---|---|
| IFRS 15(K-IFRS 제1115호) | 청구후 보류판매 수행의무 이행시점 판단(4요건) | 4요건 아이콘 표시 · 판정결과 산출 |
| IFRS 15(K-IFRS 제1115호) | 거래가격을 수행의무 이행시점에 수익으로 인식 | 인식/이연 금액 분리 집계, 청구금액과 대사 |
CDS 구성
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
자주 묻는 질문
자주 묻는 질문
청구서를 먼저 보내면 수익을 먼저 인식할 수 있나요?
아닙니다. IFRS 15 고객과의 계약에서 생기는 수익(K-IFRS 제1115호)에서는 청구서 발행 자체가 수행의무 이행을 뜻하지 않습니다. 제품을 아직 인도하지 않았다면 사유의 실체성, 개별 식별, 인도 준비 완료, 처분·전용 제한 네 요건을 모두 충족해야 청구 시점에 수익을 인식할 수 있습니다.
네 요건 중 세 개만 충족하면 일부 금액이라도 인식할 수 있나요?
이 화면은 네 요건이 모두 충족된 경우에만 전액을 인식 대상으로 분류하고, 하나라도 미충족이면 전액을 이연 대상으로 분류합니다. 부분 인식이 가능한지는 계약의 구체적 사실관계에 따라 달라질 수 있어 이 화면만으로 단정하지 않습니다.
적용 시기와 범위는 어떻게 되나요?
청구후 보류판매 요건은 IFRS 15 고객과의 계약에서 생기는 수익(K-IFRS 제1115호)에 규정되어 있으며, IFRS 15는 2018년 1월 1일 이후 개시하는 회계연도부터 이미 시행 중인 기준서입니다. 이 화면은 신규 시행이 아니라 기존에 적용 중인 요건을 결산마다 상시 점검하는 조회 도구입니다.
화면의 판정결과를 그대로 회계처리에 반영해도 되나요?
이 화면은 네 요건 충족 여부를 확인해 인식·이연 후보를 가려내는 조회·점검 도구입니다. 개별 계약의 사실관계 판단과 수익인식 시점에 대한 최종 판단은 회사와 감사인이 합니다.